Un car-jacking peut être indemnisé si la garantie vol et les clauses de votre contrat le prévoient : une formule au tiers ne suffit pas à le déterminer. Après les faits, privilégiez la sécurité des personnes, portez plainte rapidement, puis déclarez le vol à l’assureur dans le délai contractuel. Voici comment distinguer car-jacking et mouse-jacking, lire les garanties et organiser les démarches. [1]
Les réponses à retenir
- La garantie vol est facultative : vérifiez qu’elle figure dans votre contrat et consultez ses clauses. [1]
- Le contrat L’Olivier LOA012 cité prévoit la couverture de menaces ou violences sans effraction, sous ses conditions. [2]
- En l’absence de traces d’effraction, d’autres éléments peuvent aider à établir les circonstances du vol. [1]
- Portez plainte rapidement, puis déclarez le sinistre dans le délai prévu par votre contrat. [3]
- Si un véhicule retrouvé doit être réparé, demandez d’abord l’accord écrit de l’assureur ; en urgence, prévenez-le et gardez les factures. [3]
Qu’est-ce qu’un car-jacking et comment le distinguer du mouse-jacking ?
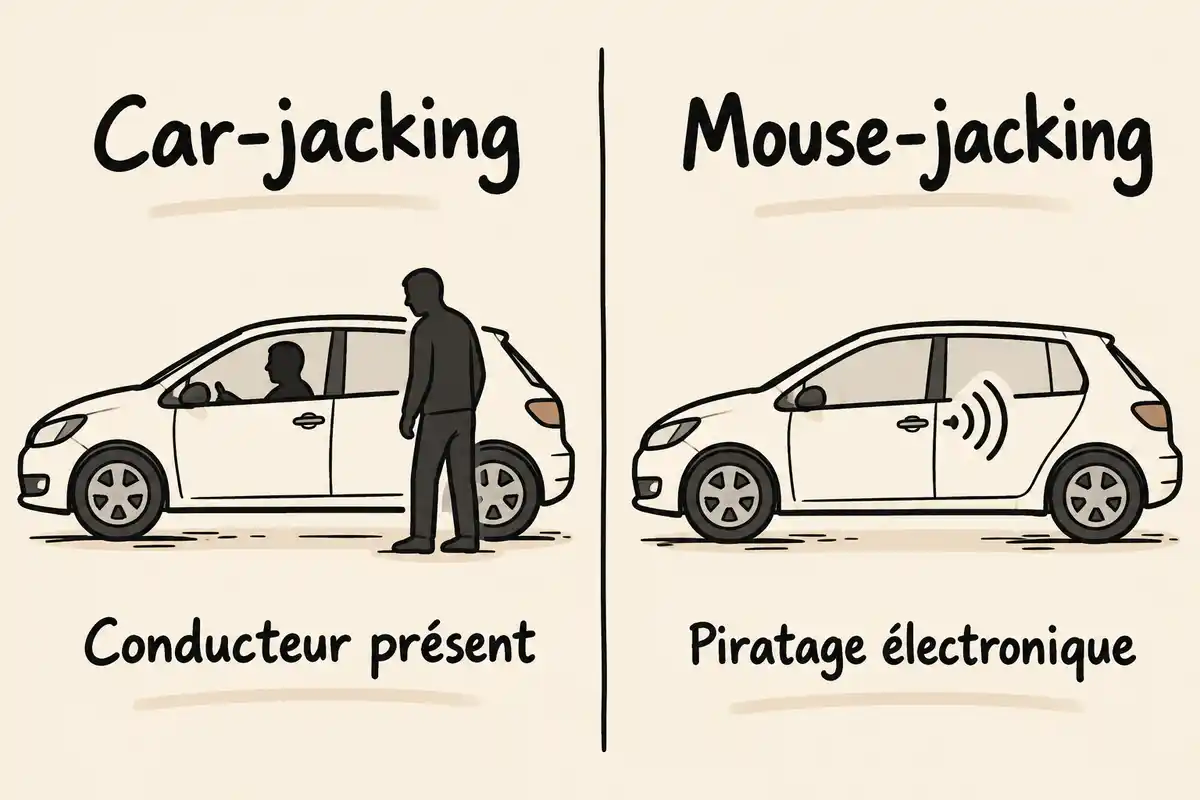
Car-jacking et mouse-jacking désignent ici deux méthodes de vol décrites par le Crédit Agricole. La distinction repose surtout sur la présence du conducteur et le mode opératoire rapporté ; ces expressions ne constituent pas, dans les éléments disponibles, des définitions juridiques établies. [4]
Le car-jacking : un vol au contact du conducteur
Le car-jacking est décrit comme un vol commis au contact du conducteur, souvent lorsque le véhicule est arrêté à un feu ou circule lentement. La victime peut être surprise et subir des menaces ou des violences, mais celles-ci ne sont pas systématiques. Cette description aide à comprendre la situation ; elle ne fixe pas à elle seule une qualification juridique. [4]
Le mouse-jacking : un vol fondé sur le piratage électronique
Le mouse-jacking repose, dans la description du Crédit Agricole, sur le piratage électronique du verrouillage ou du démarrage d’un véhicule généralement stationné. Il se distingue donc du vol commis en présence du conducteur, sans que le stationnement ou l’absence d’effraction mécanique constitue ici un critère juridique exclusif. [4]
L’assurance auto couvre-t-elle un car-jacking ?
Un car-jacking peut être pris en charge si les garanties souscrites et les clauses du contrat le prévoient. Pour le savoir, il faut vérifier la garantie vol, son périmètre, les exclusions et les preuves demandées, sans déduire la couverture du seul nom de la formule d’assurance. [1]
Vérifier d’abord la garantie vol et son périmètre
Commencez par vérifier que la garantie vol figure bien dans vos garanties souscrites : elle est facultative. Regardez ensuite si elle couvre le véhicule concerné et les éventuels accessoires, car leur prise en charge dépend du contrat. Les dispositions particulières indiquent les garanties retenues et les franchises applicables ; les dispositions générales en détaillent les conditions. [1]
Le contrat L’Olivier LOA012 constitue un exemple précis, et non une règle commune à tous les assureurs : ses dispositions générales incluent les menaces ou violences contre le conducteur ou les passagers, même sans effraction. Il faut néanmoins lire les dispositions particulières du contrat concerné pour connaître la couverture effectivement choisie et la franchise. [2]
Examiner les exclusions et les circonstances du vol
Une garantie vol souscrite ne signifie pas que toute demande sera indemnisée : les exclusions et l’appréciation des circonstances comptent aussi. Service Public donne comme exemples de situations susceptibles d’être exclues selon le contrat un vol sans effraction ou facilité par une négligence, comme des clés laissées dans le véhicule ou des portes non verrouillées. Les clauses exactes varient d’un contrat à l’autre. [1]
Les dispositions générales du seul contrat L’Olivier LOA012 mentionnent aussi des exclusions visant certains vols commis par des proches ou des personnes désignées, les vols facilités par des clés laissées dans le véhicule et plusieurs vols partiels. Ces exemples ne doivent pas être transposés à un autre contrat : recherchez les exclusions applicables dans vos propres conditions générales et particulières. [2]
Réunir les preuves adaptées aux faits
Les pièces utiles dépendent des faits et des exigences du contrat : il n’existe pas ici de dossier universel. Service Public cite notamment la copie du dépôt de plainte et la carte grise ; des témoignages ou des photographies peuvent aussi contribuer à documenter les circonstances. [1]
L’absence de traces d’effraction peut conduire l’assureur à contester la preuve du vol, mais d’autres éléments peuvent alors être présentés. Dans le contrat L’Olivier LOA012 seulement, la preuve de menaces ou de violences peut être apportée par tout moyen selon ses conditions : le document cite notamment l’attestation de plainte relatant les circonstances, des témoignages admissibles sous réserve de ses exclusions, un certificat médical en cas de violence et une vidéo si elle existe. [2]
Que faire après un car-jacking ?
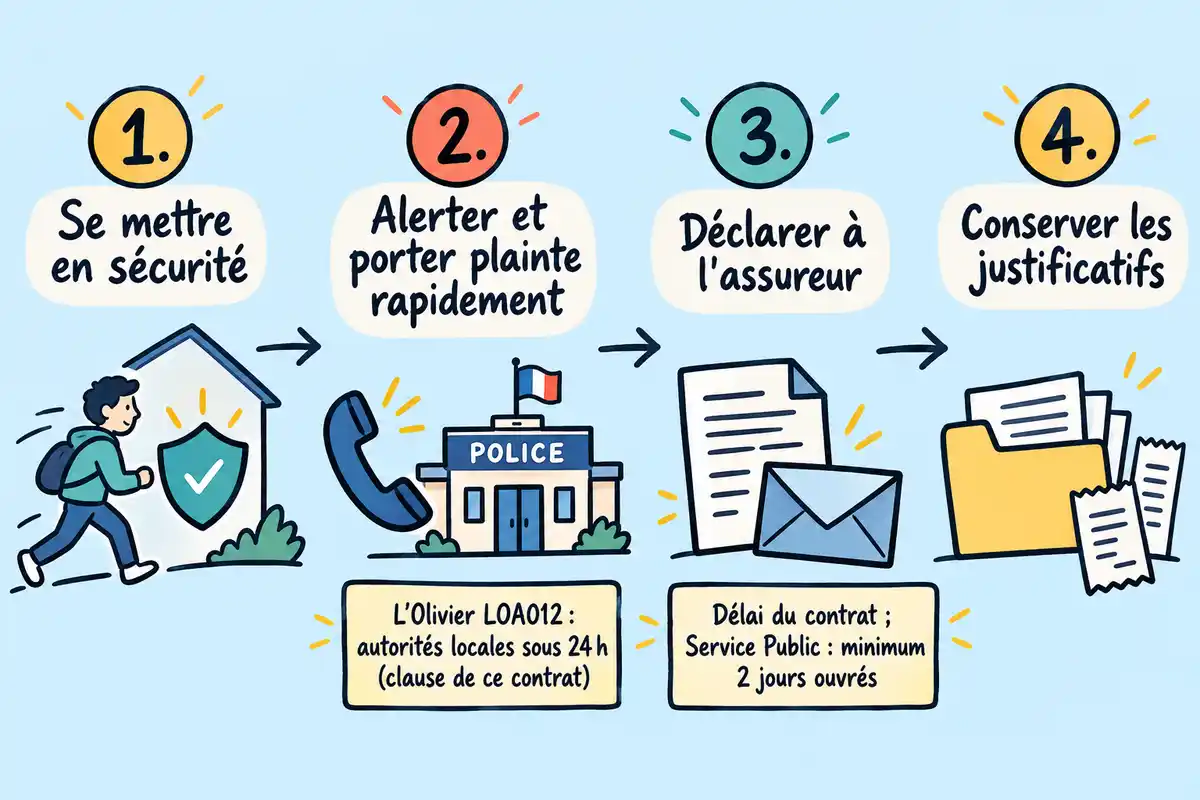
Après un car-jacking, la sécurité des personnes passe avant les formalités. Une fois en mesure d’agir, l’ordre pratique est de prévenir les autorités, de porter plainte rapidement, puis de déclarer le sinistre à l’assureur dans le délai prévu par le contrat. [3]
Se mettre en sécurité et alerter les autorités
Éloignez-vous du danger et privilégiez la sécurité des personnes ; contactez les autorités dès que la situation le permet. Le Crédit Agricole recommande de ne pas opposer de résistance physique lors d’une agression. La réaction dépend toutefois des circonstances : aucun protocole officiel détaillé de mise en sécurité n’est établi ici. [4]
Déposer plainte rapidement en relatant les circonstances
Portez plainte rapidement auprès de la police ou de la gendarmerie et relatez les circonstances avec précision. Service Public indique que le dépôt de plainte fournit une preuve à transmettre à l’assureur et permet également de signaler le vol des papiers ou documents du véhicule. Il ne fixe pas de délai légal général de plainte propre au car-jacking. [3]
Un délai différent figure dans le contrat L’Olivier LOA012 : il demande d’aviser les autorités locales au plus tard dans les 24 heures. Il s’agit d’une clause de ce contrat particulier, pas d’un délai général applicable à toutes les plaintes. [2]
Déclarer le sinistre dans le délai du contrat
Déclarez le vol à votre assureur dans le délai prévu par votre contrat et joignez les éléments permettant d’identifier l’assuré et le sinistre. Service Public indique un délai minimal de deux jours ouvrés pour cette déclaration. Le contrat L’Olivier LOA012 fixe lui aussi deux jours ouvrés pour déclarer un vol, mais cette clause ne permet pas de présumer le délai d’un autre assuré. [3]
- Vos nom et adresse, ainsi que votre numéro de contrat.
- Les circonstances du vol et les dommages constatés.
- La copie du récépissé de dépôt de plainte.
- Selon votre situation et les demandes de l’assureur, la carte grise, des justificatifs d’achat ou de location et les jeux de clés peuvent compléter le dossier.
Attendre l’accord de l’assureur avant de réparer un véhicule retrouvé
Si le véhicule est retrouvé endommagé ou si vous déclarez une tentative de vol, demandez l’accord écrit de l’assureur avant d’engager les réparations. Service Public recommande, en cas de réparation urgente, de prévenir l’assureur et de conserver les factures détaillées pour justifier les dépenses. [3]
Quels réflexes peuvent réduire le risque de car-jacking ?
Quelques habitudes peuvent réduire certaines occasions de vol, sans garantir qu’un car-jacking sera évité. Les conseils ci-dessous sont rapportés par le Crédit Agricole et doivent s’adapter au véhicule et à la situation ; si une agression survient, la protection des personnes reste prioritaire. [4]
Rester vigilant à l’arrêt et à faible vitesse
Aux feux et dans les embouteillages, le Crédit Agricole conseille de rester attentif à l’environnement. Il recommande aussi de verrouiller les portières à l’arrêt ou à faible vitesse lorsque cela convient au véhicule et à la situation, et de garder les objets de valeur hors de vue. Ce sont des réflexes de vigilance, pas une protection garantie contre une agression. [4]
Protéger les documents et choisir les dispositifs adaptés
Évitez de laisser les papiers du véhicule ou un double des clés dans l’habitacle. Pour le risque de mouse-jacking, l’article du Crédit Agricole évoque également l’étui anti-ondes pour les clés ; il mentionne un traceur GPS, sans établir que ces dispositifs préviennent une agression ou garantissent la protection du véhicule. Leur intérêt dépend du risque visé et de l’équipement concerné. [4]
En cas de car-jacking, protégez d’abord les personnes, puis portez plainte rapidement et déclarez le vol dans le délai de votre contrat. Pour savoir si une indemnisation est possible, vérifiez la garantie vol, ses exclusions, les franchises et les preuves demandées. Conservez les éléments disponibles : ils peuvent aider à examiner le dossier, sans garantir son issue. [1]
Questions fréquentes
Une assurance au tiers rembourse-t-elle automatiquement un véhicule volé par car-jacking ?
Non, une formule au tiers ne garantit pas automatiquement l’indemnisation d’un véhicule volé lors d’un car-jacking. La garantie vol est facultative : vérifiez qu’elle figure dans votre contrat et consultez son périmètre, ses exclusions et ses franchises. Le seul contrat L’Olivier LOA012 cité ici prévoit expressément la couverture des menaces ou violences contre le conducteur ou les passagers, même sans effraction ; cela ne permet pas de conclure pour les autres contrats. [1]
L’absence de traces d’effraction empêche-t-elle toute indemnisation ?
Non, l’absence de traces d’effraction n’exclut pas nécessairement toute indemnisation. Les preuves admises et les clauses applicables dépendent du contrat et des circonstances ; Service Public indique que d’autres éléments peuvent aider à établir les faits. À titre d’exemple limité, le contrat L’Olivier LOA012 prévoit une couverture en cas de menaces ou violences sans effraction, sous réserve de prouver ces faits par les moyens prévus au contrat. [1]
Quels documents préparer pour déclarer le vol à l’assureur ?
Préparez les éléments permettant d’identifier le contrat et le sinistre : nom, adresse, numéro de contrat, circonstances du vol et dommages constatés, ainsi que la copie du récépissé de plainte. Selon la situation et le contrat, l’assureur peut aussi demander la carte grise, des justificatifs d’achat ou de location et les jeux de clés. [3]
Un traceur GPS suffit-il à prévenir un car-jacking ?
Un traceur GPS ne suffit pas à prévenir un car-jacking. L’article du Crédit Agricole évoque ce dispositif, mais les éléments disponibles n’établissent pas son efficacité générale face à une agression. La vigilance et la sécurité des personnes restent prioritaires ; un traceur concerne surtout le repérage du véhicule, tandis que l’étui anti-ondes mentionné dans l’article vise le risque de mouse-jacking. [4]

Les chiffres sur les véhicules ciblés sont frappants. Si les SUV sont les plus volés, cela signifie qu’il vaut mieux aussi se renseigner sur les marques moins prisées. Elles pourraient devenir une alternative intéressante pour éviter les soucis.
Tous ces conseils sur la prévention sont vraiment utiles. Avez-vous pensé à installer un film de sécurité sur vos vitres ? Cela pourrait offrir une couche de protection supplémentaire contre les voleurs, surtout pour les SUV !
Il est intéressant de penser aux endroits où l’on gare son véhicule. Préférer un parking éclairé et fréquenté peut vraiment faire la différence. D’ailleurs, la localisation d’un stationnement peut-elle influer sur le coût de l’assurance ? Ça mérite d’être vérifié.
C’est fou comme de petites habitudes peuvent faire une grande différence. Par exemple, avoir l’habitude de planquer ses clés dans une boîte métallique pour éviter le « mouse jacking », c’est simple et malin. Qui aurait cru qu’une ancienne boîte à biscuits pourrait servir de protection ?
Vérifier son contrat d’assurance, c’est vraiment capital. Une petite lecture de ces lignes, et ça pourrait faire toute la différence. Parfois, on découvre des détails surprenants qui peuvent changer la mise en cas de problème.
Pour éviter le car-jacking, être vigilant aux feux rouges et garder les objets de valeur hors de vue est sage. Par contre, garder les fenêtres légèrement ouvertes pourrait être risqué, non ? Que pensez-vous d’autres astuces pour sécuriser sa voiture ?
C’est vrai que la vigilance est cruciale, mais comment sécuriser encore plus un véhicule ? Une alarme de voiture pourrait-elle vraiment faire la différence ? J’imagine que ça pourrait dissuader les voleurs.
Intéressant ce que vous dites sur les endroits de stationnement. Et si on se penchait sur l’idée d’utiliser des applications qui signalent les zones à risque ? Ça pourrait aider à éviter certains quartiers trop ennuyants.