Après le vol d’une voiture, le remboursement dépend d’abord de la garantie vol souscrite, puis de la valeur retenue et des conditions du contrat. Pour comprendre le montant et le délai d’indemnisation, il faut déclarer le sinistre, réunir les pièces utiles et distinguer l’attente avant réclamation du paiement lui-même. La découverte du véhicule ou un désaccord sur son estimation peuvent aussi modifier la suite du dossier. [1]
Les repères pour votre indemnisation
- La garantie vol doit figurer dans votre contrat ; le nom de la formule ne suffit pas à le vérifier. [2]
- Portez plainte rapidement, puis déclarez le sinistre dans le délai contractuel, qui ne peut être inférieur à deux jours ouvrés. [1]
- La VRADE estime le coût d’un véhicule équivalent, mais le contrat peut prévoir une autre base de valeur. [2]
- Le délai proche d’un mois concerne généralement l’attente avant la réclamation, pas une date universelle de paiement. [3]
- Une contre-expertise peut être demandée si le désaccord persiste ; elle est à la charge de l’assuré selon la MAIF. [4]
Votre contrat couvre-t-il le vol de votre voiture ?
La première étape consiste à vérifier que votre contrat prévoit bien une garantie vol. L’assurance auto obligatoire ne couvre pas à elle seule la disparition de votre voiture : les garanties et leurs conditions sont définies par le contrat. [2]
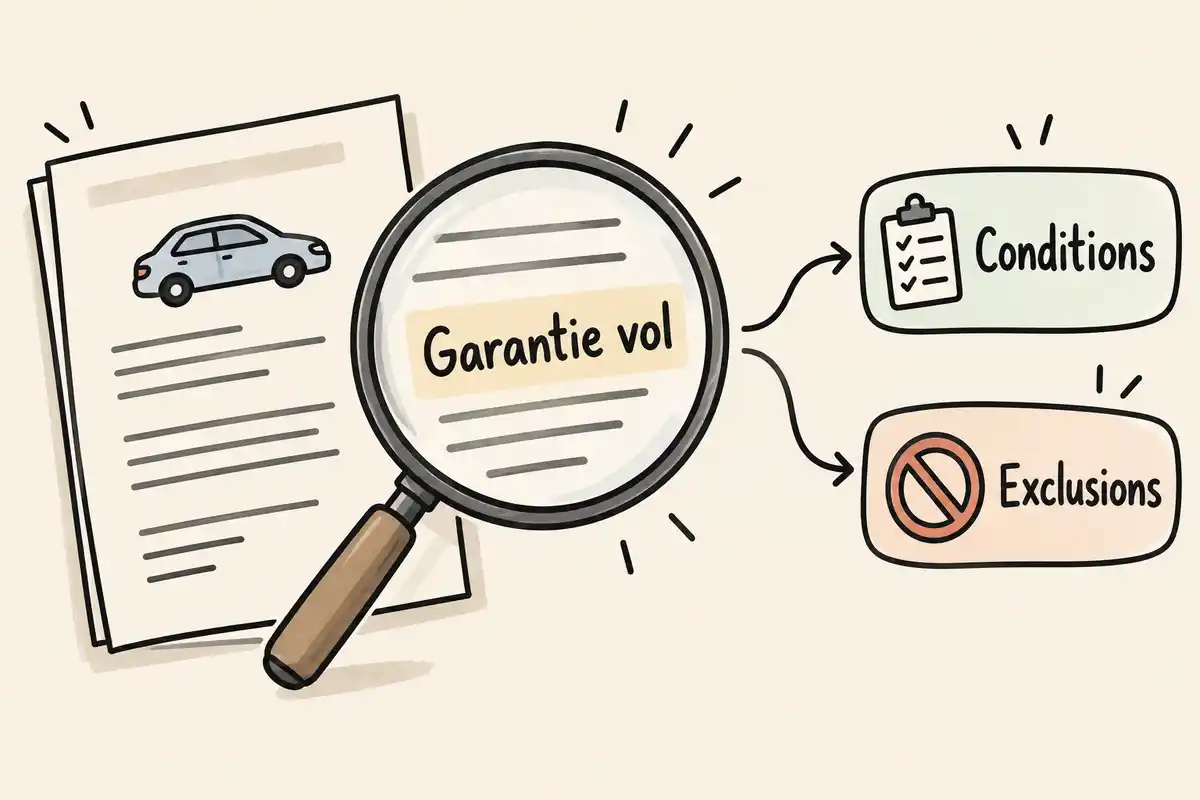
Vérifier la garantie vol, au-delà du nom de la formule
Cherchez la garantie vol dans les conditions particulières, puis lisez les conditions générales qui en précisent les exclusions et les modalités. Le seul nom d’une formule ne suffit pas : une formule au tiers simple ne permet pas de conclure qu’un vol est couvert, et les appellations commerciales varient d’un assureur à l’autre. Vérifiez aussi les conditions qui concernent votre véhicule et les dispositifs de protection éventuellement exigés. [2]
Examiner les conditions de preuve du vol
Des traces d’effraction peuvent contribuer à établir le vol, mais leur absence ne signifie pas automatiquement que l’indemnisation sera refusée. L’assureur peut examiner d’autres éléments, par exemple des témoignages ou une expertise, ainsi que les circonstances de la disparition. Les clauses relatives aux clés et au verrouillage comptent également : si les clés sont restées dans le véhicule ou si celui-ci n’était pas verrouillé, l’assureur peut invoquer ces faits selon les conditions du contrat. Décrivez la situation avec précision et réunissez les éléments dont vous disposez. [2]
Que faire dès la découverte du vol ?
Après la découverte du vol, deux démarches distinctes sont à effectuer : porter plainte auprès de la police ou de la gendarmerie, puis déclarer le sinistre à l’assureur dans le délai prévu par votre contrat. L’une établit les circonstances auprès des autorités ; l’autre ouvre le dossier d’indemnisation. [1]
Porter plainte rapidement et conserver le récépissé
Portez plainte rapidement auprès de la police ou de la gendarmerie et expliquez quand et dans quelles circonstances le véhicule a disparu. Si les papiers ou d’autres documents du véhicule ont également été volés, indiquez-le dans votre déclaration. Conservez le récépissé : il sera utile pour l’instruction de votre dossier d’assurance. [1]
Déclarer le sinistre à l’assureur dans le délai du contrat
Déclarez le vol à votre assureur dans le délai indiqué au contrat. Ce délai ne peut pas être inférieur à deux jours ouvrés. Décrivez les circonstances de la disparition et demandez quelles pièces sont nécessaires pour votre dossier : les justificatifs attendus peuvent varier selon la situation et le contrat. [1]
Rassembler les pièces qui étayent le dossier
Préparez les documents qui peuvent aider l’assureur à examiner le vol et la valeur du véhicule. Selon le dossier, il pourra notamment s’agir du récépissé de plainte, des documents du véhicule, de la facture d’achat, des clés ou de justificatifs concernant un système de détection. Les factures d’entretien et de réparation, les photos et les preuves d’équipements peuvent également être utiles. La liste est indicative : demandez à l’assureur ce qu’il lui faut et conservez une copie des justificatifs comme des échanges. [1]
Comment se forme le montant du remboursement ?
Pour comprendre le montant proposé, repérez d’abord la valeur retenue pour le véhicule, puis les garanties de valeur prévues au contrat et les éventuelles déductions. La base dépend de votre couverture : l’offre ne se résume donc pas à une estimation isolée. [1]
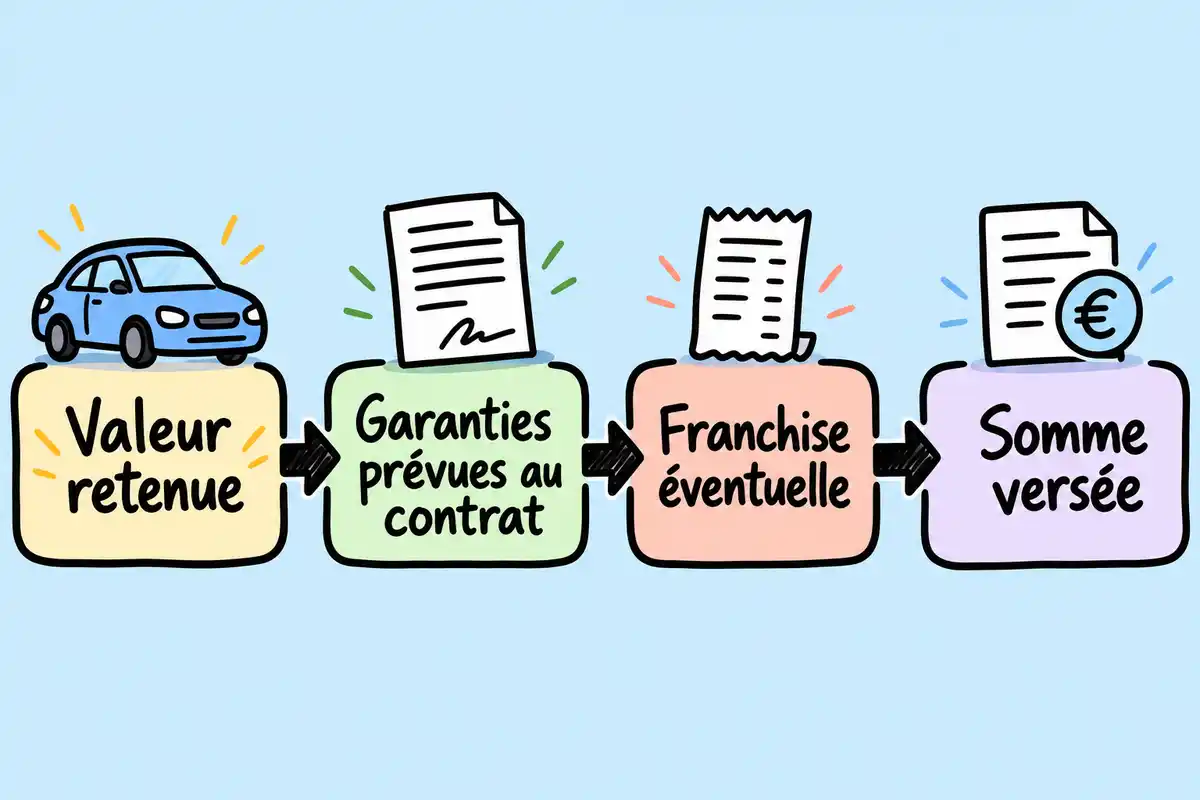
La valeur du véhicule juste avant le vol
Lorsque la voiture n’est pas retrouvée, l’indemnité est généralement calculée à partir de la valeur du véhicule au jour du vol, évaluée à dire d’expert. La VRADE, ou valeur de remplacement à dire d’expert, cherche à estimer le coût d’acquisition d’un véhicule équivalent sur le marché de l’occasion. L’expert peut prendre en compte le modèle, l’âge, le kilométrage, l’état, l’entretien, les équipements et le marché. La valeur vénale et la VRADE sont parfois rapprochées dans les explications, mais ne désignent pas nécessairement une même base contractuelle. Les justificatifs d’entretien, les photos et les preuves d’équipements peuvent aider à étayer l’évaluation. [1]
Les garanties de valeur prévues au contrat
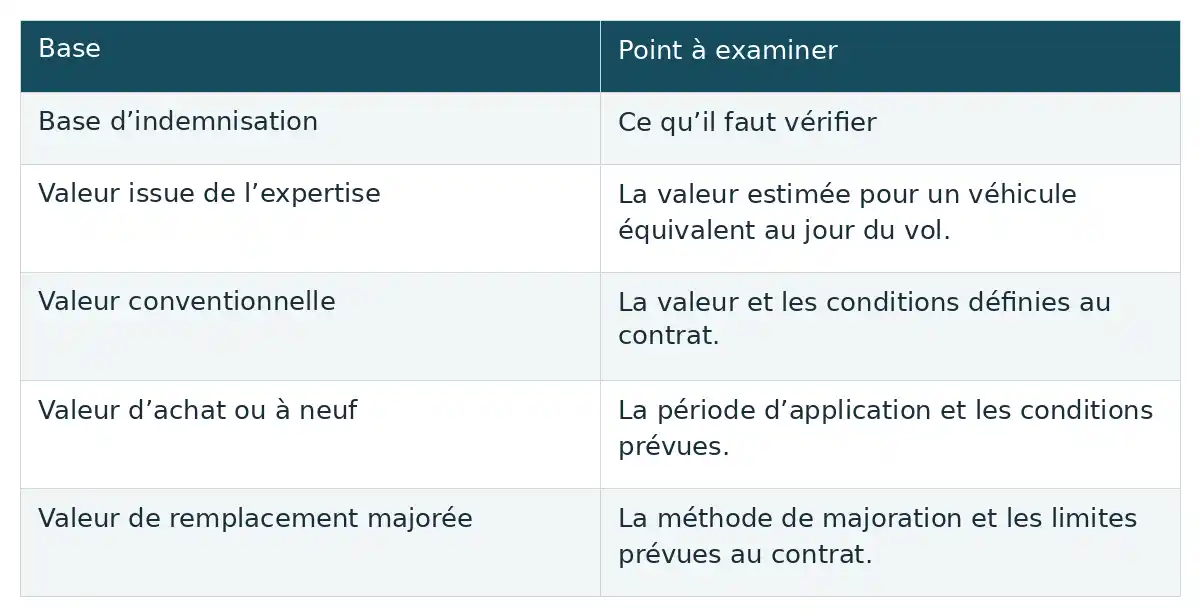
Votre contrat peut retenir une base différente de la valeur issue de l’expertise. Une valeur conventionnelle est définie selon les modalités prévues au contrat ; une garantie en valeur d’achat ou à neuf peut s’appliquer pendant une période déterminée ; une valeur de remplacement majorée peut compléter l’évaluation de marché. Ces garanties ne sont pas interchangeables : vérifiez leur définition, leur durée et leurs conditions avant de comparer l’offre. Les appellations et modalités propres à un assureur ne s’appliquent pas automatiquement à un autre contrat. [2]
| Base | Point à examiner |
|---|---|
| Base d’indemnisation | Ce qu’il faut vérifier |
| Valeur issue de l’expertise | La valeur estimée pour un véhicule équivalent au jour du vol. |
| Valeur conventionnelle | La valeur et les conditions définies au contrat. |
| Valeur d’achat ou à neuf | La période d’application et les conditions prévues. |
| Valeur de remplacement majorée | La méthode de majoration et les limites prévues au contrat. |
Afficher le tableau en image
La franchise et la somme effectivement versée
La valeur retenue et la somme effectivement versée peuvent différer. Le contrat peut prévoir une franchise déduite de l’indemnité, mais il faut vérifier son montant et les options éventuellement souscrites, comme un rachat de franchise. Lisez l’offre poste par poste : base d’évaluation, garantie de valeur appliquée, franchise et autres déductions éventuelles. Ne supposez pas qu’une franchise s’applique de la même façon dans tous les contrats. [5]
Quand l’indemnité peut-elle être versée ?
Le délai de déclaration, l’attente avant de réclamer l’indemnité et le délai de paiement sont trois repères différents. Le dossier passe généralement par la déclaration, son instruction et la recherche du véhicule, puis la demande d’indemnisation, l’offre et enfin le versement selon les modalités du contrat. Il n’existe pas ici de date universelle de virement à promettre. [1]
Attendre l’échéance prévue si la voiture reste introuvable
Si la voiture reste introuvable, il faut généralement attendre l’échéance prévue au contrat avant de réclamer l’indemnisation. Les indications disponibles évoquent souvent une période proche de 30 jours ou d’un mois. Il s’agit d’un délai d’attente contractuel avant la réclamation, pas d’un délai légal universel de paiement après acceptation de l’offre. [3]
Vérifier les modalités de l’offre et du paiement
Pour suivre l’offre et le paiement, vérifiez auprès de l’assureur la date à partir de laquelle le délai contractuel se calcule, les pièces qui manquent encore et les modalités du versement. Service Public indique que le versement intervient contre remise des clés et des papiers du véhicule. Si ceux-ci ont aussi été volés, signalez-le dans la plainte et demandez quelles pièces fournir. Le délai entre l’acceptation de l’offre et le paiement dépend des modalités applicables à votre dossier : faites-les confirmer plutôt que de vous fier à un nombre de jours général. [1]
Que change la découverte de la voiture ?
La suite dépend surtout du moment où le véhicule est retrouvé et de son état. Une découverte avant le versement conduit généralement à examiner sa récupération et les dommages éventuels ; après le versement, le contrat peut prévoir un choix entre conserver l’indemnité et céder la voiture, ou reprendre celle-ci en restituant tout ou partie de l’indemnité. [1]
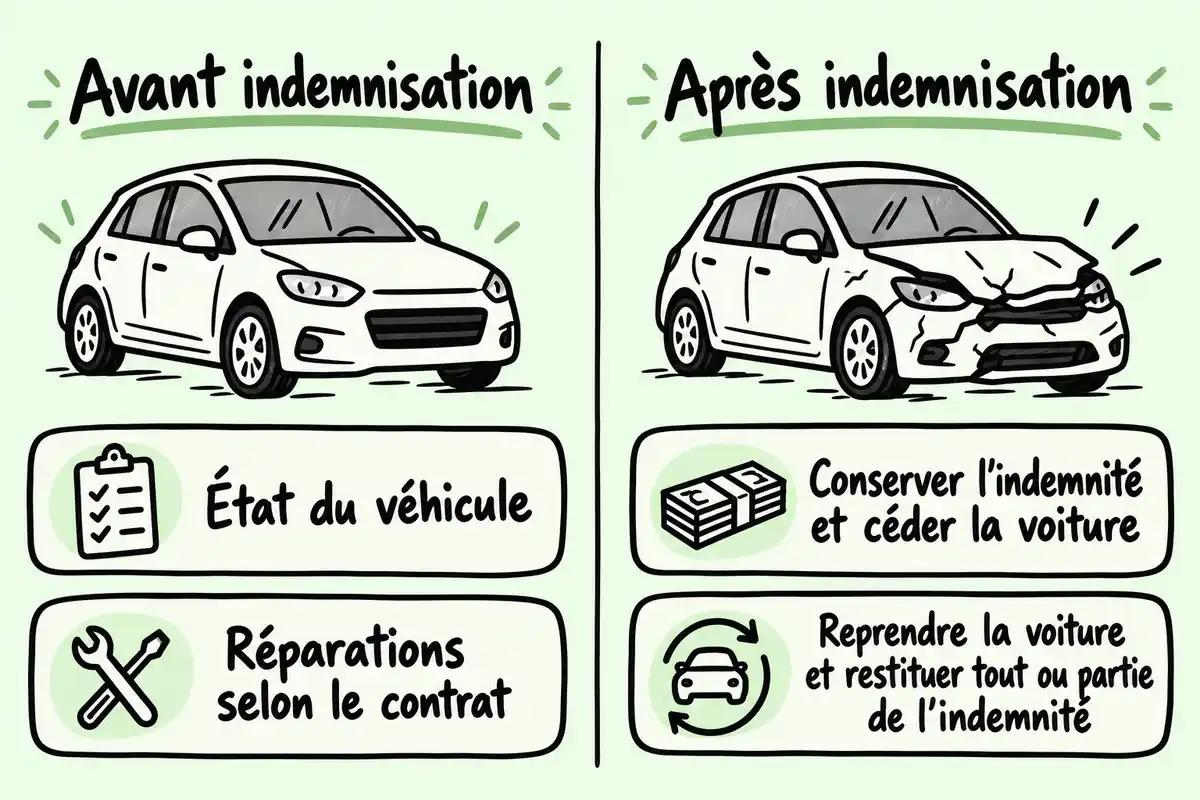
Voiture retrouvée avant l’indemnisation : récupération et réparations
Si la voiture est retrouvée avant l’indemnisation ou avant l’échéance prévue au contrat, les contrats évoqués prévoient généralement sa récupération par l’assuré. Faites constater son état et contactez l’assureur pour connaître la prise en charge des réparations et des frais de récupération. Ceux-ci peuvent être couverts s’ils sont justifiés ou autorisés ; les réparations dépendent des garanties et peuvent donner lieu à une franchise. Demandez un accord écrit avant d’engager des réparations, sauf urgence : dans ce cas, prévenez l’assureur et gardez les preuves de l’état du véhicule et des dépenses. [1]
Voiture retrouvée après le versement : indemnité ou reprise
Si la voiture réapparaît après le versement, les modalités prévues au contrat peuvent vous laisser deux possibilités : conserver l’indemnité et céder le véhicule à l’assureur, ou reprendre le véhicule en restituant tout ou partie de la somme reçue. Le montant à restituer et les conditions de reprise peuvent dépendre du contrat et de l’état de la voiture. Faites confirmer ces modalités par l’assureur avant de choisir. [1]
Comment réagir à une offre jugée trop faible ?
Si l’offre vous paraît trop faible, commencez par vérifier les éléments retenus et les clauses appliquées. Une discussion précise, appuyée par des justificatifs, permet de signaler les erreurs ou les caractéristiques du véhicule qui n’auraient pas été prises en compte. [1]
Relire le rapport et réunir les justificatifs de valeur
Relisez le rapport d’expertise et comparez ses données aux documents du véhicule : modèle, kilométrage, état, équipements et entretien. Réunissez le carnet d’entretien, les factures de réparation ou d’entretien, ainsi que les photos disponibles. Indiquez clairement les points contestés et joignez les pièces qui les étayent. Gardez une copie des éléments transmis pour pouvoir suivre les échanges avec l’assureur. [4]
Demander une contre-expertise si le désaccord persiste
Si le désaccord sur la valeur persiste après la lecture du rapport et l’envoi de justificatifs, une contre-expertise peut être demandée. La MAIF indique que cette démarche est à la charge de l’assuré. Renseignez-vous sur ses conditions et son coût avant de la lancer ; les modalités qui suivent dépendent du dossier et ne sont pas détaillées ici. [4]
Pour savoir comment se faire rembourser après un vol, vérifiez d’abord la garantie réellement souscrite, puis respectez les démarches et délais prévus pour votre dossier. Comparez ensuite l’offre à la valeur retenue et aux clauses de votre contrat. Si la voiture est retrouvée ou si l’estimation vous semble inexacte, demandez à l’assureur les modalités applicables et appuyez vos échanges sur des justificatifs. [1]
Questions fréquentes
L’absence de traces d’effraction empêche-t-elle d’être indemnisé ?
Non, l’absence de traces d’effraction ne rend pas automatiquement l’indemnisation impossible. L’assureur peut discuter la preuve du vol, mais vous pouvez présenter les autres éléments disponibles, comme des témoignages ou les circonstances de la disparition. La décision dépend aussi des conditions de preuve et des exclusions prévues au contrat. [2]
Faut-il remettre les clés et les papiers du véhicule pour recevoir l’indemnité ?
Service Public indique que les clés et les papiers du véhicule sont remis pour le versement de l’indemnité. Si ces documents ont aussi été volés, signalez-le dans votre plainte et demandez à l’assureur quelles pièces fournir à la place. [1]
Les frais engagés pour récupérer une voiture retrouvée sont-ils remboursés ?
Ces frais peuvent être pris en charge s’ils sont justifiés ou autorisés, selon votre contrat. Gardez les factures et contactez l’assureur avant d’engager des frais, lorsque la situation le permet. [1]
Sources
- [1] Vol de véhicule : démarches à effectuer auprès de l’assurance | Service Public
- [2] Assurance : indemnisation du vol ou de la tentative de vol d’un véhicule | Service Public
- [3] Que faire en cas de vol d’un véhicule ? | Service Public
- [4] Valeur vénale du véhicule : définition et calcul – MAIF
- [5] Indemnisation assurance auto

La découverte du vol d’une voiture, c’est comme voir une œuvre d’art disparue. L’indemnisation, c’est une quête pour retrouver ce qui nous appartient.
Perdre une voiture, c’est une ombre qui plane au-dessus de notre quotidien. Les démarches sont un autre monde à naviguer.
C’est incroyable de voir à quel point la sécurité des véhicules a évolué. Les traceurs GPS, c’est l’avenir, non ?
C’est intéressant de penser à la valeur à neuf ! Ça aide vraiment à se couvrir, surtout pour les nouveaux véhicules. Mais je me demande comment ça fonctionne si on a fait quelques aménagements ou personnalisations ? Est-ce que ça compte pour la valeur à neuf ?
Une autre astuce à considérer, c’est de garder toutes les factures des réparations ! Cela peut vraiment jouer en votre faveur pour l’expertise. Ça peut sembler chouette de faire un joli carnet d’entretien, mais au final, c’est un bon investissement !
C’est fou de penser que la valeur de remboursement dépend vraiment de l’état général et des factures d’entretien. Ça donne envie de chouchouter sa voiture encore plus, pas vrai ? Qui sait, ça pourrait faire la différence le jour du vol.
Avez-vous déjà pensé à comment l’âge et le kilométrage de la voiture influencent vraiment sa valeur ? C’est fou de réaliser que chaque petit trajet compte pour l’expert en cas de vol. Ça donne envie de calculer !
Les documents à rassembler pour l’indemnisation peuvent sembler intimidants. Mais est-ce que tout le monde pense à des photos de l’intérieur pour prouver l’état avant le vol ? Cela pourrait éviter des soucis de contestation !