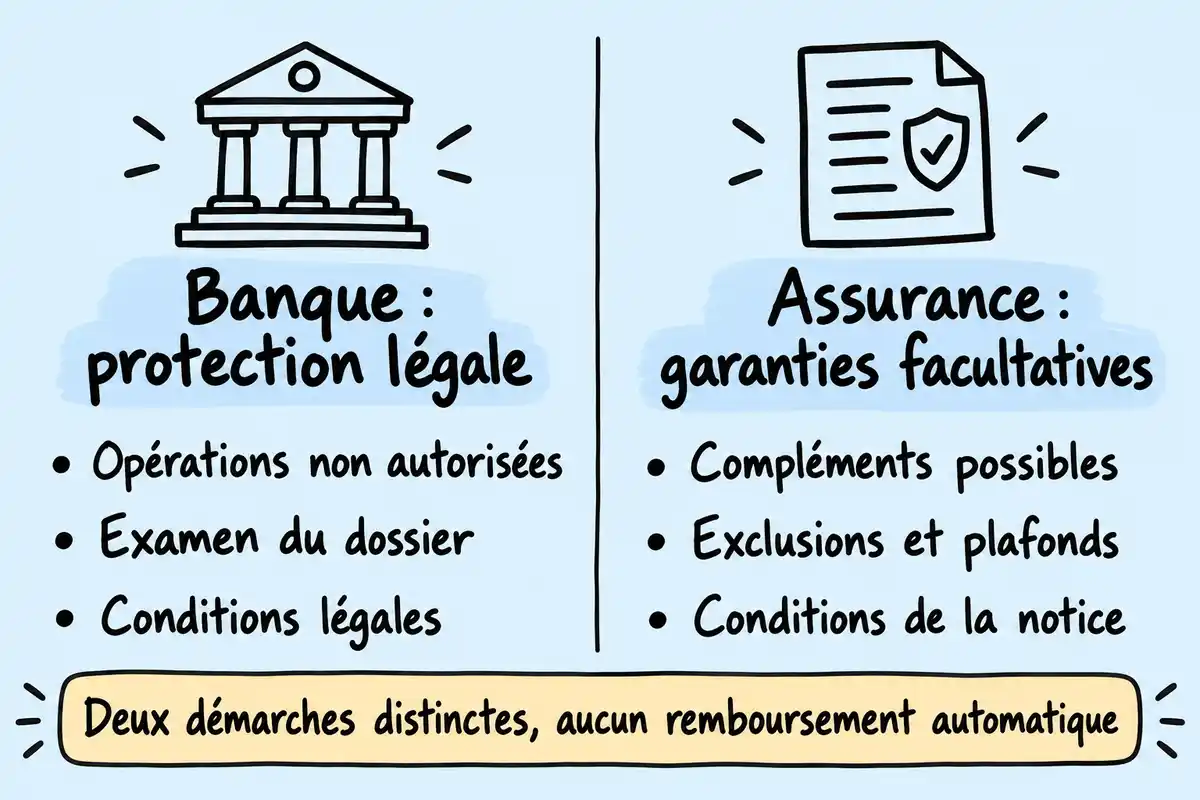
Votre carte bancaire a été volée ? Faites opposition sans attendre, puis distinguez deux demandes : le remboursement des paiements non autorisés auprès de la banque et l’éventuelle indemnisation prévue par une assurance facultative. La protection légale existe sans cette assurance. Un contrat peut apporter un complément, mais il ne garantit pas le remboursement de toute fraude. [1]
Les premiers repères pour agir
- Faites opposition au plus vite par un canal officiel et conservez le numéro d’enregistrement. [2]
- L’opposition bloque la carte ; adressez séparément votre demande de remboursement à la banque. [2]
- L’assurance facultative n’est pas nécessaire pour demander l’examen d’un paiement non autorisé ; l’issue dépend de l’opération et des circonstances.
- Vérifiez les événements couverts, exclusions et plafonds : les garanties d’assurance varient selon le contrat. [1]
- La banque ne peut pas exiger une plainte avant d’instruire le remboursement ; l’assurance peut prévoir des obligations distinctes.
Voici les gestes à accomplir, les repères pour comprendre la réponse de la banque et les clauses à examiner avant de choisir une assurance. Deux exemples de notices permettent ensuite de comprendre pourquoi un plafond doit toujours se lire avec ses conditions.
Carte volée ou paiement suspect : que faire immédiatement ?
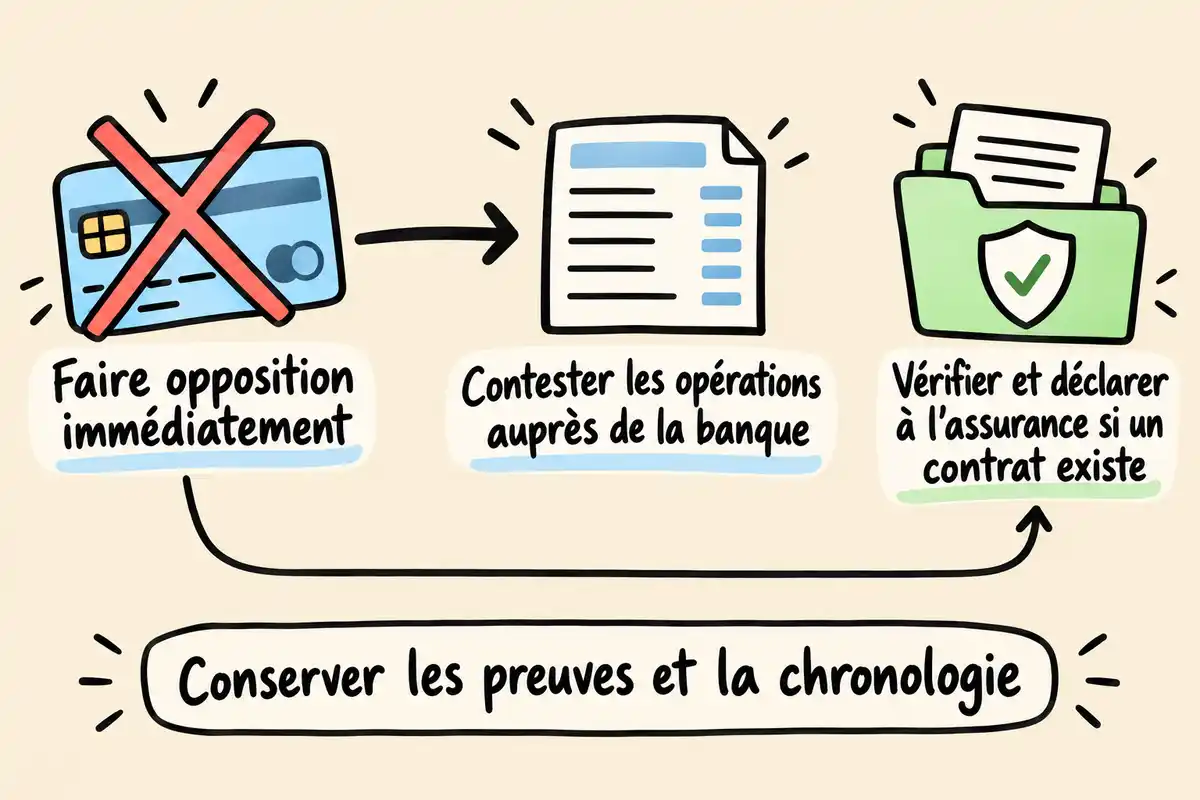
Faites opposition au plus vite, puis contestez les opérations concernées et prévenez votre assureur si vous avez un contrat. Ces démarches ont des fonctions différentes : bloquer la carte ne rembourse pas les paiements déjà effectués. [2]
- Faites opposition par les canaux officiels de votre banque ou le serveur interbancaire. À l’étranger, contactez rapidement l’établissement : certaines banques imposent un numéro spécifique. Retrouvez ce canal dans vos documents bancaires ou votre espace officiel.
- Conservez le numéro d’enregistrement et notez la date ainsi que l’heure de l’opposition. Service Public précise que cette démarche est définitive et qu’elle peut être payante, avec des frais variables selon la banque.
- Repérez les opérations contestées sur vos relevés. Notez leurs dates, montants et libellés ; conservez les messages et échanges utiles pour reconstituer les faits.
- Adressez une demande de remboursement distincte à la banque, selon sa procédure. Décrivez ce que vous avez constaté et les éventuelles actions que vous avez réalisées, sans attendre un dépôt de plainte pour engager cette contestation.
- Prévenez séparément l’assureur si une assurance des moyens de paiement existe. Consultez immédiatement sa notice pour connaître les délais, les pièces et les obligations applicables.
Que rembourse la banque sans assurance complémentaire ?
La banque peut devoir rembourser une opération non autorisée sans assurance complémentaire, dans le cadre du Code monétaire et financier. L’opposition bloque l’usage ultérieur de la carte ; la demande de remboursement porte sur les opérations passées. Il faut distinguer un paiement sans consentement, une opération autorisée sous manipulation et un litige commercial, par exemple un achat non livré : leur analyse diffère. [3]
Contester rapidement sans attendre le délai de 13 mois
Signalez l’opération dès sa découverte, sans attendre. Service Public indique qu’un paiement frauduleux datant de plus de 13 mois ne peut plus être remboursé et qu’une opposition tardive peut compromettre le remboursement. Ce repère n’est ni une invitation à patienter ni un délai universel couvrant toutes les situations. L’Observatoire présente le remboursement immédiat comme le principe pour une opération non autorisée, sous les conditions applicables. En pratique, distinguez dans votre demande la date du débit, celle de sa découverte et celle de votre signalement. [2]
La franchise de 50 euros n’est pas systématique
Les 50 euros ne constituent pas une franchise systématique. Dans sa présentation du vol de carte, Service Public distingue trois cas : sans utilisation du code secret, le remboursement est intégral ; avec utilisation du code, aucun remboursement n’est prévu jusqu’à 50 euros dépensés ; au-delà, 50 euros restent à la charge du titulaire. Cette présentation ne détaille toutefois ni toutes les exceptions ni l’articulation avec l’authentification forte. Ne déduisez donc pas du seul montant débité la somme qui vous sera remboursée : les circonstances de l’opération doivent aussi être examinées. [2]
Authentification forte et négligence grave : le dossier doit être analysé
Une authentification forte ne suffit pas, à elle seule, à prouver le consentement. L’Observatoire recommande une première analyse sous un jour ouvré des paramètres techniques, de l’authentification et du contexte ; ce n’est pas une garantie de règlement dans ce délai. Il recommande un remboursement sans délai si l’opération n’est pas autorisée ou si le consentement demeure douteux. Un soupçon de fraude du client peut justifier un report, avec communication des raisons à la Banque de France. Sans authentification forte, une négligence, même grave, ne suffit pas à fonder un refus ; l’exception liée aux bonnes raisons de soupçonner une fraude du client demeure. Pour une opération fortement authentifiée dans les conditions légales, un refus doit s’appuyer sur des éléments suffisants établissant notamment l’autorisation, une négligence grave ou un manquement intentionnel. Ces recommandations ne remplacent ni les textes ni l’examen du dossier. [3]
Que peut ajouter une assurance des moyens de paiement ?
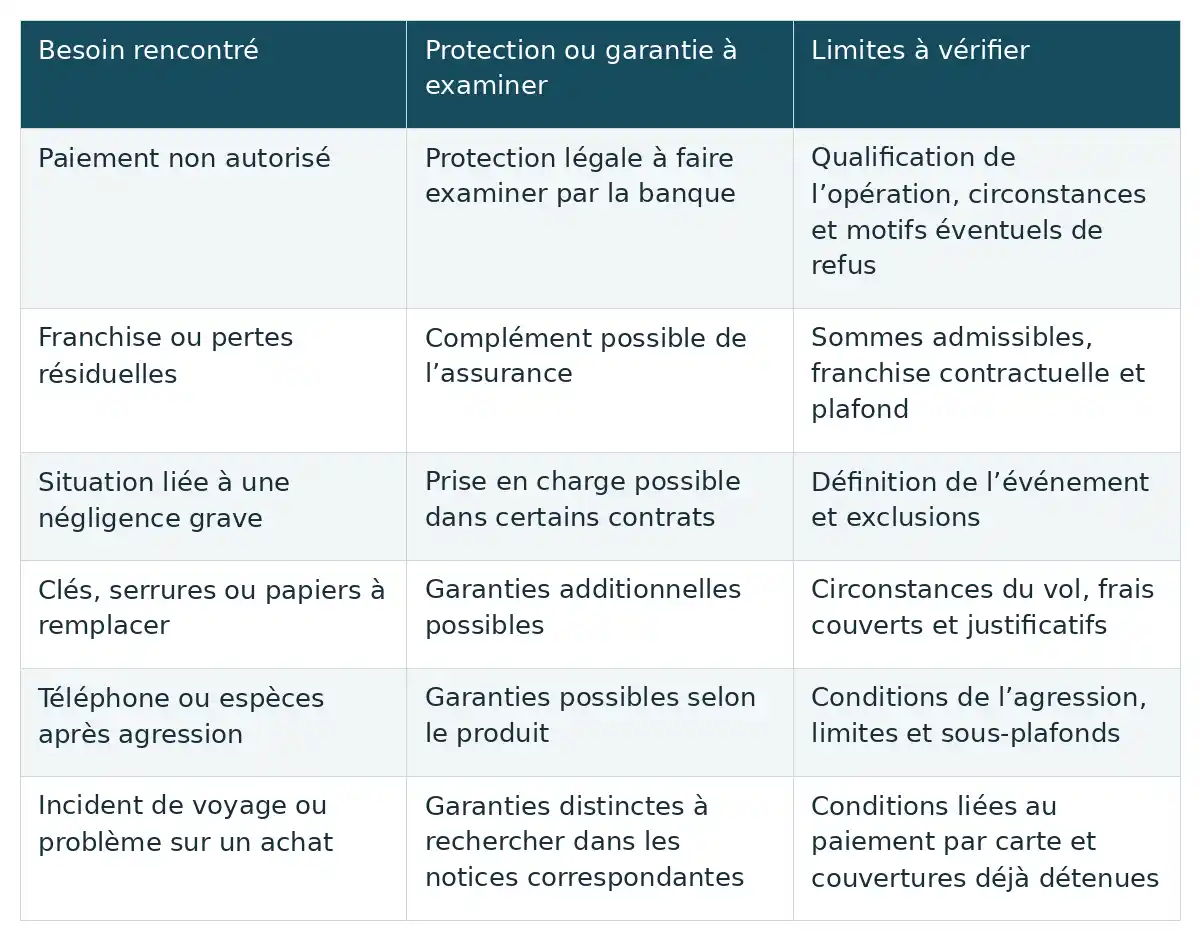
L’assurance des moyens de paiement est facultative. Elle peut compléter la protection bancaire ou couvrir d’autres conséquences d’un vol, mais seules les clauses de la notice permettent d’établir ce qui est garanti. [1]
| Besoin rencontré | Protection ou garantie à examiner | Limites à vérifier |
|---|---|---|
| Paiement non autorisé | Protection légale à faire examiner par la banque | Qualification de l’opération, circonstances et motifs éventuels de refus |
| Franchise ou pertes résiduelles | Complément possible de l’assurance | Sommes admissibles, franchise contractuelle et plafond |
| Situation liée à une négligence grave | Prise en charge possible dans certains contrats | Définition de l’événement et exclusions |
| Clés, serrures ou papiers à remplacer | Garanties additionnelles possibles | Circonstances du vol, frais couverts et justificatifs |
| Téléphone ou espèces après agression | Garanties possibles selon le produit | Conditions de l’agression, limites et sous-plafonds |
| Incident de voyage ou problème sur un achat | Garanties distinctes à rechercher dans les notices correspondantes | Conditions liées au paiement par carte et couvertures déjà détenues |
Afficher le tableau en image
L’ABE Infoservice invite aussi à rechercher les doublons. Une garantie portant sur des clés ou un téléphone peut déjà figurer dans un autre contrat : vérifiez son étendue avant de payer une protection supplémentaire. Les assurances voyage et achat associées à certaines cartes restent distinctes de l’assurance des moyens de paiement. [1]
Deux notices illustrent les écarts de garanties
Ces deux notices montrent comment lire les garanties. Elles concernent des publics différents : elles ne constituent ni un comparatif du marché ni une confirmation des offres actuellement commercialisées.
Pro Plus pour les professionnels
Pro Plus, de BPCE Assurance IARD pour la Caisse d’Épargne, vise les entreprises individuelles ou sociétés commerciales titulaires d’un compte professionnel ; un seul compte est couvert. Le document prévoit des pertes par carte avant opposition, limitées au reste à charge légal, et mentionne les frais de renouvellement de carte et d’opposition. Il annonce une couverture mondiale, avec notamment des exclusions pour les opérations après opposition, certaines opérations impliquant un membre de la famille et les fautes intentionnelles ou dolosives. Opposition et déclaration doivent respecter les délais contractuels, non chiffrés ici. [4]
Mon Assurance au Quotidien pour les particuliers
Mon Assurance au Quotidien, de Sogessur pour la Société Générale, s’adresse aux particuliers. La notice distingue les pertes résiduelles après perte ou vol de carte ou de chèques de la fraude par manipulation. Elle prévoit une carence de huit jours pour toutes les garanties et, en cas de vol, une plainte dans les deux jours ouvrés ainsi qu’une opposition auprès de l’émetteur. Les exclusions citées comprennent certains retraits avec code hors agression, le prêt de carte, certains vols par des proches, les escroqueries sentimentales, les virements et les ordres de prélèvement. [5]
Des plafonds propres à chaque garantie
| Produit | Garantie concernée | Limite annoncée dans la notice |
|---|---|---|
| Pro Plus | Carte : pertes avant opposition limitées au reste à charge légal | 1 350 euros par sinistre ; 1 600 euros par année d’assurance |
| Pro Plus | Chèques | 3 100 euros par sinistre et par année |
| Mon Assurance au Quotidien | Pertes résiduelles après perte ou vol de carte ou de chèques | 6 000 euros par sinistre et par an |
| Mon Assurance au Quotidien | Garantie distincte de fraude par manipulation | 100 euros par sinistre, une fois par an |
| Mon Assurance au Quotidien | Vol d’espèces : retraits auprès du Groupe Société Générale et Cash Services | 1 000 euros par sinistre et par an |
| Mon Assurance au Quotidien | Vol d’espèces : autres retraits | 500 euros |
Afficher le tableau en image
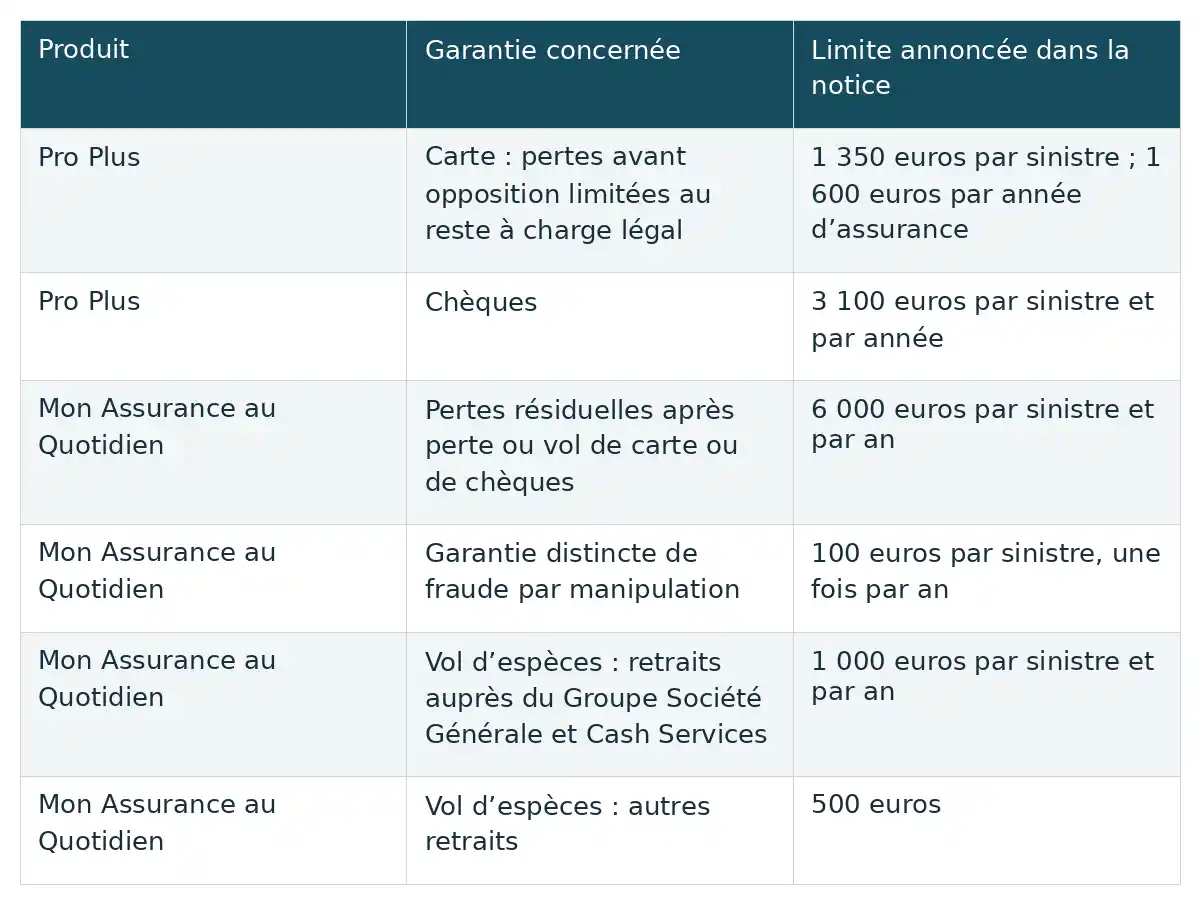
La lecture doit rester propre à chaque garantie : les 6 000 euros de pertes résiduelles ne deviennent pas un plafond de fraude par manipulation. Aucune cotisation n’est indiquée pour ces deux produits, ce qui exclut toute comparaison de rentabilité. Leurs documents contractuels complets précisent les conditions ; les plafonds ne sont pas des sommes automatiquement versées. [5]
Comment décider si cette assurance vous est utile ?
Cette assurance est utile si elle couvre un besoin réel que vos protections existantes laissent découvert, à un prix qui vous convient. Le plafond affiché ne suffit pas à prendre la décision.
- Vérifiez votre éligibilité : particulier ou professionnel, personnes assurées, comptes et moyens de paiement concernés. Une protection liée à un seul compte ne doit pas être supposée couvrir tous vos comptes.
- Lisez la définition de l’événement garanti. Perte, vol, agression et manipulation peuvent relever de clauses distinctes ; cherchez celle qui correspond au risque que vous voulez couvrir.
- Examinez les exclusions avant le plafond. Une somme élevée ne sert pas pour un événement exclu, comme certains prêts de carte ou certaines opérations visées par une notice.
- Distinguez plafond par sinistre, plafond annuel, sous-plafond et franchise. Plusieurs limites peuvent encadrer la même demande ; aucune ne constitue une indemnité forfaitaire acquise.
- Repérez la carence, les délais de déclaration et les pièces exigées. Une garantie souscrite ne doit pas être considérée comme immédiatement applicable si une carence est prévue.
- Comparez avec vos contrats existants, puis demandez le tarif correspondant à votre situation. Examinez le coût annuel au regard des seules garanties supplémentaires qui vous sont utiles.
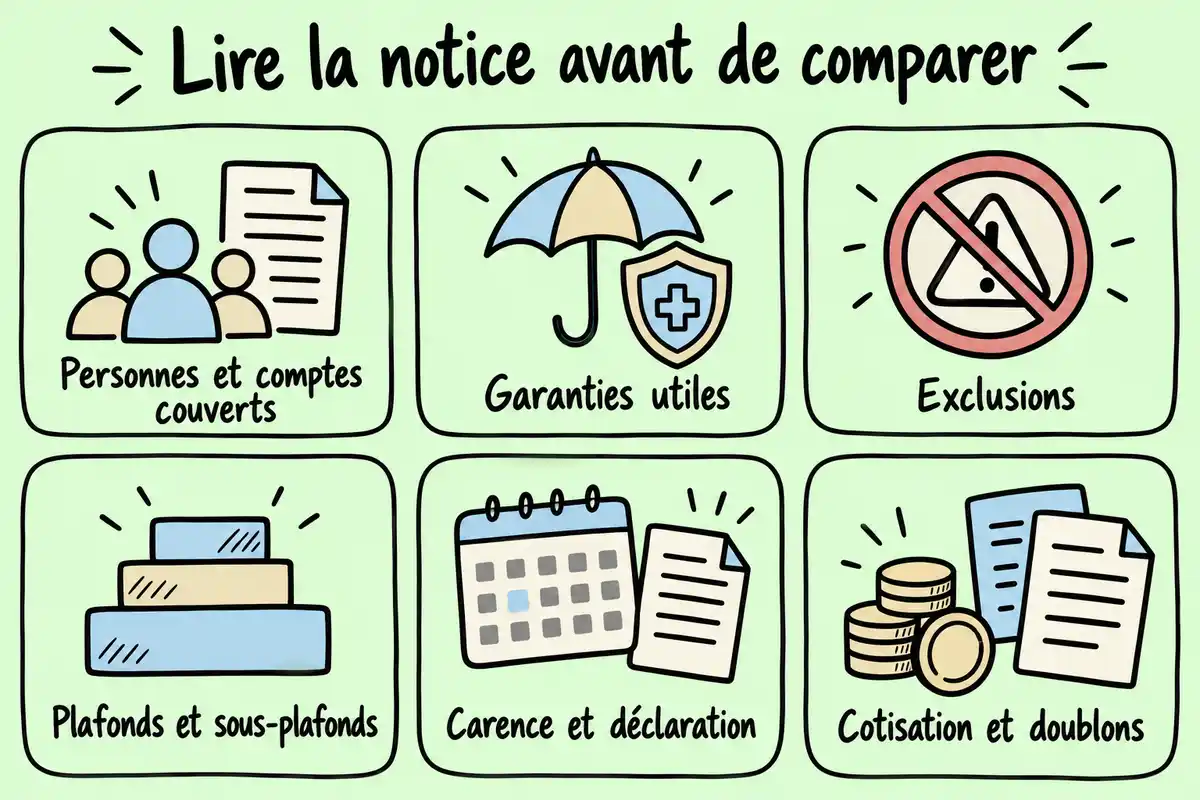
Pour lire une notice efficacement, partez d’une situation concrète, par exemple le vol d’un sac contenant carte, clés et papiers. Recherchez séparément chaque garantie, ses conditions et ses limites. Si une clause reste ambiguë, demandez une explication écrite avant de souscrire : le nom commercial du produit ne permet pas de résoudre cette ambiguïté.
Comment déclarer le sinistre et choisir le bon signalement ?
Déclaration à l’assureur, contestation bancaire et signalement aux forces de l’ordre peuvent avancer en parallèle. Chacune répond à un objectif différent et conserve ses propres modalités.
Déclarer à l’assureur selon les délais de sa notice
Déclarez le sinistre selon les délais de votre notice, avec une chronologie, les relevés, le justificatif d’opposition et les pièces demandées. France Assureurs évoque généralement cinq jours après l’événement ou deux jours en cas de vol ; ces repères ne sont pas universels. Ils ne doivent pas être confondus avec les deux jours ouvrés prévus par la notice Sogessur pour porter plainte en cas de vol, avec opposition auprès de l’émetteur. Pour Pro Plus, les délais contractuels ne sont pas chiffrés ici. Notez séparément chaque démarche accomplie et conservez ses justificatifs : une déclaration à la banque ne prouve pas, à elle seule, que l’assureur a été prévenu. [6]
Plainte et Perceval répondent à des situations distinctes
La plainte et le signalement sur la plateforme Perceval ne sont pas interchangeables. Service Public décrit la plainte au commissariat ou à la gendarmerie, par courrier au procureur, ou en ligne si l’auteur est inconnu, sous conditions. Un complément sur place peut être nécessaire ; si la démarche en ligne est acceptée, une copie numérique du procès-verbal est disponible. Le récépissé peut être transmis à la banque. Perceval concerne le signalement des fraudes à la carte en ligne : le seul vol matériel d’une carte ne permet pas de présumer l’éligibilité. Thésée vise certaines escroqueries sur internet, notamment au virement. Selon les recommandations publiées par la Banque de France, la plainte ne peut pas conditionner l’instruction du remboursement bancaire ; les obligations de l’assurance restent distinctes. [3]
Quels recours exercer si la banque refuse le remboursement ?
Demandez les motifs précis du refus et conservez les échanges. Une validation technique ou l’emploi du mot « négligence » ne dispense pas d’examiner les faits et les éléments invoqués. [3]
- Constituez un dossier factuel : opérations contestées, dates de découverte et d’opposition, chronologie, messages reçus, échanges avec la banque et éléments disponibles sur l’authentification. N’envoyez jamais votre code secret.
- Dans votre contestation initiale, décrivez précisément ce que vous avez fait ou non. Si vous avez validé une demande dans l’application, expliquez son contexte plutôt que de l’omettre.
- Si la réponse reste insatisfaisante, adressez une réclamation au prestataire selon sa procédure. Demandez sur quels faits repose le refus et comment votre absence de consentement a été analysée.
- Si le désaccord persiste, examinez la saisine du médiateur bancaire selon ses conditions. Consultez la procédure de votre établissement et celle du médiateur pour les modalités et délais applicables.
- Une action en justice reste possible après le rejet de la contestation initiale. Le parcours habituel de réclamation puis de médiation ne constitue pas un préalable judiciaire universel.
Si le refus invoque une négligence grave, l’authentification compte dans l’analyse. Selon l’Observatoire, ce motif ne suffit pas pour une opération sans authentification forte, sous réserve de l’exception liée à une fraude du client. Pour une opération fortement authentifiée dans les conditions légales, les motifs de refus doivent être étayés : une erreur ne doit pas être automatiquement assimilée à une faute grave. [3]
Quels réflexes réduisent le risque de nouvelle fraude ?
Quelques habitudes aident à repérer une anomalie et à interrompre une tentative de fraude. Elles restent utiles après le remplacement de la carte, sans supprimer tout risque.
- Surveillez régulièrement vos opérations et les notifications disponibles. Examinez les débits inconnus, même modestes, plutôt que de vous fier uniquement au solde.
- Protégez votre code secret et vos données de carte. Évitez de les laisser accessibles avec la carte ou de les communiquer pendant un échange non sollicité.
- Vérifiez une demande par un canal officiel retrouvé indépendamment du message reçu. Si l’échange devient pressant ou confus, interrompez-le avant toute validation.
- Gardez en tête deux risques différents : le phishing utilise la tromperie pour obtenir des données ou des validations ; le skimming vise la capture des données de carte.
Exemple hypothétique : un interlocuteur se présentant comme votre banque vous presse de valider une opération pour « protéger le compte ». Interrompez l’échange et contactez vous-même la banque par son canal officiel. Le nom affiché ou le ton assuré de l’appelant ne suffit pas à vérifier son identité.
Après un vol, sécurisez immédiatement la carte, faites examiner séparément le remboursement bancaire et l’éventuelle indemnisation d’assurance, puis conservez un dossier pour les recours. Pour choisir une assurance, partez des garanties qui vous manquent réellement et de votre cotisation : ni le plafond annoncé ni le nom du contrat ne suffisent à établir son intérêt.
Questions fréquentes
Faut-il souscrire une assurance pour obtenir le remboursement d’un paiement non autorisé ?
Non. La protection légale applicable aux paiements non autorisés existe indépendamment d’une assurance des moyens de paiement. L’assurance facultative peut compléter certaines pertes restant à votre charge, selon ses clauses. Le remboursement bancaire dépend toutefois de la qualification de l’opération et des circonstances : le seul fait de déclarer une fraude ne garantit pas l’issue du dossier. [1]
Une validation dans l’application bancaire exclut-elle tout remboursement ?
Non. Selon l’Observatoire de la sécurité des moyens de paiement, une authentification forte ne suffit pas, à elle seule, à établir votre consentement. La banque doit examiner les modalités techniques et le contexte de l’opération contestée. Une validation dans l’application est donc un élément à expliquer dans votre chronologie, sans qu’elle permette de prédire automatiquement un refus ou un remboursement. [3]
Peut-on annuler une opposition si l’on retrouve sa carte ?
Non : Service Public présente l’opposition comme définitive. Si vous retrouvez votre carte après l’avoir mise en opposition, suivez les instructions de votre banque pour son remplacement. Ne considérez pas la carte retrouvée comme de nouveau utilisable. [2]
La banque peut-elle attendre une plainte avant d’étudier ma demande ?
Selon les recommandations de l’Observatoire publiées par la Banque de France, la banque ne peut pas exiger un dépôt de plainte avant d’instruire votre demande de remboursement. Vous pouvez lui transmettre le récépissé ensuite. Cette règle doit être distinguée des obligations d’assurance : un contrat peut demander une plainte et fixer ses propres conditions, comme la plainte sous deux jours ouvrés prévue en cas de vol par la notice Sogessur présentée ici. [3]
L’assurance des moyens de paiement couvre-t-elle aussi les achats et les voyages ?
L’assurance des moyens de paiement et les garanties couvrant certains voyages ou achats réglés avec une carte sont des protections distinctes. Leur présence et leur étendue se vérifient dans les notices correspondantes. Le nom de la carte ou son niveau de gamme ne suffit pas à établir ce qui est couvert. Examinez aussi vos autres assurances pour repérer les garanties déjà détenues. [1]
Un chargeback remplace-t-il la contestation d’un paiement frauduleux ?
Non. Le chargeback, ou rétrofacturation, est un mécanisme distinct, notamment mobilisé dans certains litiges commerciaux ; il ne constitue pas une garantie générale de remboursement. Pour une opération que vous n’avez pas autorisée, engagez d’abord la procédure de contestation bancaire. Un achat autorisé mais non livré et un paiement effectué sans votre consentement ne relèvent pas de la même analyse. [3]
Sources
- [1] Assurance moyens de paiement | ABE Infoservice
- [2] Vol de sa carte bancaire | Service Public
- [3] Recommandations de l’Observatoire : modalités de remboursement des opérations de paiement frauduleuses
- [4] Assurance des Moyens de Paiement
- [5] Assurance Moyens de Paiement
- [6] L’assurance des moyens de paiement – France Assureurs

C’est intéressant de voir que l’assurance moyens de paiement peut couvrir le remplacement de vos papiers d’identité. Ça peut vraiment éviter des tracas supplémentaires après un vol. Qui aurait pensé qu’une carte pouvait offrir autant de protection ?
Je trouve fascinant que certaines cartes offrent des assurances voyage incluses. Ça peut vraiment aider en cas d’annulation ou de retard. Qui sait, ça pourrait même rembourser des frais imprévus si un voyage ne se passe pas comme prévu. Ça vaut le coup de vérifier !
C’est fou de penser à toutes ces technologies pour rendre nos paiements plus sécurisés ! Personnellement, je suis tenté d’essayer les cartes à cryptogramme dynamique. Ça doit vraiment limiter les piratages en ligne, non ?
J’aime l’idée de configurer des alertes SMS pour tous les achats ! Cela permet de garder un œil sur ses dépenses et d’identifier rapidement les activités suspectes. C’est un petit geste qui peut vraiment faire la différence.
C’est rigolo de voir que les cartes bancaires peuvent aussi couvrir les vols de vélos ! J’imagine que ça doit être sacrément pratique pour ceux qui préfèrent se déplacer à deux roues. Qui aurait cru que la carte pourrait faire office de garde du corps pour son vélo ?
C’est marrant de penser que autant de protections dépendent des petites lignes dans un contrat d’assurance. Parfois, on se dit que ça ne vaut pas le coup, mais après un vol, on pourrait vraiment regretter de ne pas avoir tout lu. Qui sait ce qu’on pourrait rater ?
J’ai entendu parler de cartes qui permettent des changements de code secret faciles via une application. Ça serait super pratique en cas de problème ! Est-ce que ça fait partie de ces nouvelles protections qu’on pourrait rechercher ?
C’est marrant de réaliser que certaines assurances couvrent aussi les frais de renouvellement de carte ! Ça peut paraître anodin, mais ces petits coûts peuvent vite s’accumuler. Qui aurait pensé que ça faisait partie des protections ?
C’est intéressant de voir que certaines assurances couvrent même les frais liés à la nouvelle carte après un vol. Ça peut vraiment alléger le stress financier après un incident déjà pénible. Qui s’en serait douté ?