Après le vol d’une voiture, portez plainte rapidement, déclarez le sinistre selon le délai prévu par votre contrat et préservez les preuves. Si seuls des objets ont disparu d’une voiture restée sur place, la garantie peut être différente de celle du véhicule. Le risque à éviter est de laisser traîner les démarches ou d’altérer les traces : cela peut compliquer l’instruction sans entraîner automatiquement un refus. Voici les premiers gestes, les garanties à vérifier et les suites possibles selon que la voiture est retrouvée ou non. [1]
Les premiers réflexes après un vol
- Portez plainte rapidement auprès de la police ou de la gendarmerie et gardez le récépissé pour l’assurance. [1]
- Déclarez le vol sans attendre, dans le délai de votre contrat ; Service Public indique au moins deux jours ouvrés pour le vol d’un véhicule. [1]
- Les objets personnels dans l’habitacle nécessitent en principe une garantie dédiée : vérifiez ses conditions d’effraction et de stationnement. [2]
- Gardez les clés, photos, justificatifs d’antivol et documents demandés ; l’assureur peut compléter la liste des pièces. [1]
- Si la voiture est retrouvée, contactez l’assureur avant toute réparation non urgente lorsque son accord est requis. [1]
Que faire immédiatement après le vol ?
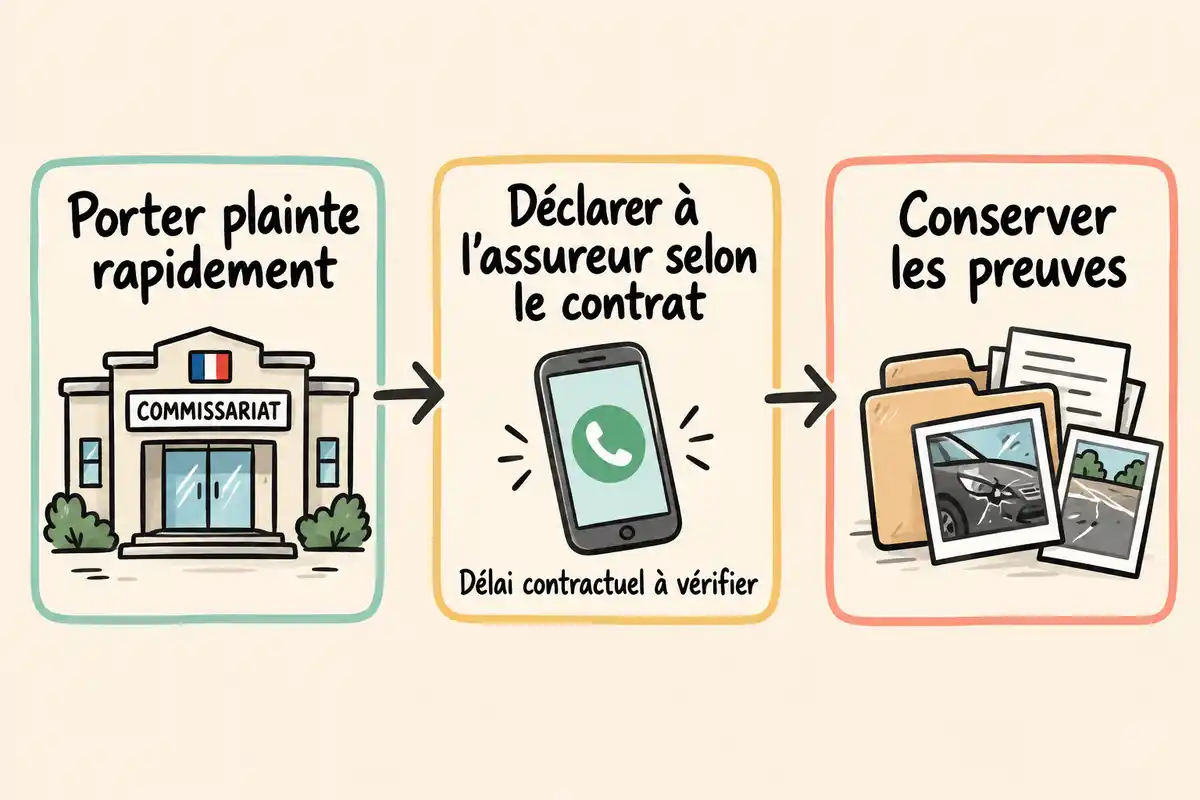
Si la voiture a disparu, portez plainte rapidement, déclarez le sinistre selon le délai du contrat et gardez les preuves. Pour une tentative de vol, préservez les traces avant toute intervention. Si seuls des objets ont été pris dans une voiture restée sur place, la plainte et la déclaration restent à envisager, mais la garantie applicable peut être différente. [1]
L’ordre pratique est simple : déposer plainte, prévenir l’assureur sans attendre, puis réunir récépissé, photos et justificatifs. Une démarche retardée ou des traces altérées peuvent compliquer l’examen du dossier, sans entraîner automatiquement une perte de droits. [1]
Déposer plainte rapidement
Pour le vol ou la tentative de vol du véhicule, adressez-vous rapidement à la police ou à la gendarmerie. Signalez aussi les papiers du véhicule qui auraient disparu avec lui. Le récépissé du dépôt de plainte sert ensuite à constituer le dossier d’assurance ; aucun délai légal général chiffré pour cette plainte n’est établi ici. [1]
Déclarer le sinistre dans le délai du contrat
La plainte et la déclaration à l’assurance sont deux démarches distinctes. Pour le vol d’un véhicule, Service Public indique un délai contractuel d’au moins deux jours ouvrés, qui peut être plus long : vérifiez votre contrat et déclarez le sinistre sans attendre. Selon les possibilités de l’assureur, la déclaration se fait auprès de lui ou de son représentant, en agence, en ligne si cette option existe, ou par courrier. Elle décrit l’assuré, le contrat, les circonstances et les dommages ; joignez le récépissé selon les modalités demandées. [1]
Préserver les traces et les justificatifs
Pour éviter de perdre des éléments utiles, préservez la scène et rassemblez les justificatifs liés au véhicule, aux dommages et à sa sécurisation. [1]
- Si la voiture est encore sur place, ne la déplacez pas et ne touchez pas aux accès forcés avant les constatations utiles.
- Photographiez les dommages et conservez les factures, les justificatifs d’antivol ainsi que les vidéos disponibles.
- Si le portail ou le garage du domicile a également été forcé, signalez ces dommages à l’assurance habitation : un autre contrat peut intervenir.
- Gardez une copie des documents envoyés à l’assureur et une preuve de la date de déclaration.
Quelle garantie vérifier selon ce qui a été volé ?
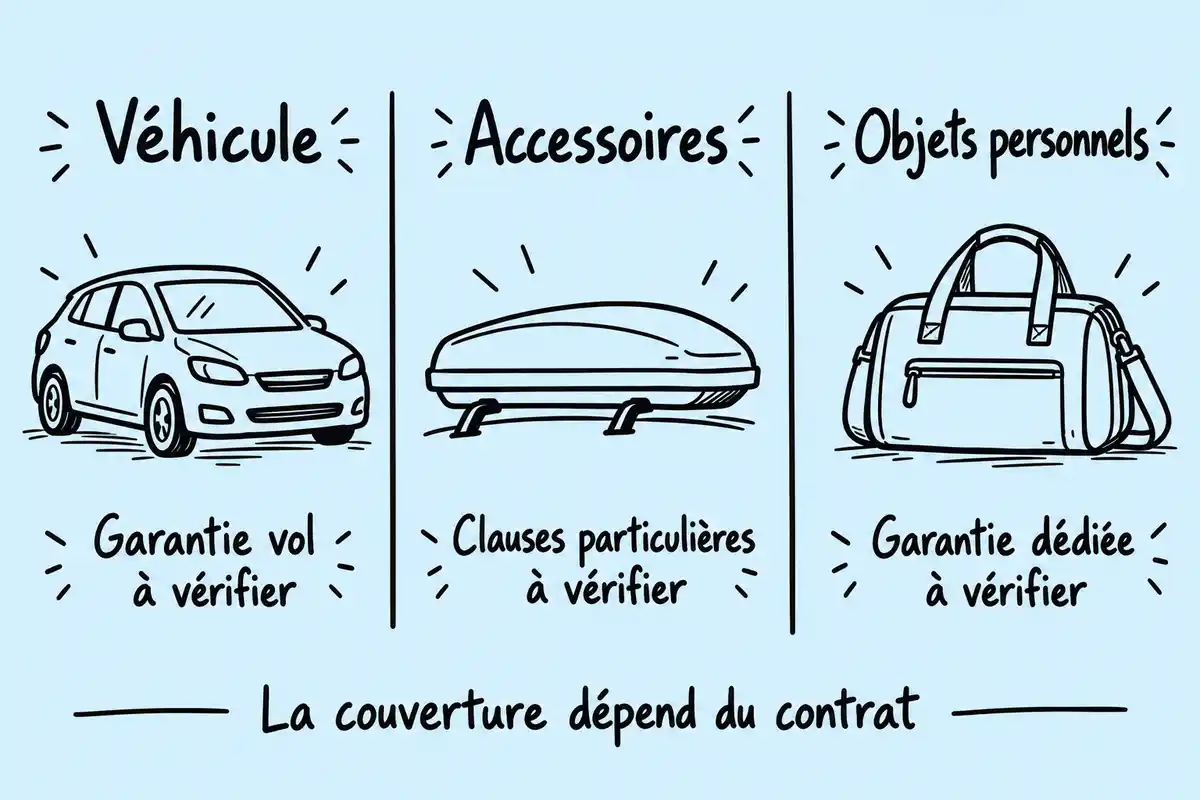
La couverture dépend d’abord de ce qui a été volé : le véhicule, ses accessoires ou des effets personnels transportés. Ces catégories ne relèvent pas nécessairement de la même garantie ; consultez les garanties souscrites, leurs définitions et leurs exclusions. [2]
Le véhicule : vérifier la garantie vol
Le vol du véhicule n’est indemnisable au titre de la garantie vol que si celle-ci a été souscrite et si ses conditions sont respectées. Cette garantie n’est pas obligatoire dans l’assurance auto. Vérifiez donc les garanties inscrites au contrat avant de supposer que le vol ou la tentative sera couvert. [2]
Les accessoires : lire les clauses particulières
Les accessoires et pièces ne sont pas automatiquement assimilés au véhicule : ils peuvent être exclus ou soumis à des conditions particulières. Vérifiez leur définition dans le contrat et la manière dont ils sont couverts, notamment si l’équipement a été ajouté après l’achat. [2]
Les effets personnels : chercher une garantie dédiée
Les effets personnels laissés dans la voiture sont en principe non indemnisés sans garantie dédiée aux objets transportés. Celle-ci peut exiger, selon le contrat, des signes d’effraction ou un stationnement dans un lieu clos la nuit. Pour un sac ou un objet volé dans l’habitacle, lisez les conditions précises : la seule assurance du véhicule ne suffit pas à établir la couverture. [2]
Comment constituer le dossier et comprendre le montant proposé ?
L’indemnisation dépend des garanties, des pièces permettant d’établir les circonstances et de la base de valorisation prévue au contrat. L’assureur peut demander des justificatifs supplémentaires ou mandater un expert ; une proposition se comprend donc à la lumière du dossier et des clauses applicables. [1]
Réunir les pièces utiles au sinistre
Préparez les pièces disponibles en fonction de votre situation. Cette liste est indicative : l’assureur peut demander d’autres documents ou faire intervenir un expert. [1]
- Le récépissé du dépôt de plainte et les éléments d’identification de l’assuré et du contrat.
- Le certificat d’immatriculation et, si demandé, le certificat de situation administrative.
- Le contrat de location ou de crédit-bail, le cas échéant.
- Une preuve d’achat ou un certificat de vente.
- Les clés du véhicule et les justificatifs d’un dispositif antivol, de détection ou d’un abonnement associé.
- Des photographies des dommages et, si disponibles, des témoignages ou autres éléments utiles aux circonstances.
Documenter un vol sans effraction apparente
L’absence de trace d’effraction ne prouve pas, à elle seule, que le vol n’a pas eu lieu. Elle peut toutefois rendre la preuve plus difficile à établir, et le contrat peut comporter une exclusion liée au vol sans effraction. Selon les circonstances, l’assureur peut examiner les clés conservées, des témoignages ou une expertise ; aucun de ces éléments ne garantit à lui seul une issue identique dans tous les dossiers. [2]
Lire la valeur retenue et la franchise
Le montant de remboursement d’un véhicule volé n’obéit pas à une formule unique : le contrat fixe la base retenue et peut prévoir une franchise. Une valeur à dire d’expert au jour du sinistre, fondée sur le marché de l’occasion, est une possibilité ; d’autres contrats prévoient une valeur vénale, conventionnelle ou, dans le cas cité par Service Public, une valeur à neuf pour une voiture de moins de six mois. Ces bases sont distinctes et ne se cumulent pas automatiquement. Pour des réparations, le contrat peut aussi fixer un plafond lié à la valeur retenue et déduire une franchise éventuelle. Demandez le détail du calcul et vérifiez la définition contractuelle utilisée. [2]
Que change le fait de retrouver la voiture ?
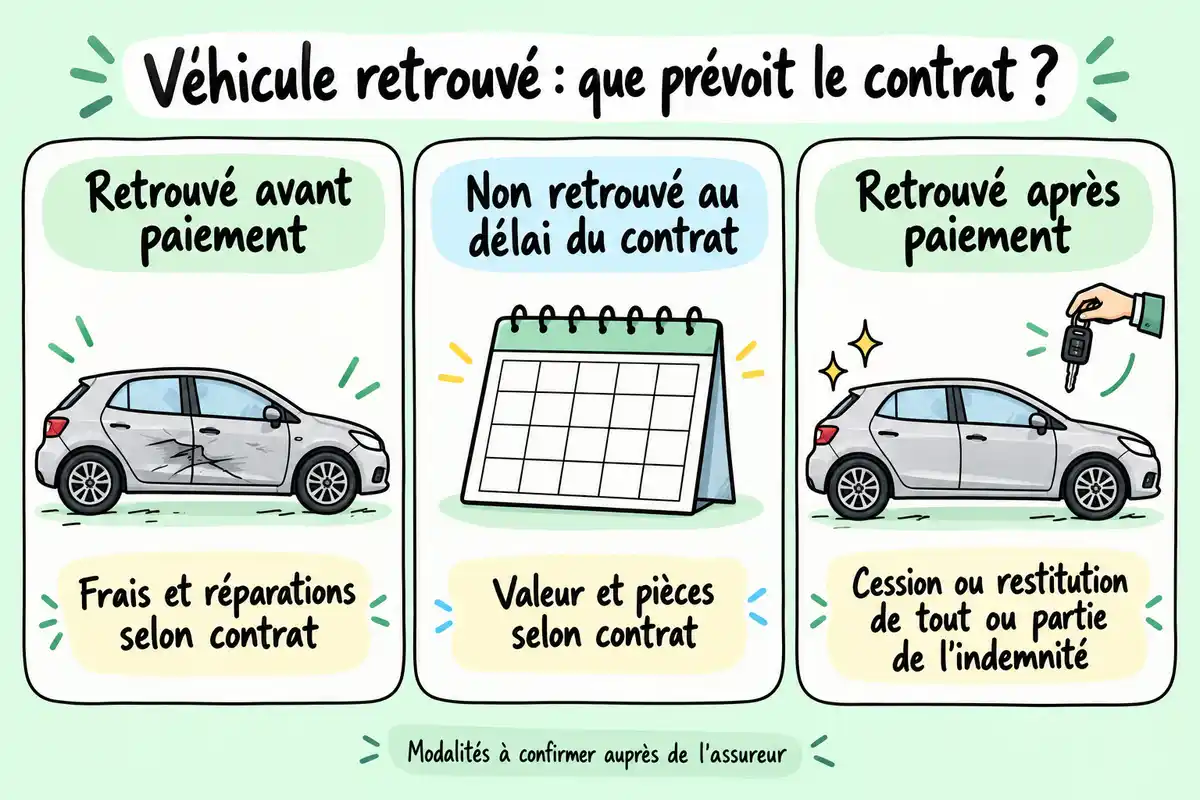
Le sort du véhicule et le moment où il est retrouvé influencent les suites du dossier. Si la voiture reste introuvable, le délai inscrit au contrat détermine quand l’indemnisation peut être demandée ; si elle réapparaît, les frais, réparations ou options après paiement suivent aussi les clauses convenues. [1]
Retrouvée avant indemnisation
Si le véhicule est retrouvé avant l’indemnisation, les frais de récupération justifiés ou autorisés à l’avance et les réparations peuvent être pris en charge selon le contrat. Le montant retenu peut être soumis à un plafond et à une franchise. Contactez l’assureur pour savoir quelles dépenses justifier et si son accord est requis avant les réparations. [1]
Non retrouvée au terme du délai prévu
Si la voiture n’est pas retrouvée au terme du délai prévu, l’indemnisation peut être demandée selon les conditions du contrat. Les pages consultées indiquent que ce délai est souvent de 30 jours, mais il varie : référez-vous à votre police plutôt qu’à un délai universel. L’indemnité suit la valeur prévue au contrat et l’assureur peut demander la remise des clés et des papiers du véhicule. [1]
Retrouvée après le versement
Si le véhicule est retrouvé après le versement de l’indemnité, deux options sont décrites, selon le contrat et les modalités de l’assureur : conserver l’indemnité et céder la voiture à l’assureur, ou restituer tout ou partie de l’indemnité pour reprendre le véhicule. Demandez à l’assureur les conséquences et démarches précises avant de choisir. [1]
Quelles erreurs éviter si l’indemnisation est discutée ?
Quand l’indemnisation est discutée, une chronologie claire, des preuves conservées et le respect des conditions du contrat facilitent l’examen du dossier. Les erreurs évoquées ici peuvent le fragiliser ; elles ne provoquent pas automatiquement une perte de droits. En cas de retard de déclaration, l’assureur ne peut invoquer un refus que s’il prouve le préjudice subi. [1]
Ne pas engager des réparations sans vérifier l’accord requis
Avant des réparations non urgentes, demandez à l’assureur si son accord, éventuellement écrit, est requis. Si le véhicule doit être sécurisé sans attendre, prévenez-le rapidement et conservez des factures détaillées pour justifier l’intervention. [1]
Demander le motif d’un refus et examiner les recours
En cas de refus, demandez-en le motif et confrontez-le aux clauses du contrat ainsi qu’aux pièces du dossier. Vous pouvez examiner la possibilité de contester la décision ou de solliciter un nouvel avis ou une expertise. Un article commercial mentionne aussi l’avocat spécialisé ou le médiateur de l’assurance comme pistes ; leurs conditions et les étapes à suivre ne sont pas détaillées ici. N’engagez pas de démarche sur la base d’un délai ou d’un ordre supposé : vérifiez les indications de l’assureur et les voies applicables à votre situation. [2]
Après un vol, portez plainte rapidement, prévenez l’assureur dans le délai du contrat et conservez le récépissé ainsi que les preuves. Vérifiez séparément la garantie du véhicule, celle des accessoires et celle des objets transportés : leur couverture n’est pas interchangeable. Pour comprendre une proposition ou discuter un refus, rapprochez les justificatifs, le motif invoqué et les clauses de votre contrat. [1]
Questions fréquentes
Peut-on déclarer le vol à son assureur en ligne ?
Oui, si votre assureur propose la déclaration en ligne. Indiquez l’identité de l’assuré et les références du contrat, décrivez les circonstances et les dommages, puis joignez le récépissé de plainte si cela est demandé. Vérifiez les modalités de votre assureur et conservez une preuve de l’envoi. [1]
Des objets volés sur la banquette arrière sont-ils couverts par l’assurance auto ?
Pas nécessairement. Les objets personnels laissés dans l’habitacle, y compris sur la banquette arrière, sont en principe couverts seulement si une garantie dédiée a été souscrite. Vérifiez ses exclusions et conditions : elles peuvent notamment concerner l’effraction ou le stationnement nocturne dans un lieu clos. [2]
Un vol sans trace d’effraction entraîne-t-il automatiquement un refus ?
Non. Sans trace visible, l’assureur peut contester la preuve du vol ou invoquer une exclusion prévue au contrat, mais cela ne signifie pas qu’un refus est automatique. Des témoignages ou une expertise peuvent aussi être examinés ; l’issue dépend des éléments du dossier et des clauses applicables. [2]
Faut-il attendre l’accord de l’assureur avant de réparer une voiture retrouvée ?
Contactez l’assureur avant les réparations non urgentes si son accord est requis par le contrat. Si une intervention est nécessaire pour sécuriser rapidement la voiture, prévenez-le dès que possible et gardez les factures détaillées. [1]
Quelle assurance contacter si la voiture volée appartient à quelqu’un d’autre ?
Identifiez le propriétaire du véhicule, le souscripteur de l’assurance et les contrats concernés, puis contactez l’assureur du véhicule pour connaître les démarches. La prise en charge dépend de la situation et des garanties : elle ne peut pas être attribuée d’avance à un contrat ou à une personne précise. [2]

C’est fou comme un vol de voiture peut bouleverser notre quotidien. Les conseils sont vraiment utiles pour éviter la panique dans ces situations.
Chaque effraction est une danse du chaos, un rappel poignant de notre vulnérabilité face à la beauté fugace des biens matériels.
Faites attention à la sécurité de vos documents, surtout votre carte grise ! Un vol peut avoir des conséquences plus graves que la perte d’objets. Pensez à scanner tous vos papiers importants pour éviter ce type de tracas à l’avenir.
C’est intéressant de voir le rôle des preuves matérielles dans ces cas. Avoir des photos peut vraiment faire la différence pour le dossier d’assurance. Ça donne envie de toujours garder son téléphone chargé et prêt à dégainer en cas de pépin.
Avez-vous pensé à investir dans un film anti-effraction pour votre voiture ? Ça pourrait dissuader les voleurs et rendre le bris de vitres beaucoup plus difficile. Un petit plus pour ajouter à la sécurité, ça vaut le coup de réfléchir !
C’est vrai qu’avoir des photos des objets volés peut vraiment aider, mais je me demande si un petit enregistreur de vidéosurveillance ou une dashcam pourrait rendre les choses encore plus simples ? Ça pourrait fournir une preuve directe en cas de problème.
Avez-vous déjà pensé à installer un traceur GPS dans votre voiture ? C’est une petite chose qui peut vraiment aider en cas de vol, surtout pour retrouver le véhicule rapidement. Ça pourrait vraiment valoir le coup.
Les traceurs GPS sont une très bonne idée. Imaginez retrouver sa voiture en quelques minutes grâce à un petit dispositif ! Ça donne vraiment envie d’en installer un, surtout si ça peut faire gagner du temps dans de telles situations.