Découvrir un vol chez soi est déstabilisant, surtout lorsque la porte et les fenêtres paraissent intactes. Cette absence de dégradation visible ne permet pas, à elle seule, de conclure à la présence ou à l’absence d’une effraction. Si des biens manquent, appelez le 17, préservez les lieux, puis décrivez les faits pour porter plainte et déclarer le sinistre à votre assurance habitation. [1]
Les premiers repères
- Une porte intacte ne prouve ni la présence ni l’absence d’une effraction. [2]
- Appelez le 17 dès la découverte ; ne touchez pas aux lieux en attendant les forces de l’ordre. [1]
- Vous pouvez déposer plainte sans marque visible et relater simplement vos observations. [2]
- Service Public indique au moins deux jours ouvrés après la connaissance du vol pour déclarer le sinistre à l’assurance. [3]
- La garantie et les pièces utiles dépendent du contrat et du dossier ; demandez à l’assureur ce qu’il faut fournir. [3]
Peut-on parler de cambriolage sans dégradation visible ?
Une porte ou une fenêtre qui paraît intacte ne permet pas, à elle seule, de conclure à la présence ou à l’absence d’une effraction. Il faut distinguer ce qui est observé, la manière de raconter les faits et leur qualification. Avant de chercher à expliquer ce qui a pu se passer, signalez les faits et préservez les lieux. [2]
Ce que dit la définition présentée par Service Public
Service Public définit le cambriolage comme un vol commis avec effraction dans un local d’habitation ou un lieu de stockage. Sa page évoque aussi, parmi les circonstances aggravantes possibles, l’entrée de force dans une habitation ainsi que des entrées par effraction, ruse ou escalade. Ces termes correspondent aux mentions de la page et ne permettent pas d’expliquer à eux seuls une porte intacte. La définition ne tranche pas ce qui s’est produit dans un cas particulier où aucune dégradation n’est visible. [2]
Cette définition générale aide à comprendre le terme, mais elle ne remplace pas l’examen des faits. Dans votre récit, vous pouvez employer les mots qui décrivent votre découverte — un vol au domicile, des biens manquants, une porte apparemment intacte — sans décider vous-même de la qualification juridique. [2]
Ce que l’absence de traces permet de conclure
L’absence de marques apparentes est une observation importante à rapporter, mais elle ne prouve ni qu’il y a eu effraction, ni qu’il n’y en a pas eu. Les éléments disponibles ne précisent pas les critères permettant de qualifier juridiquement une effraction sans dégradation visible. Ne déduisez pas non plus un mode d’entrée particulier de l’état de la porte ou des fenêtres : décrivez simplement ce que vous avez constaté. [2]
Pour rester précis, distinguez les éléments directement constatés — une serrure, une fenêtre ou un meuble dans un état donné — de ce que vous ne savez pas, comme le moment exact ou la façon dont les faits se sont déroulés. Cette distinction rend votre déclaration plus claire et évite de présenter une hypothèse comme un fait.
Que faire dès la découverte des faits ?
Si vous découvrez des biens manquants ou des dommages au domicile, commencez par les gestes qui préservent les lieux et permettent de signaler rapidement les faits. Ces conseils généraux restent utiles même si aucune trace d’effraction ne saute aux yeux ; ils ne constituent pas une procédure distincte pour ce cas. [1]
Appeler le 17 et préserver les lieux
Le ministère de l’Intérieur conseille d’appeler le 17 et de préserver les lieux jusqu’à l’arrivée des forces de l’ordre. Service Public recommande également de ne rien toucher en attendant la police ou la gendarmerie. [1]
- Appelez le 17 dès la découverte des faits.
- Ne nettoyez pas et ne rangez pas ; évitez de toucher aux objets ou aux zones concernées.
- Attendez la police ou la gendarmerie avant de modifier l’état des lieux.
- Photographiez les traces d’effraction ou les détériorations si elles existent ; s’il n’y en a pas, ne cherchez pas à produire une photo de trace inexistante.
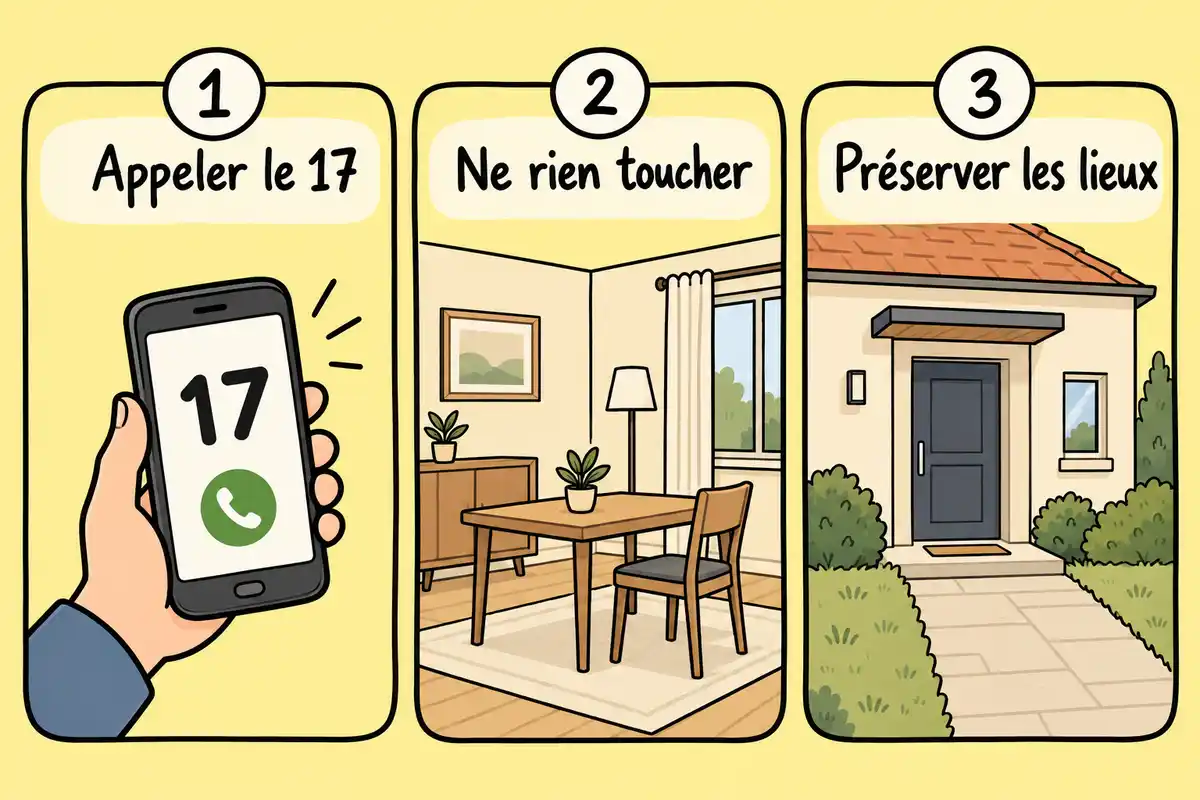
Vous n’avez pas besoin d’avoir terminé l’inventaire pour passer cet appel. Si vous êtes encore sur place, limitez les déplacements dans les pièces concernées et suivez les indications des forces de l’ordre. L’objectif immédiat est de signaler la situation et de laisser les lieux aussi proches que possible de leur état au moment de la découverte. [1]
Décrire les faits et déposer plainte
Relatez les faits avec précision, en séparant les observations des suppositions. L’absence éventuelle de marque visible peut être mentionnée sans avancer d’explication sur la façon dont une personne aurait pu entrer. [2]
- Notez la date, le lieu, les biens manquants et les dommages connus ; indiquez clairement si aucune trace visible n’a été repérée.
- Déposez plainte au commissariat ou à la gendarmerie de votre choix. Selon Service Public, la plainte en ligne est possible lorsque l’auteur est inconnu ; un courrier au procureur de la République est également une voie indiquée.
- Vous pouvez demander une copie du procès-verbal, qui peut être réclamée par l’assurance.
- Service Public indique un délai de prescription de six ans à compter des faits pour la plainte pour vol. Ce repère concerne la plainte et ne remplace pas le délai de déclaration du sinistre à l’assureur.
Vous pouvez compléter votre récit à mesure que vous retrouvez des informations, par exemple en vérifiant les biens manquants ou en précisant les dommages constatés. Pour une plainte par courrier, Service Public cite notamment le récit des faits, leur date et leur lieu, l’estimation du préjudice et les documents de preuve disponibles. Restez factuel si certains éléments ne sont pas encore connus. [2]
Conserver les éléments utiles quand aucune trace n’est visible
Un dossier utile commence par un récit daté et un inventaire que vous pouvez compléter au fur et à mesure. L’absence de trace photographiable peut être indiquée explicitement ; les démarches décrites ne prévoient pas de justificatif spécial pour cette situation. [2]
- Consignez les faits observés et les démarches déjà effectuées, en distinguant les éléments certains des hypothèses.
- Dressez progressivement la liste des biens manquants et estimez le préjudice à partir des éléments disponibles.
- Rassemblez les documents que vous possédez déjà : factures, bons de garantie et éventuelles photos antérieures des biens concernés.
- Si aucune trace n’est visible, notez-le dans votre récit au lieu d’essayer de reconstituer ou de prouver un mode d’entrée.
Pour faciliter les échanges, conservez ensemble votre inventaire, les justificatifs retrouvés et les références des démarches déjà effectuées. Une estimation peut évoluer si vous identifiez ensuite d’autres biens manquants ou retrouvez des documents ; indiquez alors clairement ce qui a été ajouté et sur quel élément vous vous appuyez. [3]
Comment déclarer le sinistre à l’assurance ?
Un vol au domicile peut être déclaré à l’assurance habitation ; le dommage doit alors être évalué. La déclaration permet d’ouvrir le dossier, mais elle ne vaut pas accord d’indemnisation : l’examen dépend des garanties et conditions de votre contrat. [2]
La déclaration et l’évaluation du dommage sont deux étapes du dossier. Transmettez les éléments déjà disponibles, puis demandez à l’assureur comment compléter l’inventaire et quels justificatifs sont adaptés à votre situation, notamment si aucune dégradation n’est visible. [3]
Quand et par quel moyen déclarer le vol ?
Agissez rapidement et vérifiez les règles prévues par votre contrat. Service Public donne un repère général pour déclarer le vol, tandis que les canaux disponibles peuvent dépendre de l’assureur et des modalités contractuelles. [3]
- Service Public indique un délai minimal de deux jours ouvrés à compter de la connaissance du vol. Vérifiez le délai applicable à votre contrat et les modalités de déclaration.
- Selon le contrat, la déclaration peut se faire en agence, par courrier, en ligne ou par téléphone.
- Un écrit recommandé peut servir à conserver une preuve de votre déclaration.
Le repère des deux jours ouvrés est un délai minimal indiqué par Service Public ; il ne signifie pas qu’il faut attendre pour prévenir l’assureur. Une déclaration rapide permet de demander sans tarder les consignes propres au contrat et de savoir comment transmettre les éléments qui restent à réunir. [3]
Quelles pièces réunir pour le dossier ?
Les pièces utiles varient selon le dossier ; la liste ci-dessous donne des exemples, pas une exigence universelle. Si aucune trace n’est visible, décrivez-le à l’assureur et demandez-lui quels justificatifs conviennent à votre situation. [3]
- Le récépissé de plainte.
- Des photos des traces d’effraction ou des détériorations, si elles existent.
- Les factures ou bons de garantie des biens volés.
- D’éventuelles photos antérieures des biens concernés.
- Des devis de remise en état, lorsqu’ils sont pertinents pour les dommages constatés.
- La copie du procès-verbal, que vous pouvez demander et qui peut être réclamée par l’assurance.
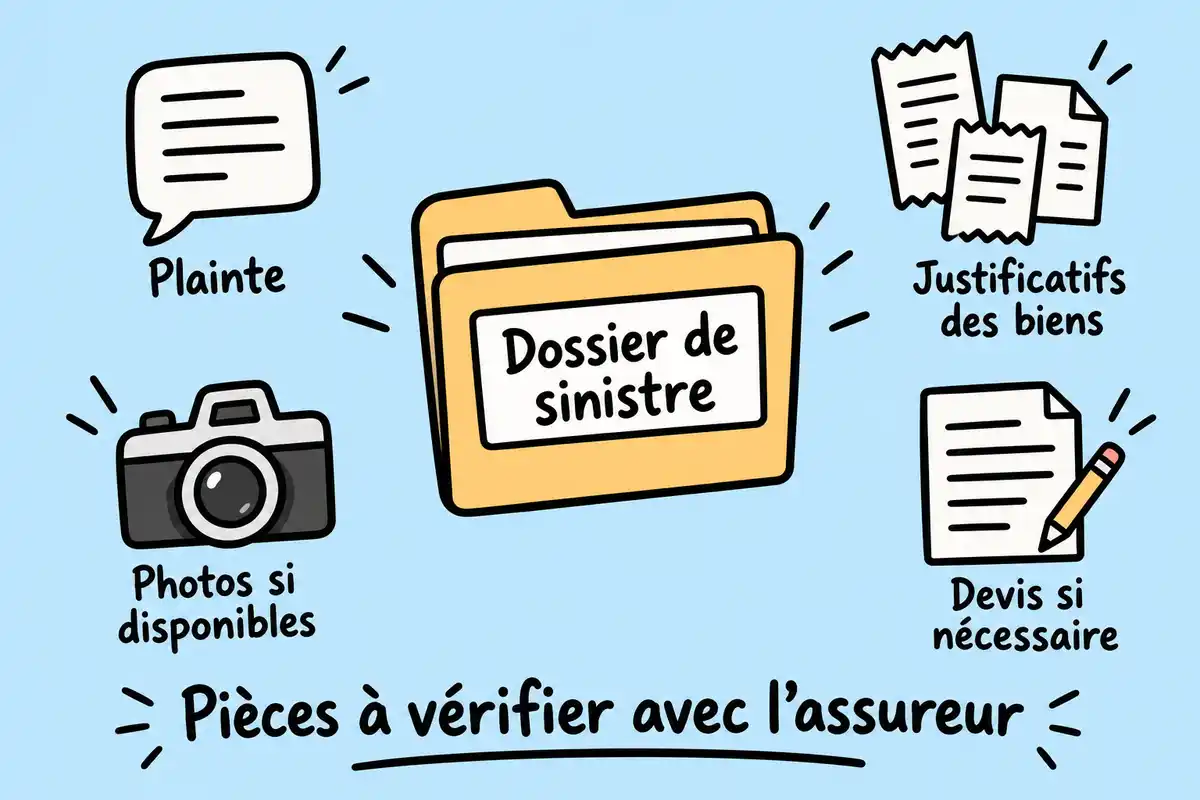
Un inventaire lisible peut aider à rapprocher chaque bien déclaré des justificatifs disponibles : notez son descriptif et joignez les documents que vous avez retrouvés. Si un justificatif manque, signalez-le à l’assureur et demandez ce qui peut être fourni à la place ; les exemples ci-dessus ne forment pas une liste obligatoire identique pour tous les dossiers. [3]
Que vérifier dans le contrat avant d’envisager l’indemnisation ?
La prise en charge ne peut pas être déduite de la seule présence ou absence de traces visibles. Selon Service Public, la garantie vol n’est pas incluse dans toutes les formules : le contrat détermine les circonstances couvertes, les exclusions, les biens garantis et les plafonds. Vérifiez ces rubriques et demandez à l’assureur comment elles s’appliquent aux faits décrits. [3]
Avant d’entreprendre des réparations importantes, demandez l’accord préalable de l’assureur. Service Public indique une exception pour les mesures urgentes de sécurisation. Si vous devez sécuriser le logement, conservez les éléments utiles à la description des dommages et renseignez-vous sur la marche à suivre pour les réparations suivantes. [3]
Relisez également les modalités de déclaration et les pièces prévues par votre contrat, puis posez à l’assureur les questions liées aux faits précis : la garantie s’applique-t-elle à cette situation, quels biens et plafonds sont concernés, et quels documents faut-il joindre ? Seul l’examen du contrat et du dossier permet d’obtenir une réponse adaptée. [3]
Une porte intacte ne suffit pas à trancher ce qui s’est passé ni à prévoir la réponse de l’assurance. En cas de vol découvert au domicile, signalez les faits au 17 et préservez les lieux, décrivez vos observations pour déposer plainte, puis déclarez rapidement le sinistre en vérifiant le délai et les modalités de votre contrat. [2]
Questions fréquentes
Peut-on déposer plainte si aucune porte ou fenêtre ne semble forcée ?
Oui. Vous pouvez décrire les faits constatés, y compris l’absence de dégradation visible, sans conclure vous-même à une qualification juridique. Une plainte pour vol peut être déposée au commissariat ou à la gendarmerie de votre choix ; la plainte en ligne est indiquée lorsque l’auteur est inconnu. Un courrier au procureur de la République est également possible. Vous pouvez demander une copie du procès-verbal. [2]
Faut-il attendre d’avoir une liste complète des objets manquants pour appeler le 17 ?
Appelez le 17 dès la découverte : l’inventaire des objets manquants n’est pas un préalable à cet appel. En attendant la police ou la gendarmerie, ne touchez à rien et ne nettoyez ni ne rangez les lieux. [1]
Quel est le délai pour prévenir son assurance après un vol au domicile ?
Service Public indique un délai minimal de deux jours ouvrés à compter de la connaissance du vol pour déclarer le sinistre à l’assurance. Vérifiez le délai et les modalités prévus par votre contrat. Ce délai de déclaration à l’assureur est distinct du délai de prescription de six ans mentionné pour déposer plainte pour vol. [3]
L’assurance indemnise-t-elle un vol sans trace visible d’effraction ?
L’absence de trace visible ne permet pas, à elle seule, de conclure à une indemnisation ou à un refus. La garantie vol, les circonstances couvertes, les exclusions, les biens garantis et les plafonds dépendent du contrat. Décrivez les faits à l’assureur et demandez quelles pièces sont nécessaires pour votre dossier. [3]

Cet article soulève des points cruciaux sur la sécurité à domicile. La prévention est essentielle, surtout face à des cambriolages invisibles.
Cet article est vraiment utile ! Comprendre comment les cambriolages se produisent m’aide à mieux protéger ma maison. Merci pour ces conseils pratiques.
C’est tellement important de se sentir en sécurité chez soi ! Cet article met en lumière des astuces essentielles pour éviter les cambriolages silencieux, et je le trouve très utile. En prenant des petites mesures au quotidien, comme vérifier les fenêtres et investir dans de bonnes serrures, on peut vraiment protéger notre sanctuaire. Merci pour ces conseils précieux !
La mention des clés perdues ou confiées à un proche est assez inquiétante. On ne réalise pas à quel point on devrait être prudent. Avez-vous déjà pensé à faire un double des clés chez un serrurerie sécurisée au lieu de les confier à quelqu’un ? Ça pourrait éviter bien des tracas.
J’ai toujours entendu dire que les cambrioleurs privilégient le timing. Ça fait réfléchir, non ? Du coup, je me demande si mes voisins s’organisent pour garder un œil sur ma maison quand je pars. C’est vrai que le voisinage asserré aide à la sécurité.
Les systèmes d’alarme modernes sont vraiment impressionnants. Ils ne se déclenchent pas seulement lors d’une effraction, mais dès qu’il y a un mouvement. Ça doit être rassurant d’avoir cette technologie pour se sentir un peu plus en sécurité chez soi, surtout avec ces cambriolages discrets.
L’idée de faire un « rituel de départ » est super ! Ça peut vraiment aider à prendre l’habitude de vérifier si tout est bien fermé, même quand on part juste pour quelques minutes. Ça ne prend pas longtemps, et ça pourrait éviter bien des soucis.
Avez-vous déjà pensé à installer une alarme connectée ? C’est intéressant de voir comment ces systèmes modernes peuvent déceler des mouvements, même sans effraction. Ça a l’air d’être un excellent complément de sécurité pour dissuader les cambrioleurs.
C’est vrai que le voisinage solidaire peut vraiment faire la différence. Avez-vous déjà pensé à organiser des rencontres entre voisins pour discuter des astuces de sécurité ? Ça pourrait renforcer les liens et aider tout le monde à se sentir plus en sécurité.
C’est fou de penser que des cambrioleurs peuvent entrer sans briser quoi que ce soit. Ça me donne envie de prendre des mesures supplémentaires, comme vérifier les serrures et même envisager des dispositifs de sécurité renforcés. Avez-vous essayé des verrous intelligents ? Ça doit être vraiment pratique.
Je trouve intéressant que des systèmes de sécurité modernes peuvent parfois être intégrés aux maisons intelligentes. Ça peut vraiment dissuader les cambrioleurs en ajoutant une couche de protection sans trop d’efforts. Ça vaut le coup de se renseigner, non ?