L’« arnaque à la TVA carbone » désigne un carrousel fiscal de 2008-2009 : des sociétés achetaient et revendaient des quotas d’émission, tandis que la TVA facturée n’était pas reversée à l’État. Ce n’était pas une taxe directement prélevée sur les particuliers. La Cour des comptes a estimé la perte pour le budget français à 1,6 milliard d’euros, et a rapporté une estimation d’Europol d’environ 5 milliards pour l’ensemble des États membres ; ces montants sont des estimations publiées dans un rapport de 2012. [1]
L’affaire en cinq repères
- Le montage reposait sur une TVA facturée lors de transactions entre sociétés, puis non reversée au Trésor. [1]
- La Cour des comptes illustre le mécanisme par 100 € HT à l’achat et 119,60 € TTC à la revente, soit 19,60 € de TVA non reversée au taux historique de 19,6 %. [1]
- La Cour estimait la perte française à 1,6 milliard d’euros ; Europol évaluait à environ 5 milliards les pertes dans l’ensemble des États membres. [1]
- Les éléments disponibles ne permettent pas d’établir un risque actuel propre aux quotas carbone pour les particuliers. [1]
- Face à une offre suspecte, méfiez-vous des faux conseillers et des rendements irréalistes ; après un versement à un escroc, réunissez les preuves et portez plainte. [2]
Comment fonctionnait l’arnaque à la TVA sur les quotas carbone ?
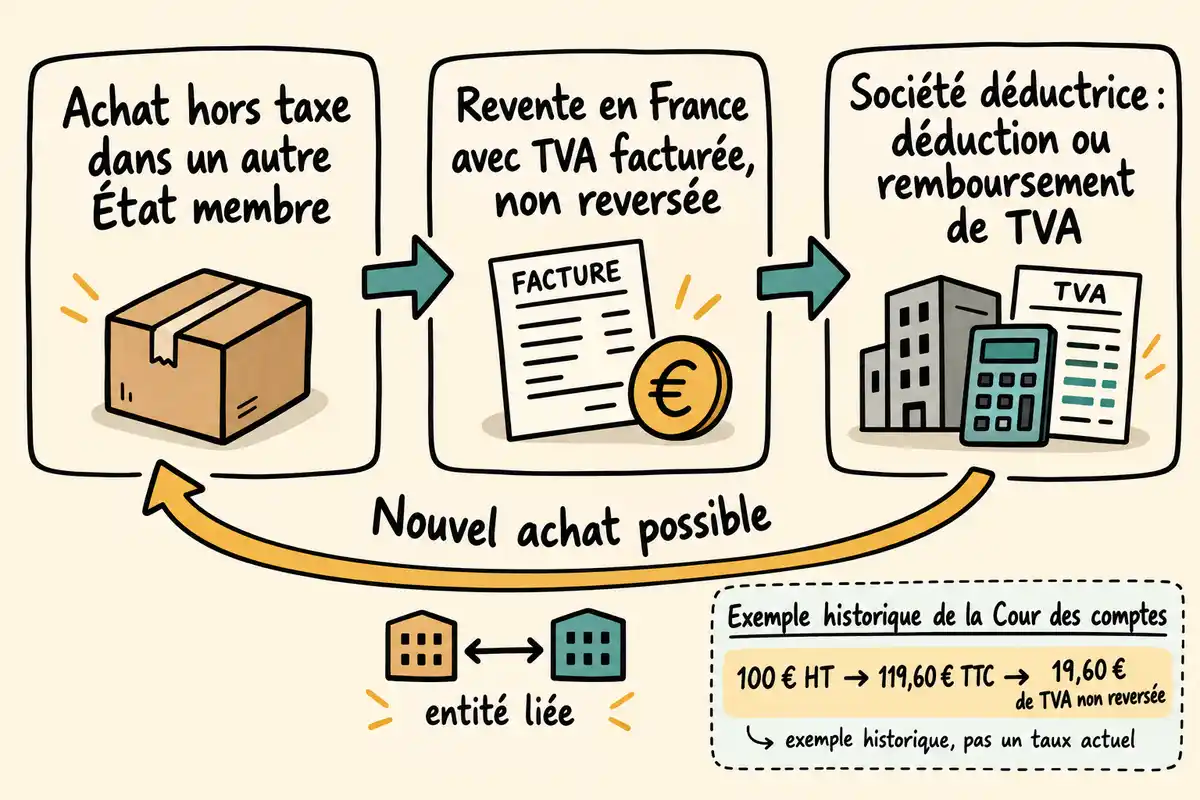
Pour comprendre le carrousel décrit par la Cour des comptes, il faut suivre trois mouvements : achat hors taxe, revente avec TVA non reversée, puis déduction ou remboursement permettant de relancer le circuit. Ce schéma concerne la fraude de 2008-2009 sur des quotas négociés entre sociétés. [1]
Des quotas achetés hors taxe dans un autre État membre
Une société française commençait par acheter des quotas dans un autre État membre sans payer de TVA sur cette opération intracommunautaire. Dans le montage décrit par la Cour des comptes, ces quotas dématérialisés pouvaient ensuite être revendus en France. Ce premier achat n’était que le point de départ : le détournement se produisait lorsque la TVA était facturée à l’étape suivante puis conservée au lieu d’être versée au Trésor. [1]
Une revente avec une TVA facturée mais jamais reversée
La société revendait les quotas en France en ajoutant la TVA au prix, mais ne la reversait pas au Trésor. Pour illustrer le régime de l’époque, la Cour prend un achat de 100 € hors taxe : avec le taux historique de 19,6 %, la revente atteint 119,60 € toutes taxes comprises, dont 19,60 € de TVA non reversée. C’est cette somme encaissée puis soustraite aux recettes publiques qui créait le gain frauduleux ; le taux et l’exemple ne décrivent pas une règle actuelle. [1]
La déduction de TVA et la répétition du circuit
Le carrousel pouvait se poursuivre parce qu’une société déductrice réalisait ensuite une livraison intracommunautaire exonérée et déduisait, ou demandait le remboursement, de la TVA facturée mais jamais versée. Les fonds ainsi obtenus pouvaient financer un nouvel achat hors taxe par une entité liée. La Cour précise que le schéma simplifié ne résume pas toutes les variantes : des sociétés intermédiaires et des opérations hors marché pouvaient compliquer le circuit. [1]
Pourquoi ce circuit a-t-il prospéré, puis été interrompu en France ?
La Cour des comptes explique la rapidité de la fraude par les caractéristiques du marché et par le cadre fiscal de l’époque. Elle décrit ensuite les mesures prises en France en 2009 et 2010. Ces éléments éclairent la période étudiée, sans décrire à eux seuls les règles aujourd’hui applicables. [1]
Des transactions rapides dans un marché encore peu encadré
Selon la Cour, le régime intracommunautaire, les transactions quasi instantanées et l’immatérialité des quotas formaient un ensemble difficile à contrôler. Les opérations pouvaient s’enchaîner très vite, alors que les services fiscaux connaissaient encore peu ce nouveau marché. Le rapport relève aussi un accès peu contrôlé aux registres et l’absence initiale de régulation externe. Ce sont des constats rétrospectifs portant sur la fraude de 2008-2009, non un état des lieux du marché actuel. [1]
Les changements français de 2009 et 2010
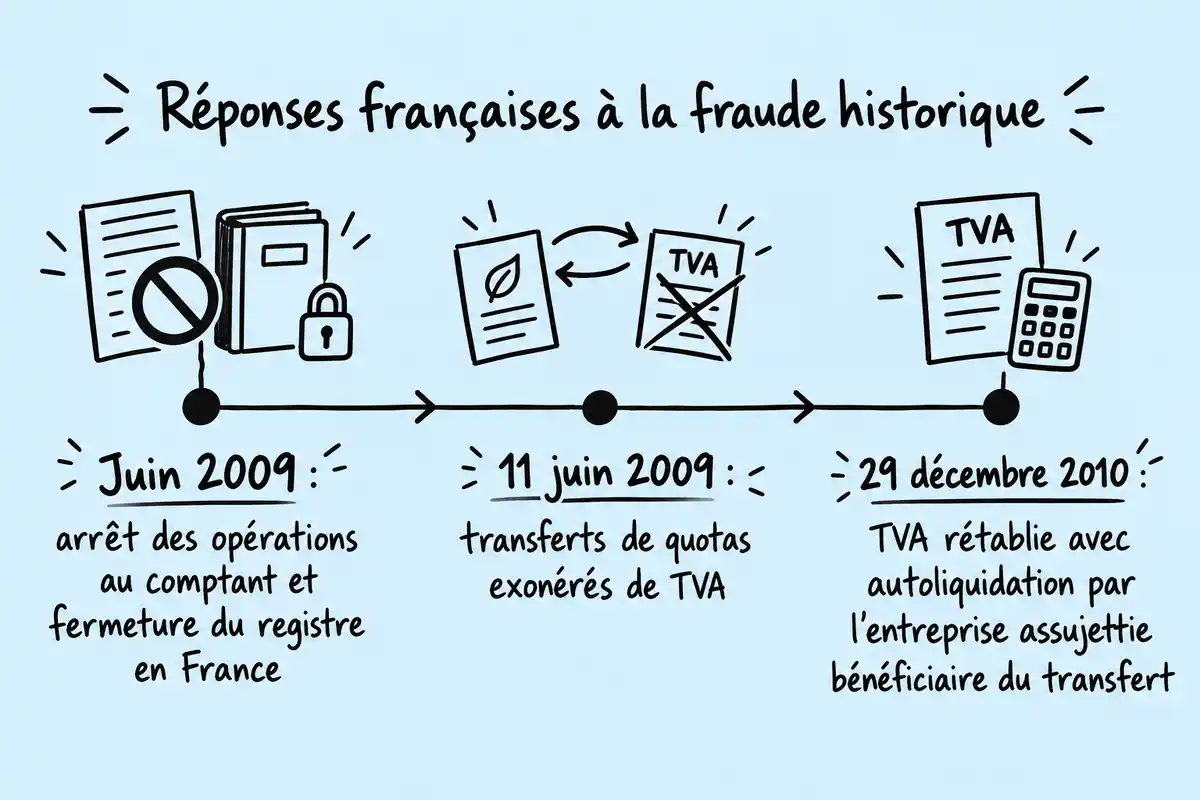
La réponse française s’est déroulée en plusieurs étapes distinctes. La chronologie rapportée par la Cour des comptes permet de ne pas confondre l’arrêt des opérations au comptant, une instruction fiscale et une réforme législative ultérieure. [1]
- En juin 2009, les opérations au comptant ont cessé et le registre français a fermé.
- Le 11 juin 2009, une instruction fiscale a été publiée pour exonérer de TVA les transferts de quotas.
- Le 29 décembre 2010, la loi de finances rectificative a rétabli la TVA en prévoyant son autoliquidation par l’entreprise assujettie au plafond d’émission qui bénéficiait du transfert.
Quel a été le coût de la fraude et que sait-on des poursuites ?
Le rapport de la Cour des comptes publié en 2012 distingue une estimation de perte pour le budget français d’une estimation couvrant l’ensemble des États membres. Il donne également un état des procédures judiciaires à la date de sa rédaction, sans dresser le bilan complet des décisions ultérieures. [1]
Des pertes estimées en France et dans l’Union européenne
Les deux montants cités ne portent pas sur le même périmètre et ne doivent pas être additionnés : l’un concerne le budget de l’État français, l’autre les pertes estimées dans l’Union européenne. [1]
| Périmètre | Estimation rapportée |
|---|---|
| Budget de l’État français | 1,6 milliard d’euros, estimation de la Cour des comptes à partir d’une comparaison des volumes de transactions entre septembre 2008 et juin 2009, puis sur les huit mois suivants. |
| Ensemble des États membres de l’Union européenne | Environ 5 milliards d’euros, estimation d’Europol rapportée par la Cour des comptes. |
Afficher le tableau en image
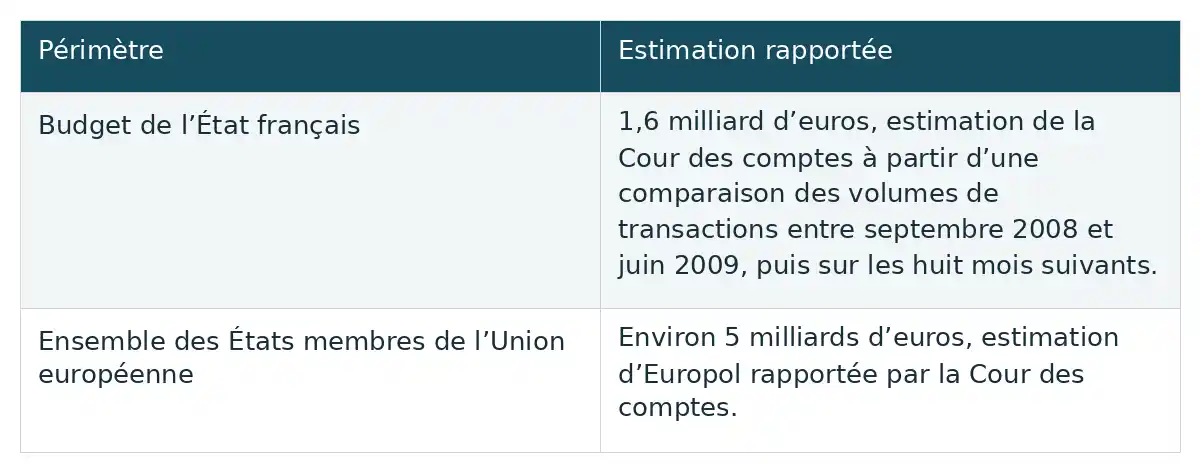
Ces chiffres sont des estimations rapportées dans le document de 2012, et non des sommes que les extraits établissent judiciairement. La comparaison des volumes sert à évaluer l’ampleur de la perte, mais ne transforme pas ces montants en décompte définitif des sommes récupérées ou des condamnations. [1]
Des procédures engagées, sans bilan judiciaire complet dans le corpus
Au moment de la rédaction de son rapport, la Cour des comptes indiquait que dix-huit procédures avaient été engagées. Elle mentionnait les premières condamnations prononcées par le tribunal correctionnel de Paris le 11 janvier 2012, ainsi que le renvoi d’une première affaire concernant dix-sept prévenus. Ces jalons décrivent l’état connu à cette date ; ils ne constituent pas un bilan judiciaire complet ni un relevé des décisions définitives ultérieures. [1]
Que signifie cette affaire pour un particulier aujourd’hui ?
Pour un particulier, la première distinction est simple : le carrousel portait sur la TVA de transactions entre sociétés, tandis que les quotas et la fiscalité carbone des ménages sont des sujets différents. L’affaire historique ne signifie pas qu’une taxe sur les quotas aurait été directement prélevée sur les particuliers. [1]
Quotas négociables et fiscalité carbone des particuliers : deux sujets distincts
Ces trois notions répondent à des questions différentes. Le tableau les sépare pour éviter de confondre un droit d’émission négociable, la TVA appliquée à une transaction passée et la fiscalité carbone des particuliers. [1]
| Notion | Ce qu’elle désigne |
|---|---|
| Quotas du système européen | Droits liés aux plafonds d’émissions d’installations concernées ; les quotas excédentaires peuvent être négociés. |
| TVA sur les transactions de quotas | Taxe facturée dans le circuit historique entre sociétés, dont une partie n’était pas reversée au Trésor. |
| Fiscalité carbone des particuliers | Sujet distinct ; les éléments établis ici ne décrivent ni ses règles actuelles, ni son calcul ou son paiement. |
Afficher le tableau en image
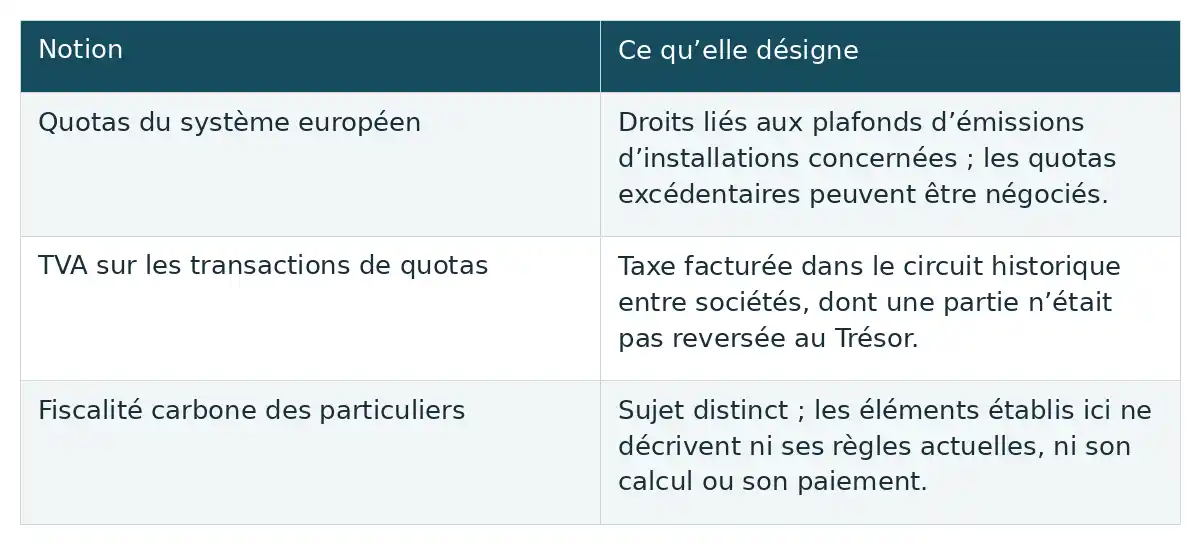
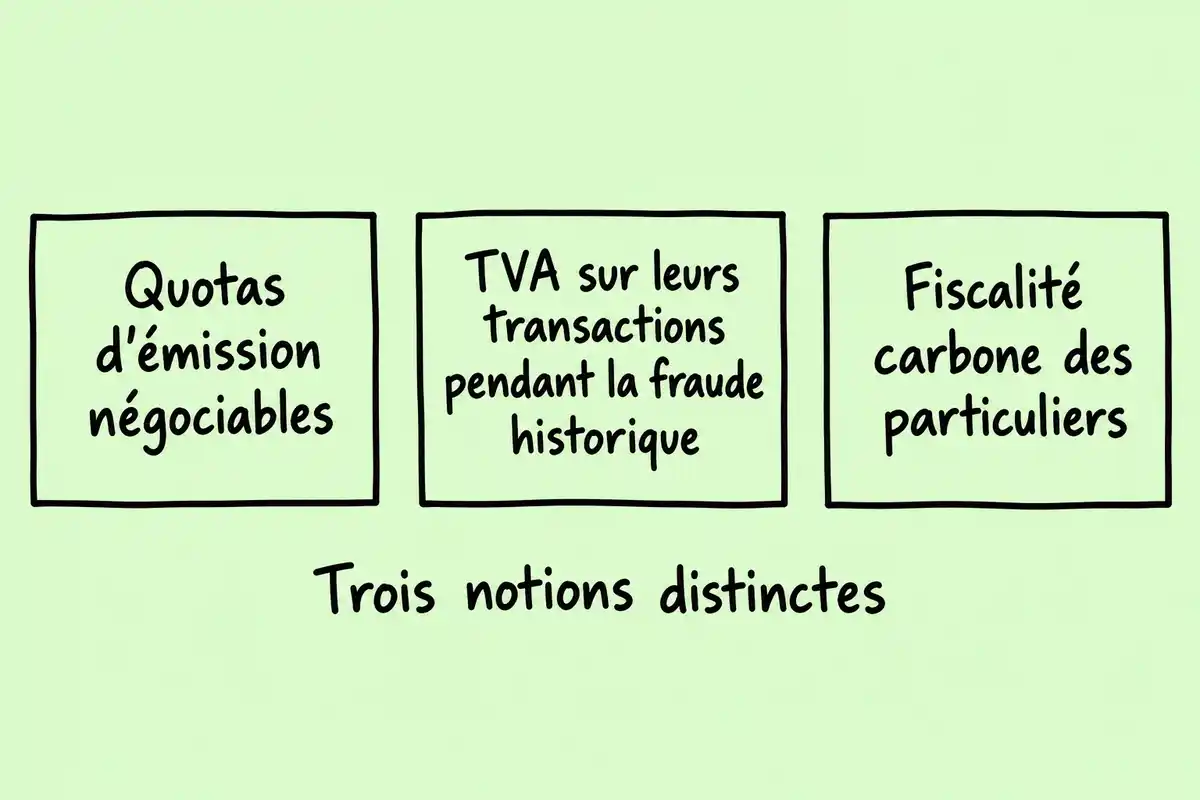
Le système européen évoqué par la Cour concerne des installations soumises à des plafonds d’émissions, avec des quotas excédentaires susceptibles d’être négociés. La fraude étudiée portait sur la TVA grevant certaines transactions de ces quotas. Elle ne correspond donc pas à une taxe carbone payée directement par les particuliers. Les informations disponibles ne permettent pas de détailler la fiscalité carbone qui s’applique aujourd’hui aux ménages. [1]
Un risque direct actuel lié aux quotas carbone est-il établi ?
Les éléments disponibles ne permettent d’établir ni l’existence ni l’absence d’un risque direct actuel pour les particuliers spécifiquement lié aux quotas carbone. Le rapport de 2012 décrit une fraude historique et ses changements réglementaires en France ; il ne vérifie pas la situation présente. De son côté, l’AMF donne des repères généraux sur les arnaques aux placements, sans les relier à une fraude contemporaine sur les quotas. Il faut donc traiter une offre suspecte selon les précautions usuelles face aux placements, sans présumer qu’elle reproduit le carrousel historique.
Comment réagir face à une offre financière suspecte ?
Les conseils de l’AMF sur les placements donnent des repères utiles face à une proposition financière douteuse. Ils concernent les arnaques aux placements en général et sont indépendants de la fraude historique sur les quotas carbone. [3]
Repérer les faux conseillers et les rendements irréalistes
Un faux conseiller ou une promesse de rendement irréaliste doit inciter à suspendre la décision et à vérifier l’offre avant tout versement. L’AMF cite ces pratiques parmi les moyens employés pour convaincre des épargnants d’investir dans de faux placements. Ce sont des signaux généraux de vigilance : ils ne prouvent pas à eux seuls qu’une offre précise est frauduleuse et ne sont pas propres aux quotas carbone. [3]
Conserver les preuves et contacter les services compétents
En cas de doute, AMF Épargne Info Service est l’une des voies d’information citées par la page de l’AMF. Si de l’argent a déjà été versé à un escroc, AMF Protect Épargne conseille de réunir rapidement les preuves disponibles et de porter plainte. La page mentionne également la DGCCRF, Info Escroqueries et le signalement d’un site frauduleux ; elle ne détaille pas ici une procédure adaptée à chaque cas. [2]
Le carrousel historique détournait la TVA facturée entre sociétés qui échangeaient des quotas ; la perte rapportée concernait les finances publiques, pas une taxe directement payée par les particuliers. Les éléments disponibles n’établissent pas de risque actuel propre aux quotas carbone. Face à une offre de placement pressante ou à un rendement irréaliste, prenez le temps de vérifier et, si vous avez déjà versé de l’argent à un escroc, conservez les preuves et portez plainte. [3]
Questions fréquentes
Les particuliers ont-ils payé la TVA détournée dans cette affaire ?
Non. Dans le carrousel historique, la TVA était facturée lors de transactions entre sociétés négociant des quotas. La perte fiscale concernait les recettes de l’État, et non une taxe directement prélevée sur les particuliers. La Cour des comptes estimait cette perte à 1,6 milliard d’euros pour la France ; elle rapportait aussi une estimation d’Europol d’environ 5 milliards pour l’ensemble des États membres. Ces montants figuraient dans un rapport de 2012 et restent des estimations. [1]
Pourquoi la même TVA pouvait-elle être détournée plusieurs fois ?
Une société achetait des quotas hors taxe dans un autre État membre, puis les revendait en France en facturant la TVA sans la reverser. Une autre société pouvait ensuite déduire ou demander le remboursement de cette TVA, avant que les fonds servent à financer un nouvel achat hors taxe via une entité liée. La Cour des comptes décrit ce mécanisme comme un carrousel historique ; des intermédiaires et des opérations hors marché pouvaient le rendre plus complexe. [1]
La fraude aux quotas carbone fonctionne-t-elle encore de la même manière ?
Les documents disponibles ne permettent pas de dire si ce montage précis persiste aujourd’hui, ni d’affirmer qu’il n’existe plus aucun risque. Ils rapportent qu’en France les opérations au comptant ont cessé et le registre a fermé en juin 2009, puis que les transferts ont été exonérés par une instruction du 11 juin 2009. La loi du 29 décembre 2010 a ensuite rétabli la TVA avec autoliquidation par l’entreprise bénéficiaire assujettie. Cette chronologie est historique et ne vérifie pas la situation actuelle. [1]
Que faire si une offre de placement prétend être liée aux quotas carbone ?
Ne versez pas d’argent sous la pression d’un prétendu conseiller ou face à une promesse de rendement irréaliste : l’AMF cite ces situations parmi les repères généraux de vigilance envers les placements. En cas de doute, vous pouvez contacter AMF Épargne Info Service. Si vous avez déjà versé de l’argent à un escroc, réunissez rapidement les preuves disponibles et portez plainte, comme le conseille AMF Protect Épargne. Sa page mentionne aussi la DGCCRF, Info Escroqueries et le signalement d’un site frauduleux. Cela ne permet pas à lui seul de conclure qu’une offre liée aux quotas relève de la fraude historique. [2]

Cette enquête sur l’arnaque à la TVA carbone est fascinante. Elle révèle à quel point la fraude peut exploiter les failles du système.
Cet article met en lumière des fraudes incroyables. Il est essentiel de rester vigilant pour protéger nos finances et nos entreprises.
C’est dingue de penser que cette fraude a inspiré d’autres arnaques qui sont plus communes aujourd’hui. La vigilance est vraiment la clé, surtout avec le numérique qui ne cesse d’évoluer. On devrait vraiment en parler plus souvent dans nos cercles !
C’est intéressant comme l’arnaque à la TVA carbone a mis en évidence les failles de régulations qui souvent passent inaperçues. Je me demande si d’autres secteurs n’ont pas subi des arnaques similaires et comment cela a pu affecter leur système fiscal.
C’est fou de voir comment les quotas carbone, censés aider l’environnement, ont été détournés pour frauder l’État. Ça me fait penser, est-ce qu’il y a d’autres domaines où cela pourrait encore se produire aujourd’hui ?
C’est dingue comme cette fraude a mis à jour des failles qui existent encore aujourd’hui. Ça me fait réfléchir : quels autres systèmes sont peut-être aussi vulnérables sans qu’on s’en rende compte ? La vigilance est plus nécessaire que jamais.
La rapidité des transactions sur le marché des quotas carbone est vraiment incroyable. Ça me fait penser à la nécessité d’une meilleure régulation dans d’autres secteurs. D’autres systèmes pourraient-ils devenir la cible de fraudes similaires si on ne fait pas attention ?
C’est intéressant de constater que des produits immatériels comme les quotas carbone peuvent être au cœur de telles fraudes. Ça me fait me demander quels autres actifs numériques pourraient être vulnérables aujourd’hui. Ça mérite sans doute qu’on s’y penche un peu plus.
C’est drôle comme un système censé protéger l’environnement a été détourné. J’imagine que cela pose aussi la question des réformes nécessaires pour éviter que cela se reproduise. Qui aurait cru que la TVA pouvait être si compliquée à gérer ?
C’est fou de penser à la vitesse des transactions dans ce marché de quotas. Je me demande si des technologies comme la blockchain pourraient faciliter la traçabilité et éviter de telles arnaques à l’avenir.
C’est vrai que les quotas carbone sont des droits immatériels, mais je me demande quel impact cela a sur leur gestion aujourd’hui. On dirait que le manque de régulation a permis à l’arnaque de prospérer. Les nouvelles technologies pourraient vraiment aider à sécuriser ces transactions, non ?
C’est fascinant de voir le lien entre la rapidité des transactions et la vulnérabilité aux fraudes. Cela me fait penser à d’autres secteurs rapides comme la cryptomonnaie. Est-ce qu’une régulation plus stricte pourrait aussi aider à éviter des abus similaires là-bas ?