Un pistolet à essence qui semble rangé peut, dans certains cas rapportés, laisser la transaction ouverte et permettre à une autre personne de poursuivre le plein aux frais du premier automobiliste. Voici sept points de vigilance pour contrôler le paiement et le raccrochage, puis les démarches à suivre si un débit paraît suspect. [1]
Les bons réflexes en bref
- Gardez la maîtrise de votre propre session de paiement. [1]
- Vérifiez que le pistolet est bien remis dans son support. [2]
- Contrôlez l’affichage final et le ticket éventuel comme des indices complémentaires. [2]
- Vérifiez si la somme bancaire est provisoire ou comptabilisée avant de conclure à un débit suspect. [3]
- En cas de doute persistant, contactez votre banque ; une plainte ne peut pas être exigée d’emblée pour instruire une demande de remboursement. [4]
Comment fonctionne le piège du pistolet mal raccroché ?
Le risque décrit est celui d’un pistolet qui semble rangé alors que la transaction peut rester ouverte. Dans les cas rapportés, une autre personne pourrait alors poursuivre le plein aux frais du premier automobiliste. Deux variantes ont été évoquées ; elles ne démontrent ni une fréquence particulière ni un fonctionnement identique dans toutes les stations. [1]
Un logement obstrué empêche le raccrochage
Dans une variante rapportée, une boulette d’aluminium placée dans le logement gêne le retour normal du pistolet. Celui-ci peut paraître posé sans être correctement raccroché, et la session de paiement pourrait rester en cours. Ce scénario a été décrit dans des stations précises ; les systèmes de clôture diffèrent et ne permettent pas de généraliser son fonctionnement à toutes les pompes. [1]
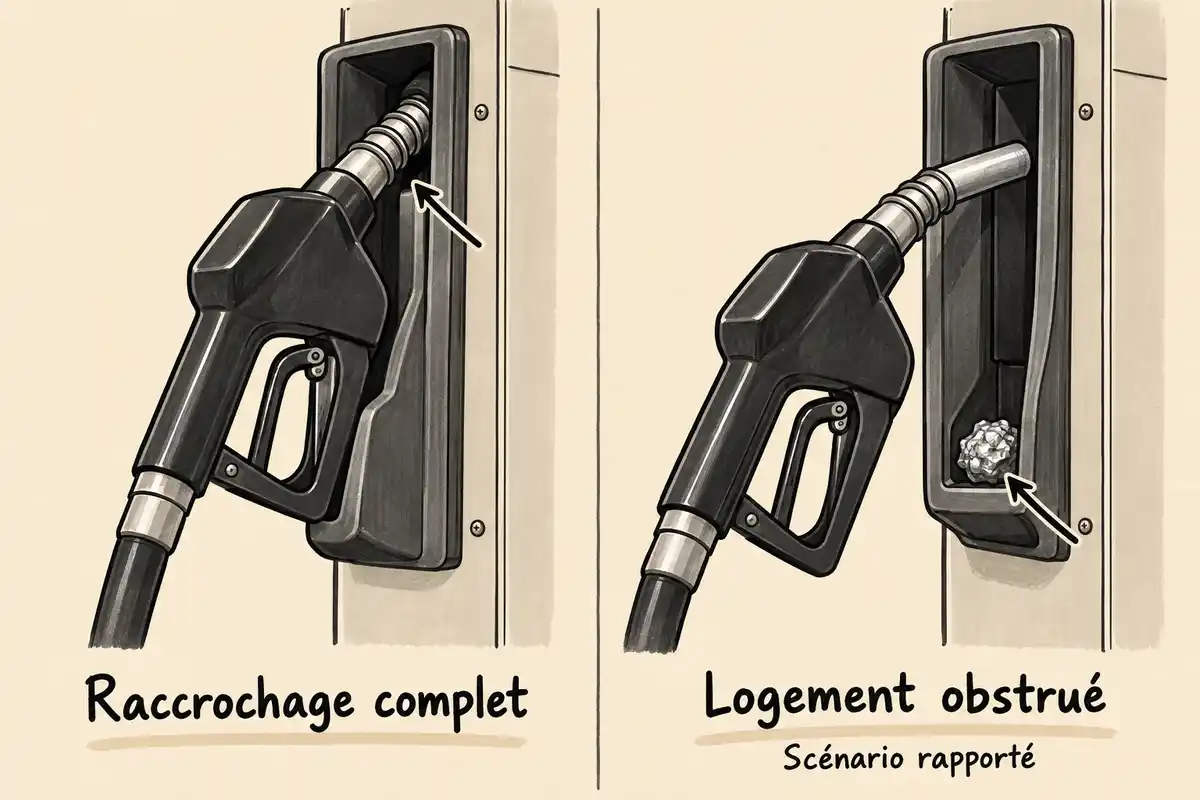
Le point à retenir est le décalage possible entre l’apparence du pistolet et l’état de la session : un pistolet proche de son support n’est pas nécessairement remis en place. Si le logement semble anormal ou si le retour ne se fait pas correctement, signalez-le au personnel plutôt que de forcer ou de retirer un objet. [2]
Une sollicitation peut précéder un raccrochage incomplet
Une autre situation rapportée commence par une demande de quelques litres de carburant. Après cette sollicitation, le pistolet serait remis volontairement de manière incomplète, ce qui pourrait laisser la transaction ouverte lorsque le premier automobiliste repart. Garder la maîtrise de son propre paiement permet d’éviter de brouiller les responsabilités. [2]
Une demande de service ne doit donc pas vous pousser à quitter la pompe sans avoir terminé vos propres vérifications. Si vous acceptez d’aider quelqu’un, assurez-vous que cela ne se fait pas au moyen de votre session déjà ouverte ; au moindre doute, interrompez l’échange et demandez conseil à l’équipe de la station. [2]
Quels sont les sept pièges à éviter à la pompe ?
Les sept points ci-dessous sont des erreurs de vigilance autour d’un même risque et du paiement, pas sept fraudes indépendantes. Le fil conducteur est simple : garder la maîtrise de sa transaction, contrôler la fin apparente du plein et vérifier toute somme inhabituelle. [2]
1. Accepter de partager sa session de paiement
Évitez de partager votre session de paiement à la suite d’une sollicitation de quelques litres. Si vous souhaitez aider quelqu’un, ne laissez pas une transaction commune rendre incertain le plein réglé avec votre carte ; conservez la maîtrise de votre propre paiement. [2]
2. Ignorer un logement de pistolet obstrué
Avant de raccrocher le pistolet, regardez si son logement permet une remise en place normale. Si quelque chose semble l’obstruer, ne manipulez pas l’objet suspect : prévenez le personnel de la station et demandez-lui de vérifier la pompe. [1]
3. Supposer que le pistolet posé est bien raccroché
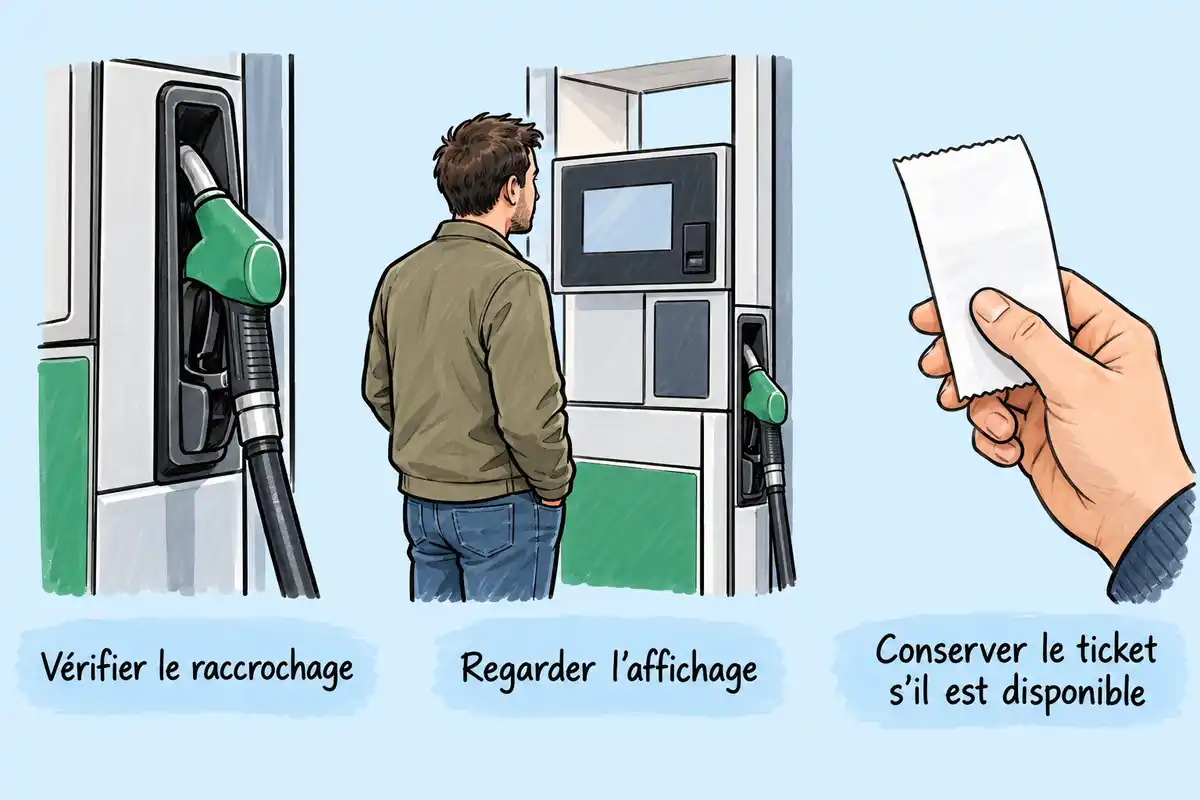
Vérifiez que le pistolet est bien revenu dans son support, plutôt que de vous fier à sa simple proximité avec le logement. Un clic peut être un indice sur certains équipements, mais il ne constitue pas une garantie valable pour tous les modèles. [2]
Prenez le temps de regarder la position du pistolet après l’avoir remis en place. Si vous ne parvenez pas à déterminer s’il est correctement raccroché, restez sur place et demandez au personnel de confirmer la fin de la transaction. [2]
4. Partir sans regarder l’affichage final
Attendez quelques instants et observez l’affichage avant de partir. Selon la borne, le montant final ou un changement d’écran peut aider à vérifier que le plein est terminé ; les présentations varient, donc ne cherchez pas un écran identique partout. [2]
Rapprochez l’indication visible du plein que vous venez d’effectuer et assurez-vous que la borne ne semble pas encore en cours d’utilisation. Si l’écran reste ambigu ou ne correspond pas à la situation, demandez une vérification sur place au lieu de déduire seul qu’un signal précis confirme la clôture. [2]
5. Prendre le ticket pour une garantie absolue
Demandez ou conservez le ticket s’il est disponible, puis rapprochez-le du plein et du montant affiché. Il constitue un élément utile pour vérifier la transaction, mais ne prouve pas à lui seul que chaque pompe a clôturé sa session de la même manière. [2]
Gardez-le avec les autres éléments liés au plein si une opération paraît ensuite anormale. La date, le lieu et le montant indiqué peuvent faciliter les échanges avec la station ou la banque, sans remplacer l’examen du statut bancaire de l’opération. [2]
6. Confondre préautorisation et débit définitif
Une pré-autorisation bancaire peut réserver temporairement une somme différente du prix du carburant finalement acheté. Un montant visible dans l’application n’est donc pas forcément un débit définitif. Consultez le statut de l’opération et demandez à votre banque de le préciser si nécessaire ; aucun montant ni délai de libération ne vaut pour toutes les stations et toutes les cartes. [3]
Dans votre application bancaire, distinguez une opération en attente d’un paiement comptabilisé. Cette vérification évite de prendre immédiatement une réservation provisoire pour le coût final du carburant, tout en vous permettant de repérer un écart qui persiste une fois le statut actualisé. [3]
7. Laisser un montant inhabituel sans vérification
Si une somme vous paraît inhabituelle, comparez-la au plein et au ticket éventuel, puis vérifiez dans votre espace bancaire si l’opération est en attente ou débitée. Si l’écart persiste ou qu’une opération vous semble non autorisée, contactez votre banque pour la faire examiner et connaître les démarches adaptées. [4]
Pour faciliter cet échange, rassemblez le relevé de l’opération et les éléments conservés après le passage à la station. Décrivez simplement ce qui s’est passé et ce qui vous paraît incohérent ; la banque pourra examiner le paiement et vous indiquer les étapes correspondant à sa situation. [4]
Que faire face à un débit suspect après le plein ?
Commencez par distinguer une opération provisoire d’un paiement effectivement comptabilisé : le relevé peut afficher une somme réservée qui ne correspond pas au montant final. Si l’opération demeure suspecte, vérifiez les faits et contactez votre banque ; la qualification et les suites dépendent des circonstances. [4]
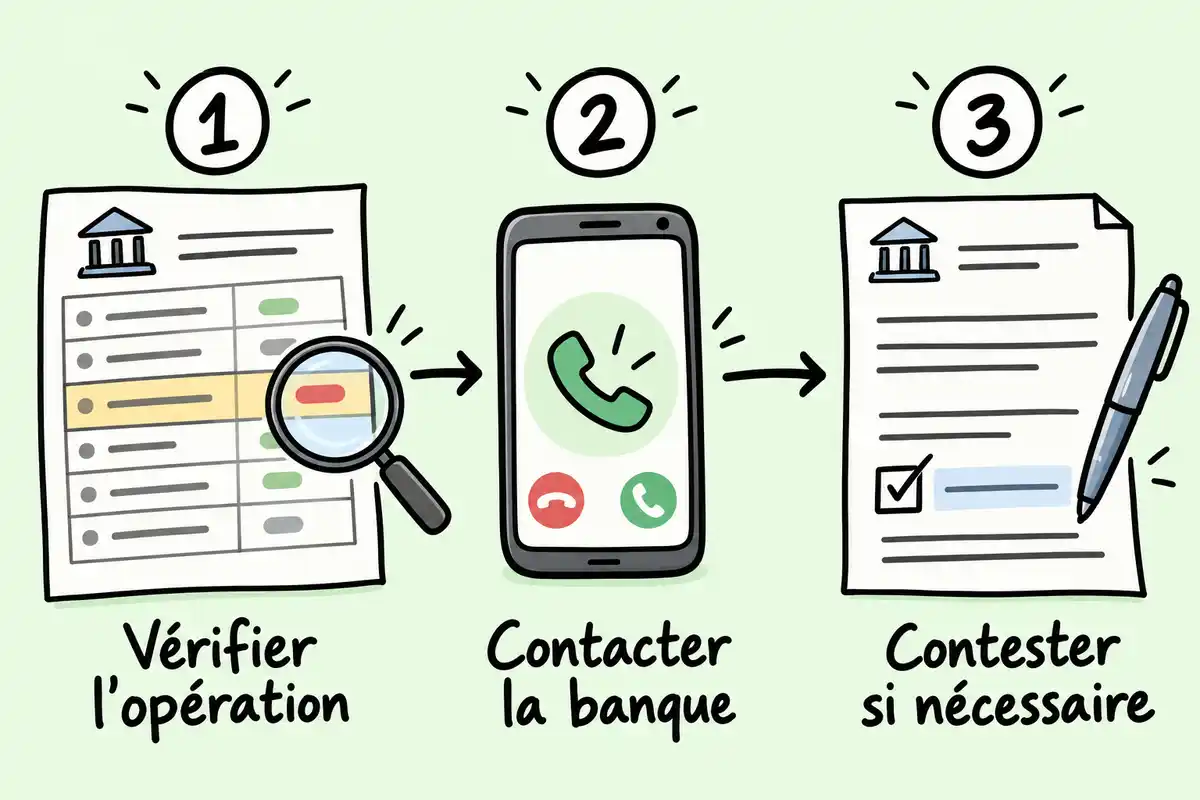
Vérifier l’opération et joindre la banque
Notez ce dont vous disposez : date et lieu du plein, montant annoncé, ticket éventuel et libellé de l’opération bancaire. Vérifiez si celle-ci est provisoire ou comptabilisée, puis rapprochez les éléments. En cas de soupçon de fraude ou d’écart qui persiste, appelez votre banque sans attendre pour faire examiner la transaction et connaître la marche à suivre. [4]
Décrivez à votre interlocuteur bancaire les faits dans leur ordre : passage à la pompe, vérifications effectuées et somme qui apparaît sur le compte. Gardez une trace de vos échanges et suivez les indications communiquées pour contester l’opération si elle semble effectivement non autorisée. [4]
Faire opposition et contester une opération non autorisée
En cas de fraude à la carte, la Banque de France recommande de faire opposition rapidement et de contester l’opération auprès de sa banque. Service Public indique, pour les situations de fraude par carte qu’il décrit, un délai maximal de 13 mois pour contester un paiement frauduleux, réduit à 70 jours pour un paiement effectué hors de l’Espace économique européen. La fiche précise aussi les conditions et délais de remboursement associés. Ces repères ne qualifient pas automatiquement un débit lié à une pompe : demandez à la banque d’examiner votre situation. Un remboursement n’est pas à présumer sans cette analyse. [5]
Faire opposition sert à empêcher l’utilisation ultérieure de la carte ; la contestation porte sur l’opération que vous estimez ne pas avoir autorisée. Si votre carte est concernée par une fraude, demandez à la banque comment réaliser ces démarches rapidement et conservez les éléments utiles à l’instruction de votre demande. [4]
Distinguer signalement, plainte et Perceval
L’opposition bloque la carte ; le signalement informe les enquêteurs, tandis qu’une plainte saisit l’autorité judiciaire. Service Public indique que la plainte peut être déposée au commissariat ou à la gendarmerie, ou adressée par courrier au procureur. La Banque de France précise qu’une plainte ne peut pas être exigée comme préalable à l’instruction d’une demande de remboursement. Perceval répond à des conditions différentes : la fiche le réserve à la fraude sur Internet, lorsque la victime détient toujours sa carte et a fait opposition. Son adéquation à un débit survenu après un plein n’est pas établie ; adressez-vous d’abord à votre banque. [4]
Le choix entre signalement et plainte dépend de la démarche que vous souhaitez entreprendre ; ces procédures ne remplacent pas le contact avec la banque pour contester un paiement. Pour Perceval, vérifiez que votre situation correspond aux conditions décrites avant d’utiliser le téléservice : un débit associé à une pompe n’entre pas automatiquement dans le cas de fraude en ligne. [4]
Une autre fraude en station appelle-t-elle les mêmes réflexes ?
Le pistolet mal raccroché concerne une transaction qui pourrait rester active après le départ du premier automobiliste. Un dispositif placé dans un lecteur vise un autre mécanisme : selon les articles qui le décrivent, il peut servir à récupérer des données de carte. Les éléments disponibles ne permettent pas de détailler cette méthode ni d’en tirer des gestes de prévention spécifiques. L’arnaque dite « à l’irlandaise » est aussi citée parmi les fraudes routières, mais son mécanisme n’est pas décrit ici ; elle ne doit pas être confondue avec le risque de session laissée ouverte. [6]
À la pompe, vérifiez que le pistolet est bien raccroché et prenez le temps de contrôler l’affichage final ; un ticket peut compléter ces vérifications sans constituer une preuve universelle de clôture. Si une opération bancaire reste anormale après vérification, contactez votre banque pour la faire examiner et engager, si nécessaire, les démarches adaptées à votre situation. [4]
Questions fréquentes
Que faire si le pistolet ne semble pas correctement raccroché ?
Restez près de la pompe et demandez l’aide du personnel de la station si vous ne savez pas si la transaction est terminée. Le pistolet correctement remis en place, l’affichage final et un ticket éventuel sont des indices à contrôler ensemble ; aucun ne garantit à lui seul la clôture sur tous les modèles de pompes. [2]
Une somme affichée par la banque après le plein est-elle forcément un débit frauduleux ?
Non. Une somme peut être provisoirement réservée sur le compte sans correspondre au montant finalement débité pour le carburant. Vérifiez dans votre application bancaire si l’opération est en attente ou comptabilisée, puis contactez votre banque si le statut ou le montant reste anormal. Les montants et délais de libération varient selon les situations. [3]
Faut-il déposer plainte avant de contester une opération auprès de sa banque ?
Non. La Banque de France indique qu’une plainte ne peut pas être imposée comme préalable à l’instruction d’une demande de remboursement par la banque. Le signalement informe les enquêteurs ; la plainte saisit l’autorité judiciaire et suit des voies distinctes, notamment au commissariat, en gendarmerie ou par courrier au procureur. [4]
Peut-on signaler ce débit sur Perceval ?
Pas automatiquement. Les conditions décrites pour Perceval concernent une fraude à la carte sur Internet : la victime doit encore détenir sa carte et avoir fait opposition. Pour un débit lié à un plein, contactez d’abord votre banque afin qu’elle examine l’opération et vous indique la démarche adaptée. [4]
Sources
- [1] Le pistolet d’une pompe à essence se raccroche mal ? Attention à cette nouvelle arnaque au carburant
- [2] Arnaque à la pompe à essence : comment des escrocs vident votre carte bancaire à votre insu
- [3] Consommation. Flambée des prix des carburants : attention à cette arnaque au "pistolet mal raccroché"
- [4] Fraude aux moyens de paiement | Banque de France
- [5] Fraude à la carte bancaire | Service Public
- [6] Vacances: attention à l’arnaque à la pompe à essence qui peut vous faire perdre jusqu’à 150 euros

J’ai entendu parler d’escroqueries diverses, mais la méthode du faux vacancier me surprend toujours ! C’est fou à quel point certaines personnes peuvent être créatives pour soutirer de l’argent. J’espère que tout le monde reste vigilant et ne se laisse pas prendre par la pression.
C’est vrai que souvent, on ne pense pas aux petits gestes comme vérifier le lecteur de carte. Cela dit, avez-vous remarqué que certaines stations-service proposent désormais des caméras de sécurité bien visibles ? Ça pourrait rassurer un peu pendant qu’on fait le plein.
Le coup du faux vacancier est vraiment inquiétant. Cela dit, je me demande si certains panneaux d’avertissement pour sensibiliser les clients aux arnaques pourraient être installés dans les stations. Ça pourrait vraiment aider à attirer l’attention des automobilistes, non ?
C’est marrant comme cette pré-autorisation de 150 euros est un vrai piège mentaux, surtout quand on a juste besoin de 30 euros de carburant. Les banques devraient vraiment mieux avertir leurs clients ! Cela donnerait un peu moins de stress au moment du plein.
C’est vrai que les arnaques à la pompe sont souvent inattendues. Je me demande si un bon affichage des tarifs en station pourrait aider aussi. Au moins, ça permettrait de vérifier si le prix affiché correspond à ce qu’on doit payer.
C’est vrai que la pré-autorisation peut vraiment nous embarquer dans des soucis. D’ailleurs, avez-vous remarqué si certaines stations avisent les clients avec des messages sur les prix affichés ? Ça pourrait aider à éviter des malentendus au moment de payer.
C’est fou de penser qu’un simple pistolet mal remis pourrait laisser une transaction ouverte ! Ça me fait me demander si les stations font suffisamment d’entretien pour éviter ce genre de problème. Les petites vérifications de sécurité, ça devrait quand même être un standard.
C’est curieux comme on n’y pense pas toujours, mais en parlant de sécurité, avez-vous remarqué que certains pistolets à essence ont un système de verrouillage ? Ça devrait aider à éviter ce genre de soucis de transaction laissée ouverte.