Face à un message Ameli douteux, n’utilisez ni son lien ni son QR code et ne transmettez pas de données. Ouvrez vous-même votre compte ou l’application pour vérifier la demande ; si vous avez communiqué des coordonnées de carte bancaire, contactez rapidement votre banque. La réaction dépend ensuite de ce qui a réellement été exposé. [1]
Les premiers gestes à adopter
- Suspendez toute saisie et vérifiez la demande en ouvrant vous-même votre compte Ameli ou l’application. [1]
- Un remboursement à valider par courriel ou des frais de livraison pour la carte Vitale sont des signaux d’alerte. [1]
- Si vous avez saisi un mot de passe, changez-le sur le service concerné et sur ceux où il a été réutilisé. [2]
- Si des coordonnées de carte ont été communiquées, contactez rapidement votre banque pour connaître les démarches adaptées. [2]
- Gardez le message ; Signal Spam, le 33 700 et Phishing Initiative correspondent respectivement aux courriels, SMS et sites de phishing. [3]
Outil : que faire après un message Ameli suspect ?
Répondez à cinq questions pour voir les actions adaptées à ce que vous avez réellement communiqué.
Question 1 sur 5
Quels indices doivent alerter dans un message Ameli ?
Un message Ameli inattendu n’est pas automatiquement frauduleux, mais certaines demandes méritent une vérification indépendante. Les faux contacts peuvent arriver par courriel, SMS ou appel et reprendre des prétextes familiers : remboursement en attente, renouvellement de carte Vitale ou connexion à un service. Avant toute saisie, regardez ce qui est demandé et où le message cherche à vous conduire. [1]
Le faux remboursement en attente
Le faux remboursement en attente pousse à remplir un formulaire pour « débloquer » ou valider une somme. Cybermalveillance rapporte ce scénario et rappelle que l’Assurance Maladie ne demande pas par courriel de valider un remboursement. Un bouton qui mène à un formulaire réclamant des coordonnées personnelles ou bancaires doit donc vous inciter à interrompre la démarche et à vérifier depuis votre accès habituel. [1]
La fausse mise à jour de carte Vitale
Le faux SMS de mise à jour ou de renouvellement de carte Vitale peut vous rediriger vers un site qui réclame des frais de livraison. La carte Vitale est gratuite, selon la réponse certifiée du forum Ameli : une demande de paiement pour la recevoir est un signal d’alerte. Ne saisissez pas vos coordonnées bancaires sur la page ouverte depuis le SMS ; vérifiez plutôt la demande dans votre compte ou l’application Ameli. [4]
Les indices visibles sur le message
- Une adresse d’expéditeur ou un numéro inhabituel, ou qui ne correspond pas au contact attendu.
- Des fautes, une signature étrange ou une formulation qui presse d’agir immédiatement.
- Un lien dont l’adresse cible ne correspond pas au site concerné, ou qui mène à un formulaire inattendu.
- Une demande de données sensibles par réponse au message ou en dehors de l’espace sécurisé du compte.
Ces anomalies sont des indices de suspicion, pas un test infaillible. À l’inverse, un nom d’expéditeur, une adresse ou un numéro qui semblent crédibles ne prouvent pas que le message vient réellement d’Ameli : l’usurpation peut rendre un faux contact convaincant. [1]
Comment vérifier une sollicitation sans emprunter son lien ?
Pour vérifier une sollicitation, suspendez toute saisie d’informations et reprenez la main sur le chemin d’accès. Le principe est simple : consulter le compte ou l’application que vous utilisez d’ordinaire, sans laisser le message suspect choisir la page où vous allez. [1]
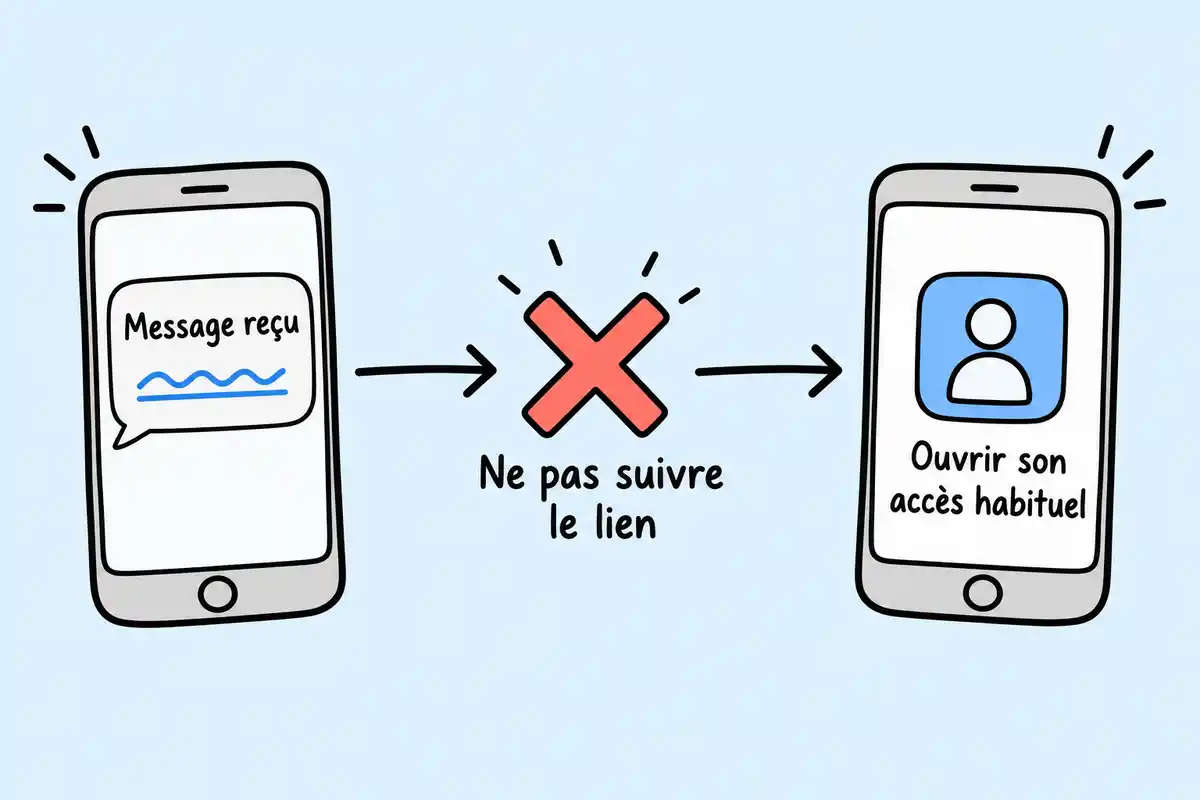
Accéder directement au compte ou à l’application
Ouvrez vous-même votre compte Ameli à partir de l’application ou d’un favori personnel déjà enregistré. Si une démarche est réellement nécessaire, cherchez-la dans cet espace plutôt que depuis le lien du mail Ameli ou du SMS. Ne répondez pas au message avec des identifiants, des données médicales, personnelles ou bancaires. [1]
Examiner un lien ou un QR code avec prudence
Sur ordinateur, survoler un lien sans cliquer peut afficher son adresse cible ; sur mobile, un appui long peut parfois la révéler. Une adresse discordante renforce le soupçon, mais une apparence plausible ne suffit pas à authentifier la page. Pour un QR code reçu sur papier, ne l’utilisez pas pour saisir des données : contrôlez la demande depuis votre accès habituel au compte ou à l’application. [1]
Que faire après un clic ou la transmission d’informations ?
La réaction dépend de ce qui s’est passé : ouvrir un lien, communiquer un mot de passe et transmettre des données personnelles n’exposent pas aux mêmes risques. Dans tous les cas, cessez l’échange suspect et conservez le message ainsi que les éléments utiles. Vous pouvez ensuite vérifier votre compte par le chemin habituel et agir sur les informations réellement communiquées. [1]
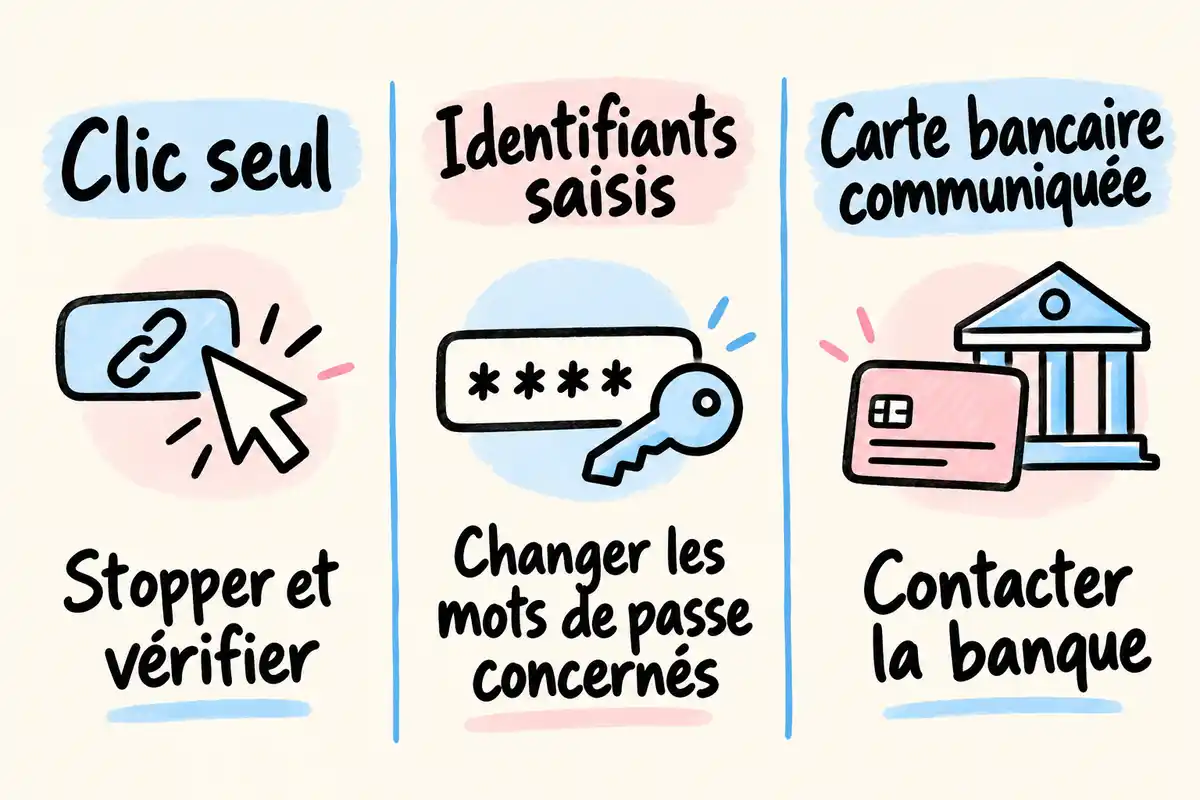
Si le lien a seulement été ouvert
Si le lien a seulement été ouvert, fermez la page sans rien saisir ni télécharger, puis vérifiez la sollicitation depuis votre accès Ameli habituel. Gardez le message si vous souhaitez le signaler. Un clic seul ne permet pas de conclure qu’un compte est compromis, pas plus qu’il ne permet d’affirmer qu’il ne s’est rien passé ; évitez donc les gestes qui supposent une exposition que vous n’avez pas constatée. [1]
Si des identifiants ont été saisis
Si vous avez saisi un mot de passe, changez-le immédiatement sur le service concerné et sur tout autre service où vous l’avez réutilisé. Ensuite, vérifiez par l’accès habituel les informations de votre compte et corrigez celles qui auraient été modifiées frauduleusement. [2]
Si vous ne pouvez plus accéder à votre compte Ameli ou modifier son mot de passe, signalez rapidement la situation à la CPAM au 36 46 avec votre carte Vitale. Cette démarche de contact ne constitue pas à elle seule une garantie de récupération du compte. [1]
Si des données personnelles ont été divulguées
Si vous avez transmis d’autres données personnelles, notez précisément ce qui a été communiqué et gardez le message ainsi que les échanges liés. Vérifiez les informations de votre compte depuis l’application ou le site que vous ouvrez vous-même. La suite dépend de la nature des données : si elles concernent un autre organisme ou service, contactez-le par son canal habituel pour demander conseil. Une divulgation ne prouve pas à elle seule que le compte a été piraté. [2]
Comment réagir si des coordonnées bancaires ont été communiquées ?
Une coordonnée bancaire communiquée appelle une réaction rapide, mais le geste dépend de ce qui a été exposé et de l’existence d’opérations non autorisées. Contactez votre banque pour exposer la situation ; elle pourra vous indiquer si une opposition est nécessaire et comment traiter une opération constatée. [2]
Contacter rapidement sa banque
Appelez rapidement votre banque par un numéro ou un canal que vous connaissez déjà et expliquez quelles données ont été communiquées. Si les coordonnées de votre carte sont accessibles à un tiers, demandez si une opposition est indiquée dans votre situation. Ne supposez pas que chaque donnée bancaire transmise entraîne la même démarche : suivez les indications de la banque. [2]
Signaler toute opération frauduleuse
Si une opération frauduleuse apparaît, signalez-la à la banque et demandez comment solliciter un remboursement selon votre situation. Pour une fraude à la carte bancaire en ligne, Perceval peut permettre un signalement, y compris après remboursement, lorsque le cas correspond. Ce signalement ne remplace ni le contact avec la banque ni un éventuel dépôt de plainte. [1]
Où signaler l’arnaque et quelles preuves garder ?
Conservez d’abord le message suspect et les preuves disponibles. Le canal de signalement dépend du support — courriel, SMS ou site de phishing — et le dépôt de plainte est une démarche distincte à envisager en cas de fraude ou de préjudice. [3]
Conserver le message et les éléments utiles
- Le courriel ou le SMS reçu, sans supprimer les éléments qui permettent de l’identifier.
- Les échanges associés et, si vous en disposez, l’adresse de la page concernée.
- Les opérations constatées sur un compte ou une carte, avec les informations utiles pour les expliquer à votre banque.
Choisir le signalement selon le support
Choisissez le canal en fonction de la forme du contact : les voies citées pour un courriel suspect, un SMS et un site de phishing ne sont pas les mêmes. Les modalités peuvent dépendre de la situation ; le signalement sert à transmettre l’alerte, tandis que la vérification de votre compte et la protection de vos accès restent à traiter de votre côté. [3]
- Un courriel suspect peut être signalé à Signal Spam.
- Pour un SMS indésirable ou frauduleux, le 33 700 est le canal cité pour le signalement.
- Un site de phishing peut être signalé à Phishing Initiative.
Distinguer signalement et dépôt de plainte
Un signalement à une plateforme ne remplace pas le dépôt de plainte. Si vous avez subi une fraude ou un préjudice, vous pouvez envisager cette démarche ; elle est distincte du signalement d’un SMS, d’un courriel ou d’une fraude à la carte par Perceval. Gardez les preuves pour pouvoir décrire les faits et les conséquences constatées. [3]
Face à une arnaque Ameli présumée, interrompez l’échange et vérifiez la demande par votre accès habituel. Si un mot de passe ou des coordonnées bancaires ont été exposés, protégez les accès concernés ou contactez rapidement votre banque selon le cas. Gardez les preuves, puis signalez le message par le canal adapté ; un signalement ne remplace pas une plainte si vous avez subi un préjudice. [1]
Questions fréquentes
Faut-il payer pour renouveler sa carte Vitale ?
Non. La carte Vitale est gratuite, selon la réponse certifiée du forum Ameli. Un message qui réclame des frais de livraison pour son renouvellement est un signal d’alerte. Vérifiez la demande en ouvrant vous-même votre compte ou l’application Ameli, sans utiliser le lien reçu. [4]
Un expéditeur qui semble officiel garantit-il qu’un message vient d’Ameli ?
Non. Une adresse ou un numéro qui paraît officiel ne suffit pas à authentifier un message : ils peuvent être imités. Pour contrôler une demande, accédez à votre compte Ameli par votre chemin habituel, sans cliquer sur le lien reçu. [1]
Qui contacter si je n’accède plus à mon compte Ameli ?
Si vous n’accédez plus à votre compte Ameli, contactez rapidement votre CPAM au 36 46 avec votre carte Vitale. Cette indication ne garantit pas une récupération immédiate du compte. [1]
Un signalement suffit-il lorsqu’une fraude bancaire a eu lieu ?
Non. Contactez rapidement votre banque pour signaler l’opération et connaître les démarches adaptées. Si la fraude concerne une carte bancaire utilisée en ligne, Perceval peut servir à la signaler lorsque la situation s’y prête. Un signalement Perceval ne remplace pas un dépôt de plainte. [1]
Sources
- [1] L’hameçonnage aux couleurs d’Ameli / Carte Vitale – Assistance aux victimes de cybermalveillance
- [2] Piratage d’un compte d’utilisateur (boîte mail, compte de réseau social, etc.) | Service Public
- [3] Hameçonnage (phishing ou vishing) | Service Public
- [4] Contact frauduleux : remboursement de l’Assurance Maladie ? – Résolue

C’est intéressant de voir comment la peur joue un grand rôle dans ces arnaques. Ça doit être stressant de recevoir ce genre de message. À quand un petit guide sur comment garder son calme face à ces situations ?
J’ai remarqué que les arnaques par téléphone sont particulièrement sournoises. La technique du spoofing est vraiment astucieuse ! Ça doit vraiment rendre les choses compliquées pour ceux qui ne se méfient pas. Étonnant de voir jusqu’où certains vont pour tromper les gens.
L’importance de la vigilance est vraiment cruciale. Je me demande si utiliser des alertes sur ses comptes pourrait aider à réagir plus vite en cas de fraude. Ça doit être un bon moyen de ne pas se laisser surprendre.
Un gestionnaire de mots de passe me semble vraiment utile, surtout pour éviter de réutiliser les mêmes identifiants partout. Ça pourrait vraiment alléger le stress autour de ces arnaques ! Avez-vous des conseils sur celui à choisir ?
Le fait d’utiliser un gestionnaire de mots de passe est super judicieux. Ça simplifie vraiment la vie pour se souvenir de tout, surtout avec les nombreuses arnaques. Mais est-ce que ça rend aussi les comptes plus vulnérables si un gestionnaire est piraté ?
C’est fou comme ces arnaques se perfectionnent ! Je me demande comment certains peuvent encore se faire avoir. Utiliser des numéros de téléphone vérifiés pour appeler sa banque, c’est une idée tellement simple mais efficace pour éviter les pièges.
L’utilisation d’un gestionnaire de mots de passe peut vraiment apaiser l’esprit. Mais il est aussi crucial de faire des vérifications régulières des comptes, juste pour s’assurer que tout est en ordre. Qui sait, ça pourrait même devenir une habitude rassurante.
J’ai toujours trouvé que les QR codes dans les messages étaient un peu flippants. Qui sait vraiment où ça nous mène ? Je préfère chercher moi-même sur mon appli Ameli. C’est plus sûr et je garde le contrôle.