Après le vol d’une carte bleue, faites opposition au plus vite et demandez à votre banque le remboursement des paiements que vous n’avez pas autorisés. Le remboursement dépend notamment des délais, de l’usage du code et des circonstances ; une assurance facultative peut couvrir d’autres préjudices selon ses garanties. Pour avancer, gardez la trace de l’opposition, repérez les débits contestés et vérifiez séparément vos contrats. [1]
Les démarches à retenir
- Faites opposition sans attendre et conservez le numéro d’enregistrement daté. [1]
- Relevez les débits inconnus et contestez-les rapidement selon les modalités de votre banque. [2]
- Perceval vise certaines fraudes en ligne lorsque vous avez encore votre carte ; il ne correspond pas au vol physique de celle-ci. [3]
- L’INC indique des délais différents selon que l’opération a lieu dans l’EEE ou hors EEE, sous certaines conditions. [2]
- Une assurance peut compléter la protection, mais les garanties dépendent de la notice du contrat détenu. [4]
Que faire dès que la carte a été volée ?
Après le vol, agissez dans cet ordre : faites opposition, repérez les débits que vous ne reconnaissez pas et contestez-les auprès de votre banque. Déclarer le vol aux forces de l’ordre est une démarche séparée ; le récépissé peut être joint à la demande bancaire. La carte ne pourra plus être utilisée, même si vous la retrouvez. [1]
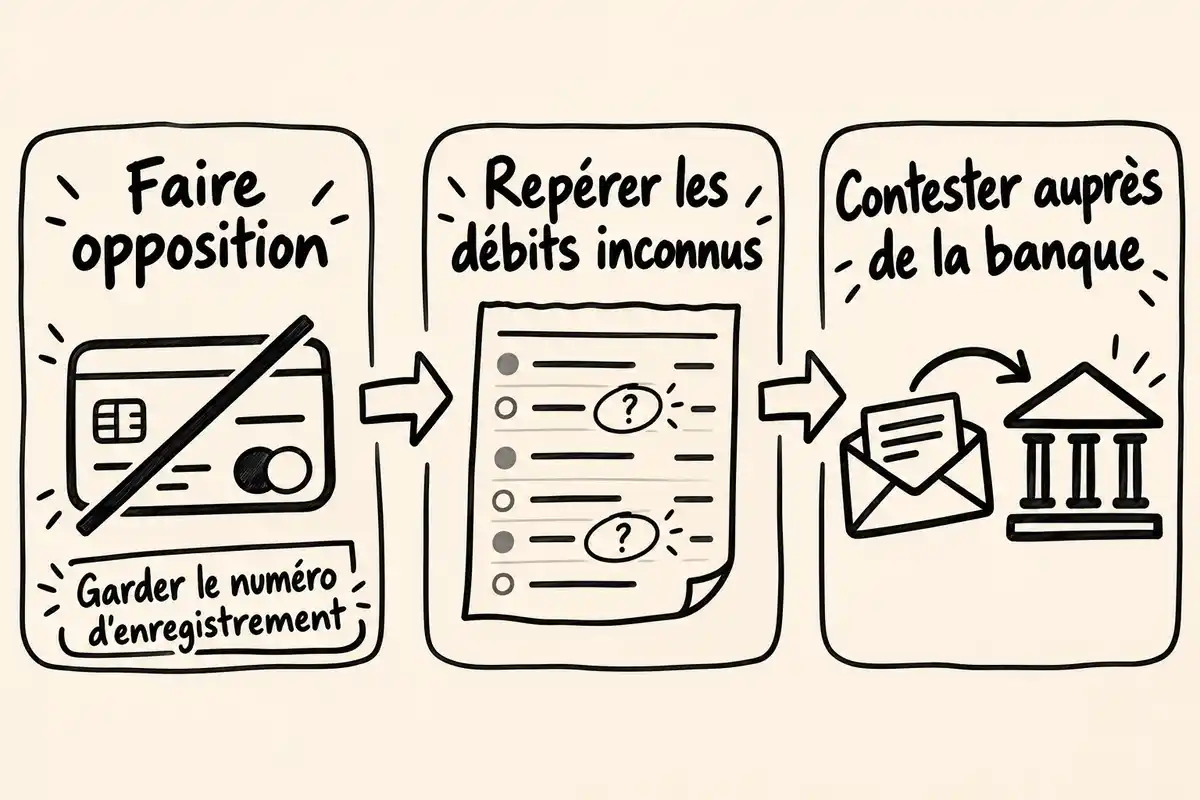
L’objectif immédiat est de bloquer la carte, puis de distinguer deux démarches : la contestation des paiements auprès de la banque et la déclaration du vol aux forces de l’ordre. Gardez les dates et références de vos démarches. Elles vous aideront à expliquer la chronologie à votre banque, sans présumer d’une liste universelle de pièces à fournir. [1]
Faire opposition et conserver sa preuve
Contactez sans attendre votre banque ou le serveur interbancaire pour faire opposition. Notez le numéro d’enregistrement et sa date : cette trace vous permettra de retrouver les éléments de la démarche. Si l’opposition a été faite auprès du serveur interbancaire, demandez à votre banque si une confirmation complémentaire est nécessaire ; elle ne l’est pas lorsque vous avez fait opposition directement auprès d’elle. [1]
Utilisez le canal auquel vous avez accès le plus rapidement : votre banque peut proposer une opposition dans son application ou par téléphone, et le serveur interbancaire constitue une autre possibilité. Une fois la demande enregistrée, conservez son numéro avec la date et l’heure si elles sont indiquées. L’opposition est définitive : ne tentez pas de réutiliser la carte si elle réapparaît, et signalez sa découverte à votre banque pour organiser son remplacement. [1]
Identifier et contester les débits inconnus
Une fois la carte bloquée, relevez les opérations que vous ne reconnaissez pas dans vos relevés ou votre application. Signalez-les rapidement à la banque en suivant le canal qu’elle indique pour contester un paiement. Les pièces et modalités peuvent varier selon l’établissement : demandez ce qui est nécessaire à votre dossier plutôt que de présumer d’une liste identique partout. [2]
- Relever chaque débit contesté et sa date à partir des informations disponibles.
- Transmettre la contestation rapidement selon les modalités de la banque.
- Conserver le suivi de la demande et répondre aux éventuelles questions sur les faits du dossier.
Pour rendre votre demande plus facile à examiner, décrivez chaque opération concernée avec les éléments visibles sur votre relevé : date, montant et libellé, si celui-ci apparaît. Séparez les paiements que vous contestez de ceux que vous reconnaissez. Si vous découvrez un nouveau débit après votre premier signalement, ajoutez-le à votre contestation en suivant les indications de la banque. La démarche ne dépend pas de la souscription d’une assurance. [2]
Quand la banque rembourse-t-elle les paiements frauduleux ?
La contestation d’un paiement non autorisé relève d’abord de la relation avec votre banque ; elle ne dépend pas de la souscription d’une assurance facultative. Les délais et le montant remboursé varient selon la situation, l’usage du code et les éléments que la banque peut établir. Une assurance peut, elle, prévoir d’autres garanties selon son contrat. [2]
Autrement dit, la fraude à la carte et les garanties d’assurance sont deux sujets à examiner séparément. Pour un paiement que vous n’avez pas autorisé, transmettez votre contestation à la banque : l’Institut national de la consommation rappelle que, pour une opération non autorisée, la banque doit en principe rembourser sans tarder et rétablir le compte dans l’état où il se serait trouvé sans le débit indu, y compris pour les frais qui en découlent. Cette règle s’apprécie toutefois au regard des circonstances et des exceptions applicables. Une assurance peut intervenir pour certains frais ou pertes prévus par un contrat, mais elle ne remplace pas la contestation bancaire. [2]
Les délais pour contester une opération
L’Institut national de la consommation indique un délai maximal de 13 mois à compter du débit pour contester une opération réalisée dans l’Espace économique européen. Pour une opération hors EEE, le délai indiqué est de 70 jours ; le contrat peut le prolonger, sans dépasser 120 jours. Ces repères supposent que la banque ait fourni les informations permettant de contester l’opération. Signalez donc un débit inconnu dès que vous le repérez, sans attendre la limite. [2]
La localisation de l’opération change donc le repère à retenir : le délai de 13 mois ne doit pas être appliqué indistinctement à tout paiement. Si vous ignorez où une opération a été effectuée, ou si vous ne savez pas si les informations utiles vous ont été communiquées, interrogez rapidement votre banque et contestez quand même le débit sans attendre d’avoir clarifié tous les détails. Les délais sont des limites, pas une raison de différer la démarche. [2]
La franchise de 50 euros selon l’usage du code
Dans le cas décrit par Service Public, si le code confidentiel n’a pas été utilisé, le remboursement est intégral. S’il a été utilisé, les dépenses frauduleuses jusqu’à 50 euros ne sont pas remboursées ; au-delà, 50 euros restent à votre charge et le surplus est remboursé. Ce repère ne règle pas tous les scénarios : notamment, Service Public indique aussi que le remboursement est intégral si le vol ne pouvait pas être détecté avant l’utilisation frauduleuse. L’issue dépend donc des faits du dossier. [1]
La franchise de 50 euros ne signifie pas que toute fraude entraîne automatiquement une retenue de ce montant. Le mode d’utilisation de la carte et les circonstances du vol comptent, et la banque doit examiner les faits du dossier. Si vous ne comprenez pas le montant remboursé ou la somme laissée à votre charge, demandez à la banque de vous expliquer son calcul et le motif retenu. Une assurance peut éventuellement rembourser une franchise si le contrat le prévoit ; vérifiez cette garantie dans la notice avant de compter dessus. [4]
Qui doit prouver une négligence grave ?
Si la banque refuse en invoquant une fraude ou une négligence grave, elle doit étayer ce motif. L’INC rappelle que l’enregistrement technique d’une opération ne prouve pas nécessairement, à lui seul, qu’elle a été autorisée. La banque doit établir les éléments qu’elle avance ; l’appréciation dépend des circonstances et des preuves disponibles, et ne garantit pas une issue identique dans chaque litige. [2]
En cas de refus, demandez une réponse écrite qui distingue les opérations concernées et précise les faits sur lesquels la banque s’appuie. Vous pourrez alors répondre point par point, par exemple en rectifiant une date ou en apportant un élément utile sur la manière dont le vol a été découvert et signalé. Gardez une copie de vos échanges et des références de la contestation. Une accusation de négligence grave ne suffit pas, à elle seule, à établir ce qui s’est passé ; l’examen dépend des éléments produits par les parties. [2]
Perceval convient-il lorsque la carte elle-même a été volée ?
Perceval ne correspond pas au parcours décrit pour le vol physique d’une carte. Ce signalement en ligne concerne certaines fraudes commises avec des coordonnées bancaires lorsque la victime conserve sa carte et a déjà fait opposition. En cas de carte volée, Service Public décrit séparément le dépôt de plainte auprès des forces de l’ordre. Ni le signalement Perceval ni le récépissé de plainte ne doivent être présentés comme une condition universelle du remboursement bancaire. [3]
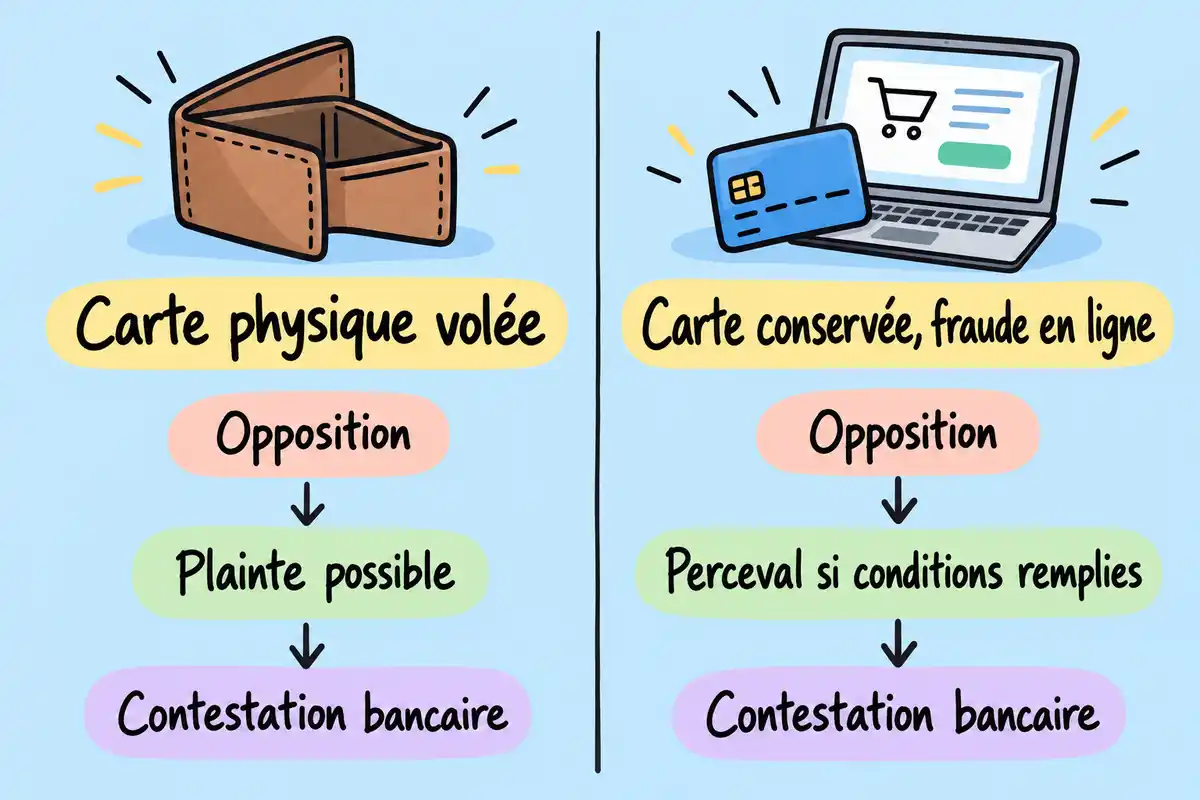
Perceval vise notamment une situation où des achats en ligne ont été réalisés à votre insu avec vos coordonnées bancaires alors que vous avez toujours la carte. La démarche officielle prévoit aussi que vous ayez déjà fait opposition ; elle n’est donc pas adaptée lorsque le support physique lui-même a été dérobé. Pour ce vol, déclarez les faits aux forces de l’ordre selon les modalités proposées. Service Public indique que le récépissé peut être transmis à la banque, sans en faire une condition générale du remboursement. [3]
Que peut apporter une assurance moyens de paiement ?
Une assurance moyens de paiement peut compléter les démarches bancaires, mais ses garanties dépendent du contrat. Avant d’envisager une nouvelle couverture, vérifiez les notices des contrats que vous détenez déjà, y compris celle de votre carte. Distinguez les opérations non autorisées, à contester auprès de la banque, des frais ou pertes matériels qu’une assurance pourrait éventuellement couvrir. [4]
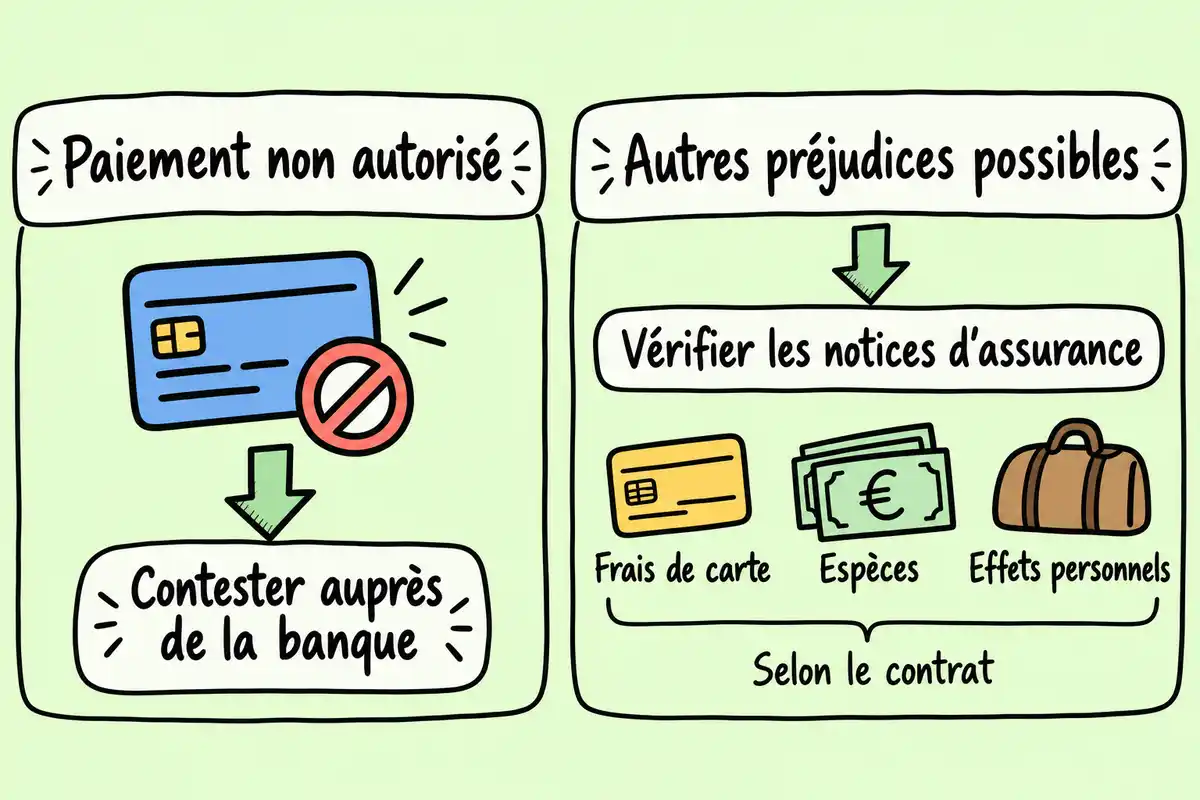
Pour comparer les protections, partez des conséquences concrètes du vol : frais liés à la carte, espèces dérobées ou remplacement d’effets personnels. Cherchez dans chaque notice les événements couverts, les conditions à remplir et les démarches à respecter. Les garanties associées à une carte peuvent varier selon sa gamme et son contrat ; un intitulé général ne permet pas de savoir si un vol précis est couvert. Vérifier les garanties déjà souscrites aide aussi à repérer ce qui est effectivement prévu avant d’ajouter une assurance. [5]
Les frais de carte et le vol d’espèces
FLOA indique que certaines assurances moyens de paiement qu’il distribue peuvent prendre en charge des frais d’opposition ou de refabrication, rembourser une franchise appliquée avant opposition, couvrir le vol d’espèces lors d’une agression ou proposer une assistance juridique. Ce sont des exemples propres aux offres concernées, pas des garanties communes à tous les contrats. Vérifiez dans votre notice les conditions d’application, les exclusions, les plafonds et les justificatifs demandés. [4]
Ces exemples peuvent servir de points de comparaison lors de la lecture d’un contrat : cherchez si les frais de remplacement sont visés, si une franchise liée aux paiements avant opposition peut être remboursée et dans quelles circonstances les espèces sont prises en charge. Pour l’assistance juridique, vérifiez également le type d’aide annoncé et la façon de la demander. Les garanties décrites par FLOA concernent ses propres offres ; elles ne permettent pas de conclure qu’un contrat souscrit ailleurs couvre les mêmes situations. [4]
Les effets personnels et les garanties déjà détenues
Pour savoir si des papiers, des clés, des espèces ou d’autres effets personnels sont couverts, consultez les notices correspondant à vos contrats : carte bancaire, assurance moyens de paiement et, le cas échéant, autres assurances détenues. Les garanties associées à une carte varient selon sa gamme et ses conditions. Ne déduisez pas une couverture d’un intitulé commercial : cherchez la clause qui décrit précisément le bien, l’événement et les conditions concernés. [5]
- Repérer le contrat et la notice applicables à chaque perte ou frais.
- Vérifier les conditions, exclusions, plafonds et justificatifs indiqués.
- Comparer les garanties déjà détenues avant de souscrire une couverture supplémentaire.
Pour un objet précis, vérifiez que le contrat le nomme ou décrit une catégorie qui le comprend, puis lisez les circonstances exigées. Une garantie liée à un vol avec agression, par exemple, ne permet pas de présumer qu’un simple vol ou une disparition est couvert. Relevez également les justificatifs et délais de déclaration mentionnés dans la notice. Si plusieurs contrats semblent pouvoir intervenir, demandez à leurs gestionnaires quelle garantie correspond à la perte constatée. [4]
Que faire si la banque refuse, puis comment réduire le risque ?
En cas de refus, demandez à la banque son motif précis et les éléments sur lesquels elle s’appuie, puis répondez à partir des faits et justificatifs disponibles. Si le désaccord persiste après votre réclamation auprès de la banque, vous pouvez saisir le médiateur bancaire ; la justice reste une voie possible si le litige n’est pas résolu. Pour réduire le risque au quotidien, protégez votre code confidentiel lorsque vous le composez, surveillez les opérations et utilisez les fonctions de sécurité effectivement proposées par votre banque, comme les alertes ou le blocage temporaire si elles existent. [1]
Une réclamation claire facilite la suite du dossier : rappelez la date de l’opposition, les opérations contestées et les échanges déjà réalisés, puis formulez précisément ce que vous demandez à la banque d’examiner. Si sa réponse ne règle pas le désaccord, consultez les modalités de saisine du médiateur bancaire, qui peut intervenir après la réclamation adressée à l’établissement. La justice peut ensuite être envisagée si le litige persiste. Ces recours permettent de faire examiner le dossier, sans garantir à l’avance son issue. [1]
Pour prévenir un nouvel incident, masquez le clavier lorsque vous saisissez votre code et évitez de le noter avec la carte. Consultez régulièrement les opérations afin de repérer rapidement un débit inconnu. Si votre banque propose des alertes, des plafonds réglables, le blocage temporaire de certains usages ou une authentification forte pour les paiements en ligne, choisissez les fonctions adaptées à vos usages. Les options disponibles varient d’un établissement à l’autre : vérifiez ce que votre application permet réellement et gardez vos moyens de contact bancaires accessibles.
Après un vol, faites opposition au plus vite, puis contestez auprès de la banque chaque paiement non autorisé en respectant ses modalités et les délais applicables. Examinez séparément vos contrats pour savoir s’ils couvrent d’autres frais ou pertes. Si la banque refuse, demandez le motif et les éléments avancés, puis envisagez le médiateur bancaire ou, si nécessaire, la justice. [1]
Questions fréquentes
Peut-on demander un remboursement sans assurance moyens de paiement ?
Oui. Vous pouvez contester auprès de votre banque un paiement par carte que vous n’avez pas autorisé, même sans assurance moyens de paiement. Le remboursement dépend toutefois des circonstances, des délais applicables et des exceptions prévues, notamment si la banque établit une fraude ou une négligence grave de votre part. [2]
La banque peut-elle exiger systématiquement un récépissé de plainte ?
Le récépissé de plainte peut être transmis à la banque avec la demande de remboursement, mais les informations disponibles ne permettent pas d’en faire une condition universelle. Pour une carte physiquement volée, Service Public décrit le dépôt de plainte comme une démarche distincte. Perceval vise certaines fraudes en ligne lorsque la victime a toujours sa carte et a déjà fait opposition ; ce signalement ne remplace pas automatiquement la plainte. [1]
Que faire si la carte volée est retrouvée après l’opposition ?
Non. Une opposition est définitive : même retrouvée, la carte ne peut pas être remise en service. Contactez votre banque pour connaître les modalités de remplacement. [1]
Le vol d’espèces avec le portefeuille est-il automatiquement indemnisé ?
Non, le vol d’espèces avec un portefeuille n’est pas automatiquement indemnisé. Certaines offres, comme celles présentées par FLOA, annoncent une garantie sous conditions, notamment en cas d’agression. Vérifiez la notice du contrat que vous détenez : elle précise les conditions, exclusions, plafonds et justificatifs applicables. [4]
Sources
- [1] Vol de sa carte bancaire | Service Public
- [2] Comment contester une opération de paiement par carte bancaire ? | Institut national de la consommation
- [3] Signaler une fraude à la carte bancaire (Perceval) | Service Public
- [4] Assurance et vol de carte bancaire : comment être indemnisé ?
- [5] Cartes bancaires : quelles garanties d’assistance et d’assurance ? – Crédit Agricole

J’ai trouvé que l’idée de bloquer immédiatement sa carte est cruciale. C’est comme éteindre un feu avant qu’il ne devienne incontrôlable. Est-ce que quelqu’un a déjà eu besoin de faire opposition dans une situation stressante et a réussi à garder son calme ? Ça doit pas être évident.
C’est fou comme les voleurs se diversifient ! Entre le phishing et le skimming, il faut vraiment rester vigilant. Avez-vous remarqué combien il est important de vérifier l’état de nos dispositifs de paiement régulièrement ? Un petit contrôle de temps en temps peut sauver beaucoup de soucis.
Saviez-vous qu’il est recommandé de ne pas utiliser le même code PINE pour plusieurs cartes ? Ça peut paraître basique, mais ça renforce la sécurité ! Qui sait, ça pourrait vous éviter bien des soucis.
Avez-vous déjà pensé à activer les alertes SMS ou notifications pour chaque transaction ? Ça peut vraiment aider à repérer rapidement les achats suspects, et on peut réagir tout de suite. Pratique, non ?
Sur le sujet des protections, je suis curieux de savoir si certains ont déjà essayé d’assurer leurs effets personnels en plus des cartes ? Ça pourrait être une sécurité supplémentaire en cas de vol avec agression. Des retours d’expérience sur ce point ?
Avez-vous songé à utiliser une application de gestion des finances ? Ça aide à surveiller les débits en temps réel et à détecter tout mouvement suspect rapidement. C’est un moyen pratique de rester vigilant, vous ne trouvez pas ?
C’est intéressant de voir que la plupart des banques offrent des options de blocage temporaire de la carte. Ça peut être super pratique si vous pensez juste l’avoir égarée ! Vous avez déjà essayé cette fonction ? Ça doit donner un sentiment de contrôle.