Pour trouver une assurance voiture pas chère, comparez plusieurs devis établis sur la même situation et une couverture comparable, puis vérifiez franchises, exclusions et frais. Sept décisions vous aideront à examiner le véhicule et son usage, choisir une formule, ajuster les garanties et, si besoin, changer d’assureur. Un outil fourni par Meilleurtaux peut vous aider à recueillir plusieurs propositions personnalisées avant de les passer au crible avec la grille de comparaison de l’article ; ses résultats dépendent notamment des informations saisies et des garanties choisies.
À retenir pour comparer votre assurance auto
- Comparez les devis avec les mêmes renseignements sur le véhicule, les conducteurs et l’usage.
- Relevez garanties, options, franchises, exclusions et frais, pas seulement la prime. [1]
- Choisissez une formule selon les dommages que vous voulez couvrir et pouvez assumer.
- Mettez l’écart de cotisation en regard du montant que vous pourriez payer au titre de la franchise.
- Après un changement d’assureur, vérifiez les dates d’effet et le remboursement éventuel de prime. [2]
Outil : Comparer des devis d'assurance auto
Aider à recueillir plusieurs propositions personnalisées avant d'appliquer la grille de comparaison de l'article.
Outil proposé par Meilleurtaux.
Portée et limites
Les offres sont celles des partenaires référencés et ne couvrent pas nécessairement tout le marché.
Les résultats nécessitent la saisie des coordonnées ; les prix dépendent du profil et des garanties.
Les économies moyennes et tarifs présentés reposent sur des périodes et profils précisés dans la page et ne garantissent pas un résultat individuel.
1. Quels renseignements donner pour obtenir un tarif qui vous correspond ?
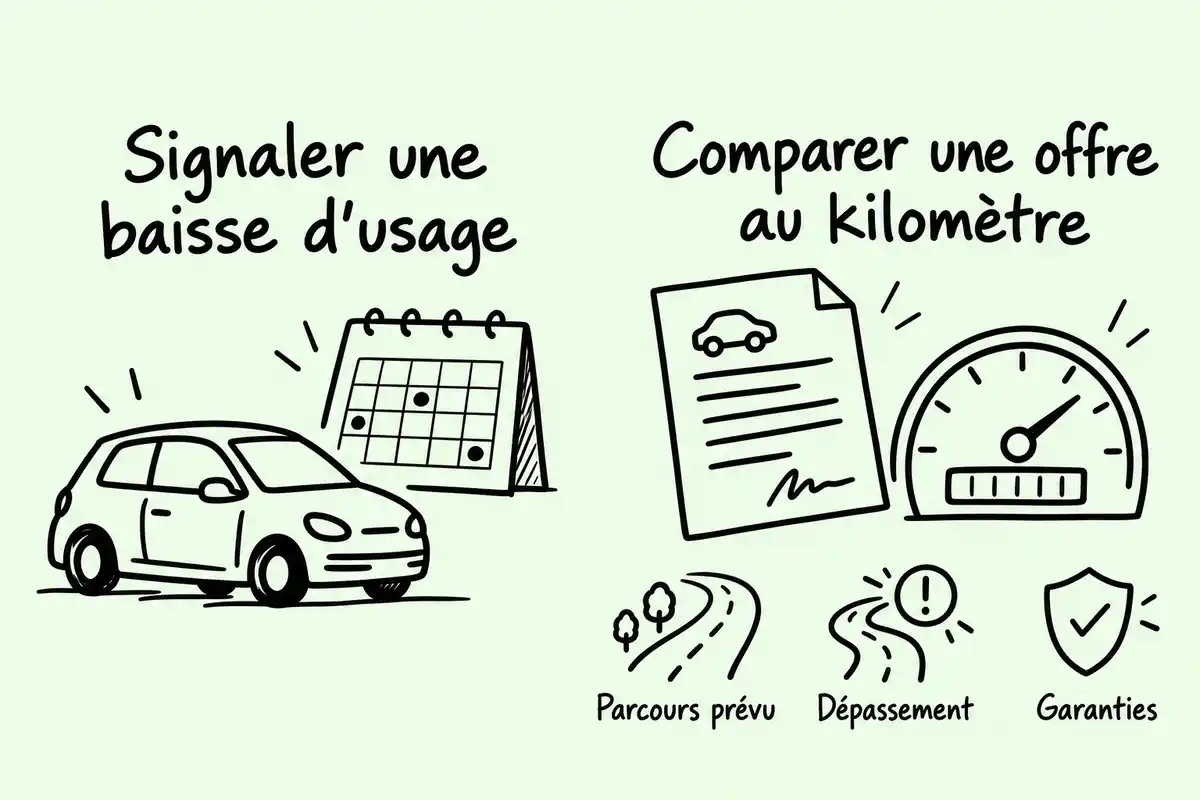
Un tarif n’a de sens que si la situation décrite correspond à la réalité. Pour obtenir une assurance voiture pas chère adaptée, partez des mêmes éléments : véhicule, conducteurs et usage. Les questions précises varient selon l’assureur. Si vous utilisez moins votre voiture qu’auparavant, signalez ce changement à votre assureur ; cette démarche se distingue d’un contrat facturé selon le kilométrage. [2]
Décrire les conducteurs et le véhicule
Identifiez la voiture concernée et les conducteurs que vous souhaitez assurer, puis répondez à chaque formulaire à partir des mêmes renseignements. Reprenez les questions posées par l’assureur sans deviner ni modifier une réponse pour obtenir un tarif plus bas : une comparaison fiable suppose des déclarations cohérentes. Vérifiez aussi si les autres conducteurs du foyer doivent être déclarés et sous quelles conditions.
Déclarer l’usage réel de la voiture
Comparez l’usage indiqué dans votre contrat avec vos déplacements actuels. ABE Infoservice explique qu’en cas de baisse d’usage, par exemple si une voiture utilisée chaque jour ne sert plus que le week-end, l’assuré doit signaler sa nouvelle situation à l’assureur, qui doit réduire la prime au titre de la diminution du risque. Si l’assureur refuse, cette information indique que l’assuré peut résilier selon les modalités décrites par ABE Infoservice. Il s’agit d’une démarche liée à l’évolution de l’usage, pas d’une formule d’assurance au kilomètre. [2]
2. Comment comparer plusieurs devis sur une base identique ?
Pour comparer plusieurs propositions, demandez des devis avec le même profil, le même véhicule, le même usage et un niveau de couverture comparable. Relevez le coût et ce qu’il couvre réellement : le comparateur d’assurance auto peut servir de point de départ, mais l’offre retenue se vérifie dans ses documents détaillés. Aucun classement ni tarif universel ne permet de désigner à l’avance l’assurance auto la moins chère pour tous.
Garder les mêmes paramètres dans chaque simulation
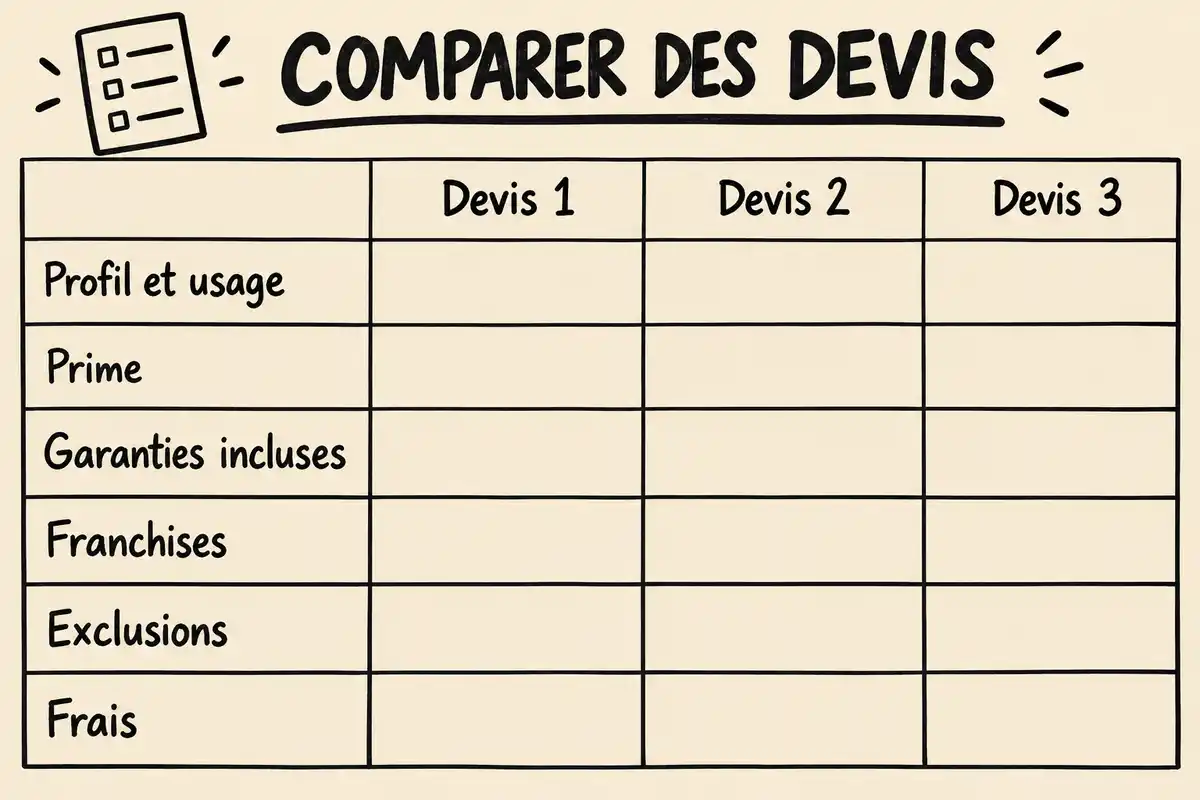
Recopiez les mêmes réponses sur le véhicule, les conducteurs, l’usage et les antécédents demandés. Pour chaque proposition, demandez le détail des garanties, des options, des franchises, des exclusions et des frais. Cette méthode permet de comparer des devis en ligne sans attribuer un écart de prix à une différence de couverture passée inaperçue.
Comparer le coût et la protection du même scénario
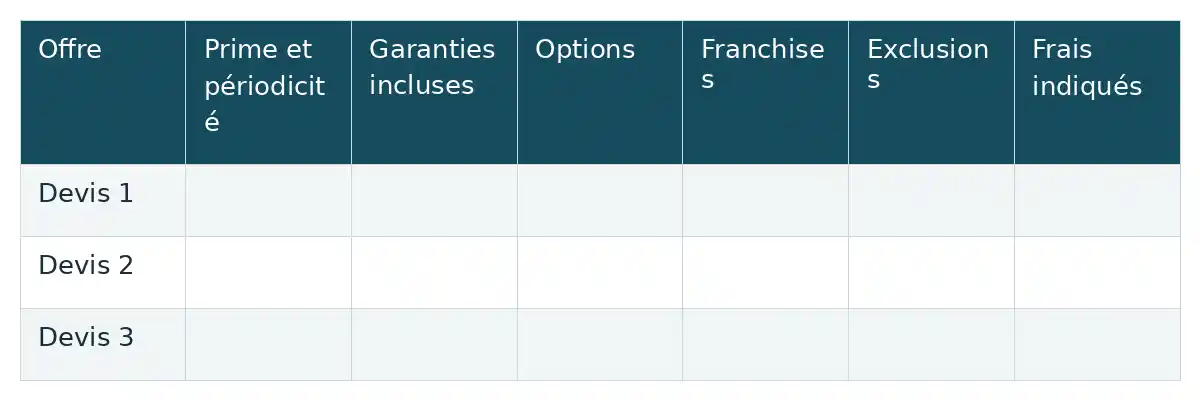
Remplissez une grille avec les éléments indiqués dans chaque devis. Comparez la prime annuelle et sa périodicité de paiement, puis examinez les garanties et les sommes qui resteraient à votre charge. Un article commercial consacré aux offres low cost signale que certaines peuvent proposer la protection du conducteur ou le bris de glace en option et prévoir des frais lors de modifications du contrat ; ce n’est pas une caractéristique générale de toutes les offres. Vérifiez ces postes sur chaque proposition. [1]
| Offre | Prime et périodicité | Garanties incluses | Options | Franchises | Exclusions | Frais indiqués |
|---|---|---|---|---|---|---|
| Devis 1 | ||||||
| Devis 2 | ||||||
| Devis 3 |
Afficher le tableau en image
3. Quelle formule choisir selon la voiture et le risque à assumer ?
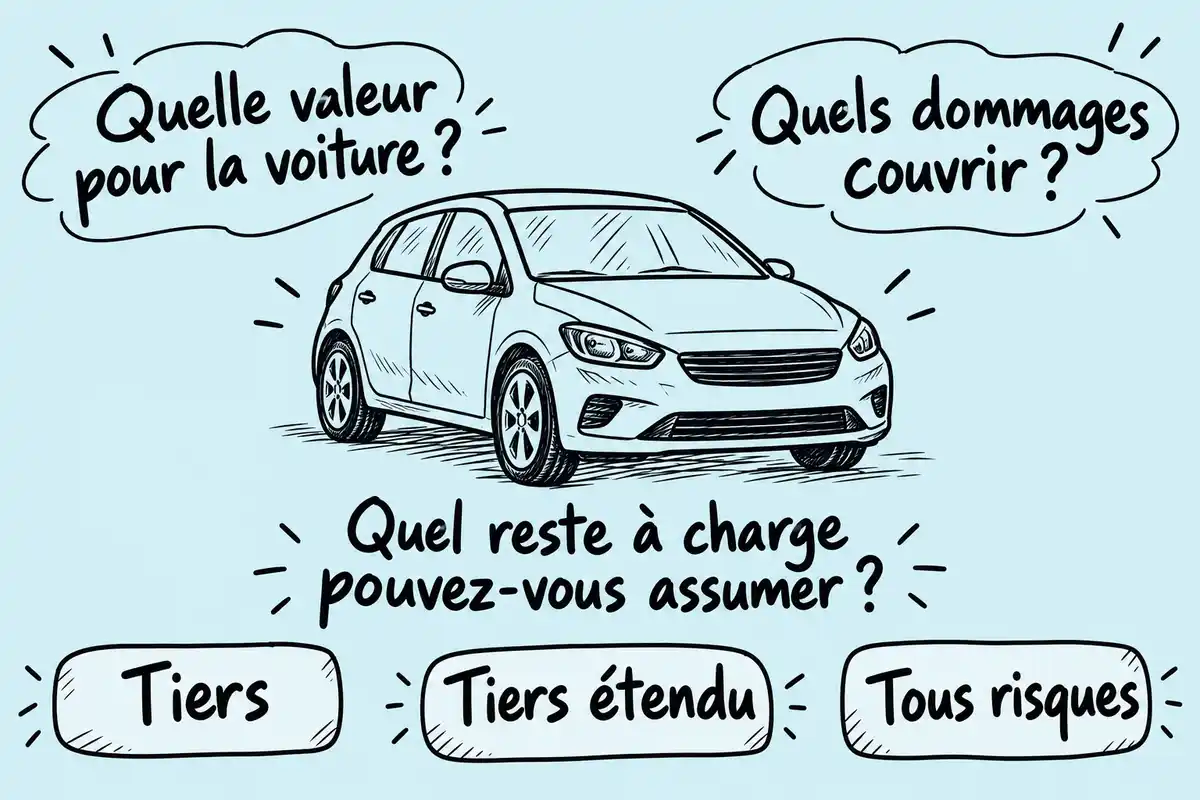
Le bon niveau de couverture dépend de la valeur de la voiture, de son importance dans vos déplacements et de ce que vous pourriez payer pour la réparer ou la remplacer. Les appellations assurance au tiers, tiers étendu et tous risques servent de repères généraux : les garanties exactes et leurs limites sont celles du contrat.
Quand envisager une couverture au tiers ?
Une formule au tiers s’appuie sur la garantie de responsabilité civile, qui concerne les dommages causés à autrui ; elle ne signifie pas que les dommages subis par votre propre voiture sont couverts. Elle peut être à étudier si, dans un scénario hypothétique, vous conduisez un véhicule dont vous pourriez assumer vous-même certains dommages. Vérifiez les garanties et exclusions du devis avant de décider.
Quand étudier le tiers étendu ou le tous risques ?
Étudiez le tiers étendu ou le tous risques si vous souhaitez couvrir davantage de dommages à votre véhicule, puis comparez les risques effectivement pris en charge et les franchises. Le contenu du tiers étendu varie selon le contrat ; le nom de la formule ne suffit donc pas. Choisissez à partir des garanties écrites et du reste à charge prévu pour le scénario qui vous préoccupe.
4. Quelles garanties et franchises ajuster sans mauvaise surprise ?
Une cotisation plus basse peut s’accompagner de protections différentes ou d’un reste à charge plus important. Avant de retirer une option ou de modifier une franchise auto, comparez ce qui est couvert, les exclusions et la somme que vous auriez à payer dans chaque offre.
Repérer les garanties réellement incluses
Vérifiez si la protection du conducteur, le bris de glace et l’assistance sont inclus, proposés en option ou absents, et lisez les exclusions correspondantes. Un article commercial relève que certaines offres peuvent placer la protection du conducteur et le bris de glace en option ou facturer des frais de modification ; contrôlez ces éléments dans chaque devis plutôt que de les supposer pour une catégorie entière d’assureurs. [1]
Mesurer la franchise que vous pourriez payer
Demandez le montant et les conditions de chaque franchise, puis mettez-les en regard de la prime proposée. Par exemple, comparez deux devis réels : l’écart de cotisation vaut-il la somme supplémentaire que vous pourriez devoir régler après un sinistre ? La franchise la plus élevée ne convient que si l’économie constatée et votre capacité à assumer le reste à charge rendent ce choix acceptable.
5. Roulez-vous assez peu pour comparer une offre au kilomètre ?
Si vous roulez moins, commencez par distinguer deux démarches : signaler une baisse d’usage à votre assureur et comparer une assurance au kilomètre. ABE Infoservice décrit la première démarche ; elle ne fournit pas de seuil permettant de conclure qu’un contrat kilométrique serait moins cher. Examinez les offres réelles et leurs conditions avant de choisir. [2]
6. Comment chercher une offre abordable avec un profil plus coûteux à assurer ?
Pour un jeune conducteur comme pour un conducteur malussé, les devis doivent refléter le profil réel. Comparez plusieurs offres à couverture comparable, puis examinez les garanties, les franchises et les conducteurs déclarés avant de juger qu’une proposition est avantageuse.
Comparer les devis d’un jeune conducteur
Un jeune conducteur peut comparer des devis portant sur le véhicule et les conducteurs réellement concernés, avec les mêmes paramètres à chaque simulation. Étudiez les garanties de la formule, le montant qui resterait à charge et les conditions de désignation des conducteurs. Un tarif seul ne permet pas de savoir si l’offre correspond à vos besoins.
Comparer les devis d’un conducteur malussé
Un conducteur malussé a intérêt à renseigner exactement son profil auprès des assureurs sollicités, puis à confronter plusieurs devis. Vérifiez les exclusions, les franchises et les garanties de l’offre : un prix séduisant ne dit pas, à lui seul, quelle protection restera en place après un sinistre.
7. Comment changer d’assureur sans interrompre la couverture ?
Avant de confirmer une nouvelle offre, vérifiez la date et les conditions de votre contrat actuel ainsi que la date d’effet du nouveau. Selon Service Public et ABE Infoservice, après la première année d’un contrat auto tacitement reconduit, l’assuré peut demander la résiliation à tout moment, sans motif ni pénalité. Le nouvel assureur effectue la démarche auprès de l’ancien pour assurer le relais ; la résiliation prend effet un mois après réception de la demande par l’ancien assureur, selon les informations indiquées par les deux organismes. [3]
- Choisissez une nouvelle offre et vérifiez sa date d’effet ainsi que les garanties prévues.
- Demandez au nouvel assureur d’effectuer les démarches de résiliation auprès de l’ancien, dans le cadre applicable après la première année.
- Contrôlez les dates de fin et de début afin que la couverture soit continue.
- Vérifiez le remboursement de la part de prime correspondant à la période non assurée : Service Public indique qu’elle doit être restituée, et ABE Infoservice précise un délai de trente jours après la résiliation.
- Avant toute démarche, contrôlez que cette règle correspond à votre contrat et à votre situation. L’exception mentionnée concerne les contrats souscrits par un professionnel ou dans le cadre de son activité professionnelle.
Retenez le devis dont le prix, les garanties et le reste à charge conviennent à votre véhicule, à votre usage et à vos moyens. Si vous changez d’assureur, vérifiez la date d’effet et le relais entre les contrats afin de préserver la continuité de couverture.
Questions fréquentes
Le tarif affiché par un comparateur est-il le prix définitif ?
Non. Le tarif affiché dépend des renseignements saisis et des conditions de l’offre présentée. Avant de souscrire, vérifiez le devis personnalisé, les garanties incluses, les franchises, les exclusions et les frais éventuels ; le prix affiché ne garantit pas le montant final.
Faut-il choisir la franchise la plus élevée pour payer moins cher ?
Pas nécessairement. Comparez sur des devis réels l’écart de prime entre les franchises proposées et la somme que vous pourriez payer après un sinistre. Une franchise plus élevée peut modifier le tarif, mais l’intérêt dépend des conditions de l’offre et de votre capacité à assumer ce reste à charge.
Quels renseignements préparer avant de demander plusieurs devis auto ?
Préparez les renseignements sur le véhicule, son usage, les conducteurs à assurer et les antécédents demandés par les assureurs. Gardez les mêmes réponses pour chaque simulation afin de comparer des propositions cohérentes. Votre contrat actuel et votre relevé d’information peuvent vous aider à retrouver les éléments nécessaires ; cette liste n’est pas exhaustive.
Une offre trouvée en ligne couvre-t-elle automatiquement tous les conducteurs du foyer ?
Non, pas automatiquement. Les conducteurs couverts et les conditions de leur déclaration dépendent du contrat. Vérifiez les personnes désignées et les conditions applicables dans le devis et les documents contractuels avant de souscrire.

Les boîtiers connectés me fascinent. Ça doit être intéressant de voir des données sur sa conduite. Je me demande si ça aide vraiment à obtenir de meilleures remises. Ça serait super utile pour ceux qui roulent moins souvent !
J’aime l’idée de moduler sa franchise. Ça peut vraiment changer la donne pour le budget mensuel. Mais est-ce qu’il y a un risque caché si on augmente trop cette franchise, comme pour des petites réparations courantes ?
C’est vrai que les boîtiers connectés sont une bonne option pour les petits rouleurs. Ça me fait penser : est-ce qu’ils permettent aussi d’évaluer l’usage en dehors de la conduite, comme les habitudes de stationnement ? Ça pourrait être un bon plus pour réduire encore les primes.
C’est intéressant de voir comment la technologie peut changer notre manière d’assurer une voiture. Mais en parlant de boîtiers connectés, est-ce qu’ils s’adaptent à tous les modèles de voiture ? J’imagine que ça doit être une vraie galère si ce n’est pas le cas.
Le fait de sécuriser son parking est astucieux ! Est-ce que ça fonctionne aussi avec une alarme classique, ou faut-il vraiment une alarme certifiée ? Ça peut faire la différence sur le devis final.
C’est vrai que les franchises peuvent faire réfléchir. En parlant de sécurité, ça serait intéressant de savoir si les assureurs offrent des réductions pour des dispositifs de sécurité spécifiques, comme une alarme ou un GPS de suivi. Ça pourrait faciliter l’approche pour payer moins.
En parlant de sécurité, ça m’intrigue de savoir si des dispositifs comme une dashcam peuvent aussi faire baisser les primes. Ce serait malin de profiter de la technologie pour protéger sa voiture et son budget en même temps.
Ça serait intéressant de savoir si des réductions sont possibles pour ceux qui prennent une assurance au kilomètre. Avec la réduction du risque, cela pourrait séduire les petits rouleurs. Qu’en pensez-vous ?