Face à une « arnaque mail paiement validé », n’appelez pas le numéro indiqué et ne cliquez sur aucun lien : vérifiez d’abord l’opération directement auprès de votre banque. Un faux courriel peut imiter un message bancaire jusque dans ses détails. Si vous avez seulement reçu le message, la conduite à tenir diffère de celle à adopter après un clic, la transmission d’identifiants ou un débit inconnu. [1]
Les bons réflexes face au courriel
- N’appelez pas le numéro du message et ne cliquez pas sur son lien. [1]
- Ouvrez vous-même votre application bancaire pour vérifier l’opération. [1]
- Si vous avez donné des identifiants, contactez rapidement votre banque et changez les mots de passe concernés. [2]
- En cas de données de carte communiquées ou de débit inconnu, demandez l’opposition adaptée et contestez l’opération auprès de la banque. [3]
- Un courriel se signale à Signal Spam ; le 33 700 concerne les SMS et appels suspects sur mobile. [1]
Comment reconnaître le faux paiement et vérifier l’opération ?
Un courriel annonce qu’un paiement a été validé et vous presse d’appeler un numéro pour faire opposition ? Ne l’appelez pas et ne cliquez sur aucun lien. Ouvrez vous-même votre application bancaire ou contactez votre banque par un canal habituel pour vérifier si l’opération existe réellement. La bonne réaction dépend ensuite de ce que vous avez fait ou communiqué. [1]
Les indices d’un faux courriel de paiement
Un paiement inattendu associé à une demande urgente d’appeler un prétendu service d’opposition doit vous inciter à la prudence. Les faux courriels peuvent reprendre le nom d’une banque, d’un marchand ou d’un service de paiement, afficher un montant précis et employer un ton alarmiste. Examinez aussi l’adresse de l’expéditeur et l’adresse de réponse : une adresse qui ne correspond pas à l’organisme annoncé est un indice utile. Mais aucun signe isolé ne permet de trancher à coup sûr. Même bien rédigé et très détaillé, un message ne confirme ni l’identité de son expéditeur ni la réalité du paiement. [1]
La demande de rappeler un numéro fourni dans le courriel mérite une attention particulière : elle vous éloigne du canal bancaire que vous connaissez et peut vous mettre en relation avec un faux service client. Le message peut aussi chercher à provoquer une réaction rapide en évoquant une transaction urgente ou une opposition à effectuer immédiatement. Prenez le temps de fermer le courriel et de vérifier séparément. Les indices servent à repérer un risque et à interrompre l’échange ; ils ne remplacent pas le contrôle du compte. [1]
Vérifier depuis l’application bancaire ou un contact habituel
Pour contrôler le paiement, ouvrez vous-même l’application ou l’espace bancaire que vous utilisez d’habitude et consultez les opérations récentes. Si une opération vous semble inconnue ou si vous ne trouvez pas la réponse, appelez votre banque avec le numéro figurant dans ses documents ou ses canaux habituels. Ne répondez pas au courriel, ne cliquez pas sur son lien et n’appelez pas le numéro qu’il fournit : la vérification doit rester indépendante du message. [1]
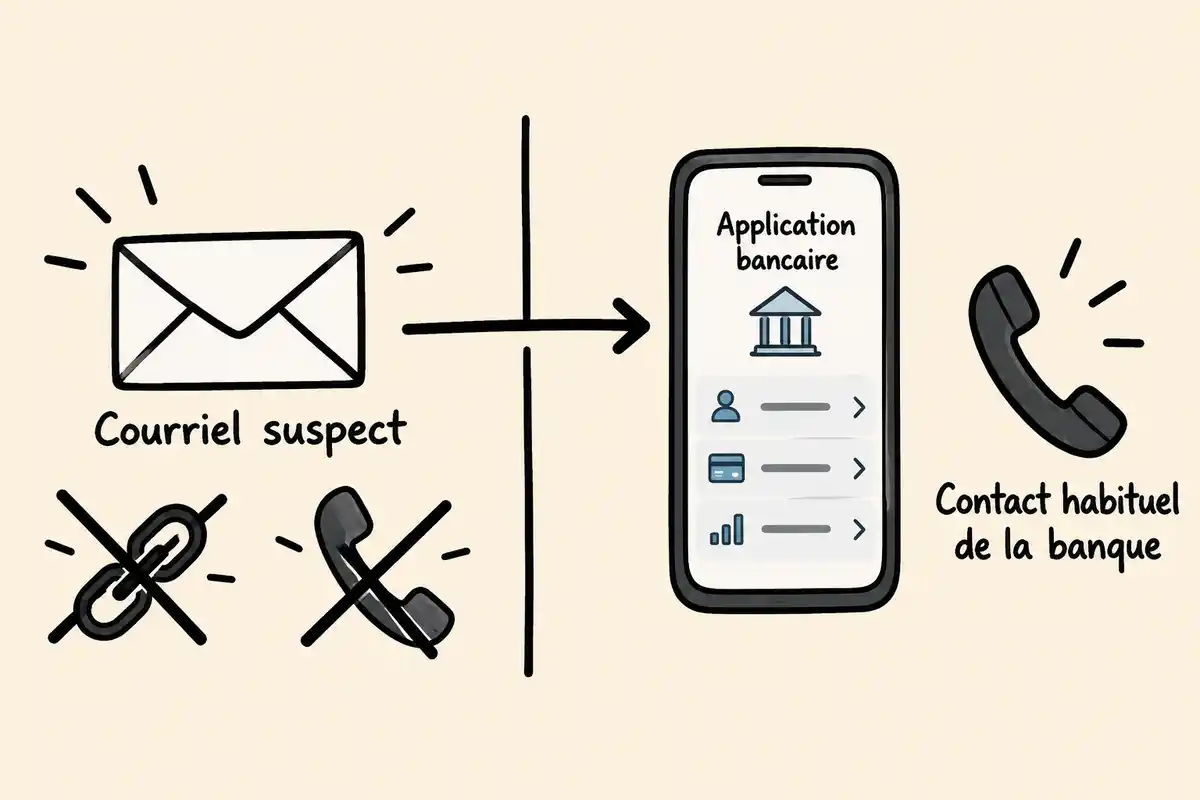
Vérifiez les opérations affichées et leur état, sans vous fier à une capture d’écran ou à un reçu joint au courriel : un document reçu dans le message ne confirme pas à lui seul qu’un paiement a été débité ou autorisé. Si l’application n’affiche rien de correspondant, cela ne vous oblige pas à appeler le numéro du message. En cas de doute, demandez conseil à la banque par un contact déjà connu. Gardez le courriel si vous devez ensuite expliquer ce qui vous a alerté. [1]
Que faire selon ce que vous avez fait ou communiqué ?
La suite dépend de votre exposition réelle : réception seule, clic ou appel, transmission d’identifiants, validation d’une demande ou débit constaté. Dans tous les cas, arrêtez l’échange avec le faux service client et vérifiez l’opération auprès de la banque par un canal indépendant. Ensuite, adaptez les démarches aux informations éventuellement données et aux opérations visibles sur votre compte. [3]
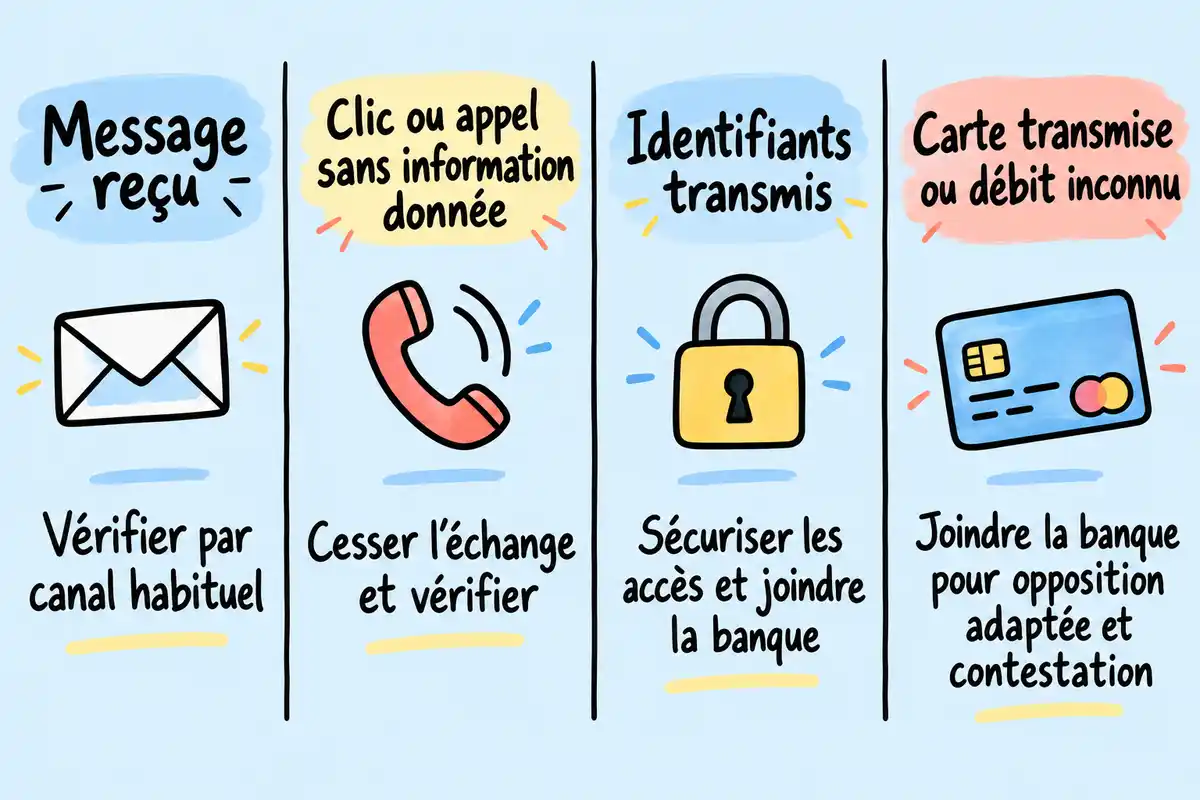
Pour choisir la bonne démarche, distinguez ce qui s’est réellement passé : avez-vous seulement lu le message, ouvert un lien, saisi un mot de passe, communiqué les données de votre carte ou validé une opération ? Cette distinction évite de confondre un contact suspect avec une transaction effectivement passée. Si plusieurs situations se cumulent, suivez les consignes correspondant à l’action la plus sensible et prévenez votre banque rapidement dès que des données ou une validation ont été communiquées. [3]
Vous avez seulement reçu le message
Si vous avez seulement reçu le message, ne répondez pas, n’appelez pas le numéro indiqué et n’ouvrez pas le lien. Vérifiez le paiement en consultant votre application bancaire ou en contactant votre banque par un canal habituel. Gardez le courriel si vous souhaitez le signaler ou si une démarche devient nécessaire. Sa réception seule ne signifie pas qu’une opposition est automatiquement requise. [1]
Vous pouvez conserver le message dans votre boîte ou en garder une copie, sans interagir avec ses liens ou pièces jointes. Si aucune opération inconnue n’apparaît et que vous n’avez transmis aucune information, le geste prioritaire est de ne pas poursuivre l’échange et de signaler le courriel par le dispositif adapté. Restez attentif aux opérations de votre compte, mais ne saisissez pas vos coordonnées bancaires sur une page ouverte depuis ce message. [3]
Vous avez cliqué ou appelé sans transmettre d’information
Si vous avez cliqué ou appelé sans communiquer d’information, mettez fin à l’échange. Ne saisissez rien et ne validez aucune demande. Vérifiez ensuite si le paiement annoncé apparaît réellement dans votre espace bancaire, ou contactez la banque par son canal habituel. Un simple clic ou appel ne permet pas à lui seul de conclure que le compte est compromis ni qu’une opposition s’impose. Conservez les éléments disponibles. Si vous avez finalement transmis une donnée, approuvé une opération ou constaté un débit, suivez la démarche correspondant à cette situation. [4]
Si une page est encore ouverte, fermez-la sans remplir de formulaire et ne téléchargez rien depuis le message. Au téléphone, raccrochez sans rappeler le numéro fourni. Notez, si vous le pouvez, le numéro utilisé et l’adresse du site consulté : ces éléments peuvent aider à décrire l’incident. Si vous ne savez pas si une action a été validée, vérifiez le compte en ouvrant vous-même l’application ou demandez à la banque de vous aider à contrôler les opérations. [3]
Vous avez donné des identifiants ou validé une demande
Si vous avez communiqué des identifiants, des mots de passe ou validé une demande, contactez rapidement votre banque par un canal habituel. Expliquez précisément ce qui a été transmis ou validé et demandez comment sécuriser l’accès au compte. Modifiez les mots de passe concernés, en particulier s’ils sont réutilisés sur d’autres services. Avec la banque, vérifiez que les coordonnées du compte et les bénéficiaires enregistrés n’ont pas été modifiés. [4]
Indiquez à la banque quelles informations vous avez saisies et à quel moment, ainsi que les validations que vous avez éventuellement effectuées. Cette précision l’aide à vous orienter vers les mesures adaptées à votre situation. Changez les mots de passe depuis les sites ou applications officiels que vous ouvrez vous-même, et non depuis un lien contenu dans le courriel. Si le même mot de passe protège d’autres comptes, modifiez-le également sur ces services. [4]
Vous avez communiqué votre carte ou constaté un débit inconnu
Si vous avez communiqué les données de votre carte ou repéré un débit inconnu, joignez immédiatement votre banque par ses canaux habituels. Demandez l’opposition adaptée à la situation et contestez sans attendre les opérations que vous n’avez pas autorisées. Gardez le courriel, les échanges et les relevés utiles. Une opération non autorisée peut ouvrir droit à remboursement sous certaines conditions, mais le résultat n’est pas automatique et dépend de l’opération concernée. [3]
Décrivez les opérations concernées avec les éléments visibles sur vos relevés et précisez si vous avez communiqué les données de la carte ou validé une demande. La banque vous indiquera la procédure de contestation correspondant à l’opération. Conservez une trace de vos échanges et les pièces utiles. Les conditions et les délais applicables varient selon les circonstances ; contactez la banque sans attendre plutôt que de supposer qu’un signalement en ligne suffit à régler le litige. [3]
Où signaler le courriel et conserver les preuves ?
Un signalement peut aider à faire connaître un message suspect, mais il ne remplace pas les démarches bancaires si des données ont été exposées ou si un débit apparaît. Le canal pertinent dépend du support reçu et, pour Perceval, des circonstances de la fraude à la carte. [3]
Séparez donc deux démarches : signaler un message ou un appel suspect, puis régler avec la banque les conséquences éventuelles sur votre compte. Un signalement n’annule pas une opération et ne bloque pas votre carte à lui seul. Si un paiement inconnu apparaît, adressez-vous d’abord à la banque, même si vous avez également transmis le message à un service de signalement. [3]
Signaler le message selon son support
Pour un courriel suspect, vous pouvez le signaler à Signal Spam. Le 33 700 concerne les SMS suspects et les appels indésirables reçus sur mobile. Choisissez le dispositif correspondant au message reçu et conservez celui-ci si vous devez ensuite expliquer la situation à votre banque. [1]
Le support compte : un courriel se traite comme un courriel, tandis que le 33 700 vise les messages et appels indésirables reçus sur un téléphone mobile. Si le message contenait aussi un lien, notez l’adresse du site si elle reste accessible dans votre historique, mais ne le rouvrez pas pour la récupérer. Ces signalements peuvent contribuer à faire remonter les tentatives ; ils ne remplacent pas un contact bancaire lorsqu’une opération est en cause. [3]
Utiliser Perceval seulement si ses conditions sont réunies
Perceval est destiné à certains cas de fraude à la carte bancaire sur internet. Ses conditions comprennent notamment le fait de conserver sa carte, de ne pas avoir autorisé les achats et d’avoir déjà fait opposition ; d’autres conditions d’accès s’appliquent également. Un simple courriel reçu, un clic ou un appel ne suffit donc pas à rendre ce signalement pertinent. Perceval ne remplace pas la contestation auprès de la banque et ne garantit pas un remboursement. [2]
Ce dispositif n’est donc pas la première démarche à effectuer après la réception d’un faux courriel : il concerne une situation de fraude à la carte sur internet qui répond à ses critères. Si vous pensez être dans ce cas, vérifiez les conditions d’accès avant de déposer un signalement. L’opposition et la contestation restent à effectuer auprès de la banque, qui peut vous guider sur les suites adaptées. [2]
Garder les éléments utiles aux démarches
Conservez les éléments disponibles qui peuvent éclairer vos démarches : le courriel, le numéro appelé, des captures d’écran, l’adresse du site ouvert ou les relevés où apparaît une opération. Vous n’aurez pas nécessairement toutes ces pièces, et les plus utiles varient selon ce que vous avez fait. Gardez surtout les éléments directement liés à l’échange et aux opérations que vous contestez. [3]
Classez ces éléments de manière à pouvoir les retrouver facilement si la banque vous demande de décrire la situation. Une capture peut montrer le contenu du message ou le numéro appelé ; un relevé peut aider à identifier la date et le montant d’un débit. Ne cherchez pas à compléter le dossier en retournant sur un lien suspect. Transmettez uniquement les pièces pertinentes par le canal que votre banque ou le service concerné vous indique. [3]
Le réflexe décisif est de vérifier le paiement en dehors du courriel, depuis votre application bancaire ou auprès de votre banque par un canal habituel. Si vous avez communiqué des données ou si une opération inconnue apparaît, contactez rapidement la banque pour sécuriser le compte et engager les démarches adaptées.
Questions fréquentes
Un courriel détaillé et sans faute peut-il être frauduleux ?
Oui. Un faux courriel peut être détaillé, sans faute apparente et afficher le nom d’une banque ou d’un service de paiement. Ces éléments ne prouvent pas que le paiement existe. Vérifiez l’opération en ouvrant vous-même votre application bancaire ou en contactant votre banque par un canal habituel, sans utiliser les coordonnées du message. [1]
Faut-il faire opposition après avoir simplement reçu le courriel ?
Non, la réception du courriel seule ne justifie pas une opposition automatique. N’appelez pas le numéro indiqué et n’ouvrez pas ses liens. Consultez vos opérations depuis votre application bancaire ou contactez votre banque par ses coordonnées habituelles. Si une opération inconnue apparaît, appelez-la rapidement pour savoir quelle démarche entreprendre. [1]
Une opération bancaire frauduleuse est-elle automatiquement remboursée ?
Non. Contactez rapidement votre banque pour contester l’opération non autorisée. Un remboursement peut être prévu sous certaines conditions, mais il n’est pas automatique : son examen dépend notamment de l’opération concernée et des règles applicables. [3]
Un signalement sur Perceval remplace-t-il la contestation auprès de la banque ?
Non. La banque reste l’interlocuteur pour faire opposition et contester une opération. Perceval concerne certaines fraudes à la carte bancaire sur internet, sous réserve de ses conditions d’accès, et son signalement ne remplace pas la démarche auprès de la banque ni ne garantit un remboursement. [2]
Sources
- [1] L’hameçonnage au faux numéro d’opposition bancaire – Assistance aux victimes de cybermalveillance
- [2] Fraude à la carte bancaire : signaler en ligne | Ma Sécurité
- [3] Hameçonnage (phishing ou vishing) | Service Public
- [4] Recrudescence de l’hameçonnage bancaire (DSP2) – Assistance aux victimes de cybermalveillance

C’est vrai que l’ingénierie sociale est devenue très sophistiquée. Je me demande si les banques proposent des formations pour aider leurs clients à mieux reconnaître ces arnaques. Ça pourrait être une bonne idée d’éduquer tout le monde sur le sujet.
C’est intéressant de voir comment les escrocs reproduisent si fidèlement des logos et des sites. On pourrait presque croire qu’ils ont une vraie équipe de designers ! Ça renforce l’idée qu’il faut vraiment rester vigilant et pas se fier aux apparences.
C’est vrai que la vigilance est clé. D’ailleurs, avez-vous remarqué que certains emails d’escroquerie sont truffés de fautes d’orthographe, tandis que d’autres sont presque parfaits ? Ça complique le travail d’identification, et ça donne encore plus envie de rester alerte.
Je me demande si cela arrive souvent dans le secteur bancaire que des employés soient formés à détecter ces arnaques pour mieux aider les clients. Une bonne communication interne serait sûrement un plus pour protéger tout le monde.
C’est fascinant de penser à la technologie derrière ces arnaques. Les faux courriels sont de plus en plus réalistes. Est-ce que quelqu’un sait si les banques ont des systèmes automatisés pour détecter ces fraudes avant que les utilisateurs ne tombent dans le piège ?
En parlant de technologie, ça doit être frustrant pour les banques de voir leurs systèmes de sécurité mis à l’épreuve constamment. Ça pourrait être intéressant si elles annonçaient des mises à jour sur leurs mesures de sécurité. Cela rassurerait sûrement leurs clients.
Il serait utile de savoir si les smartphones peuvent aider à signaler ces arnaques plus rapidement. Peut-être y a-t-il des applis spécifiques qui permettent de bloquer les tentatives de phishing avant qu’elles n’atteignent notre boîte mail.