Une banque vérifie que le nom du bénéficiaire saisi correspond aux informations liées à l’IBAN pour les virements concernés. Ce contrôle aide à éviter une erreur de destinataire, mais ne garantit pas que la demande de paiement est légitime. Pour interpréter le résultat, distinguer une fuite d’IBAN d’un virement sortant et réagir à un paiement suspect, quelques réflexes permettent de réduire le risque et de joindre rapidement le bon interlocuteur. [1]
Les réflexes à retenir
- Une concordance entre nom et IBAN ne prouve pas que la demande de paiement est légitime. [1]
- En cas d’écart ou de contrôle impossible, suspendez la décision et vérifiez les coordonnées auprès du bénéficiaire, à son numéro habituel. [1]
- Un IBAN divulgué expose surtout à un risque possible de prélèvement illégitime, pas à l’émission d’un virement sortant depuis votre compte avec le seul IBAN. [2]
- En cas de virement suspect, contactez immédiatement la banque par un canal connu et demandez si l’ordre peut être suspendu. [1]
- Après exécution, signalez la fraude et demandez les recours adaptés ; un recall ne garantit pas le retour des fonds. [3]
Outil : Quelle démarche suivre face à un IBAN ou un virement suspect ?
Répondez à quelques questions pour identifier le premier geste adapté à votre situation.
Que vérifie la banque avant un virement ?
Avant un virement, la vérification du bénéficiaire compare le nom saisi avec les informations associées à l’IBAN destinataire. Elle aide à repérer une erreur de destinataire, mais ne certifie pas que la demande de paiement est authentique. Le guide de la Banque de France indique que ce contrôle concerne les virements SEPA classiques et instantanés : il devait être disponible au plus tard le 9 octobre 2025 pour les virements vers la France et les autres pays de la zone euro, et au plus tard en 2027 pour ceux vers ou depuis les autres pays de l’espace SEPA. Des exceptions et cas particuliers existent ; le guide n’en donne pas un inventaire exhaustif. [1]
Le nom saisi correspond-il au titulaire de l’IBAN ?
La banque compare les données de nom renseignées par le payeur à celles rattachées au compte destinataire. La portée du résultat dépend de la concordance entre ces informations. [1]
Pour une personne, la comparaison porte sur le nom et le prénom ; pour une entreprise ou une autre personne morale, elle porte sur la raison sociale ou le nom commercial. Une concordance confirme que les données de nom correspondent au compte indiqué, mais elle ne prouve ni que le demandeur est bien le bénéficiaire ni que le motif du virement est légitime. Une demande inattendue mérite donc une vérification indépendante, même si le contrôle est positif. [1]
Que faire si le contrôle signale un écart ou reste impossible ?
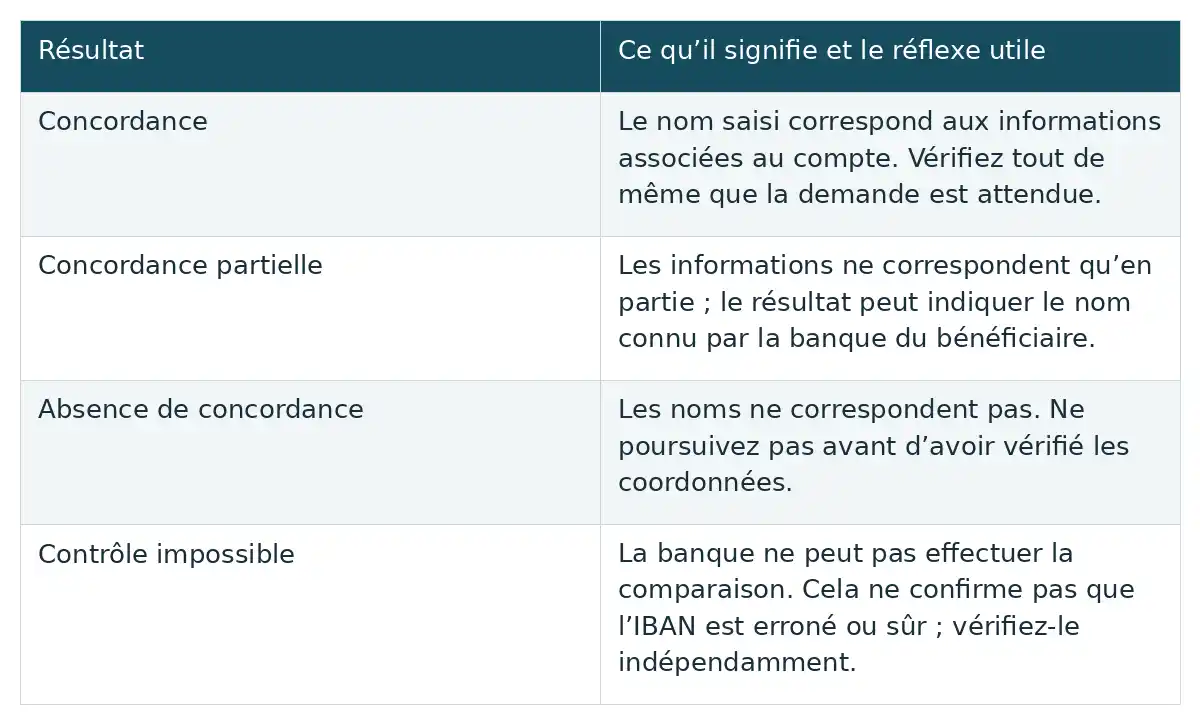
Le résultat peut signaler une concordance, une concordance partielle, une absence de concordance ou l’impossibilité de vérifier. En cas d’écart ou de contrôle impossible, mettez le paiement en pause le temps de confirmer les coordonnées. [1]
| Résultat | Ce qu’il signifie et le réflexe utile |
|---|---|
| Concordance | Le nom saisi correspond aux informations associées au compte. Vérifiez tout de même que la demande est attendue. |
| Concordance partielle | Les informations ne correspondent qu’en partie ; le résultat peut indiquer le nom connu par la banque du bénéficiaire. |
| Absence de concordance | Les noms ne correspondent pas. Ne poursuivez pas avant d’avoir vérifié les coordonnées. |
| Contrôle impossible | La banque ne peut pas effectuer la comparaison. Cela ne confirme pas que l’IBAN est erroné ou sûr ; vérifiez-le indépendamment. |
Afficher le tableau en image
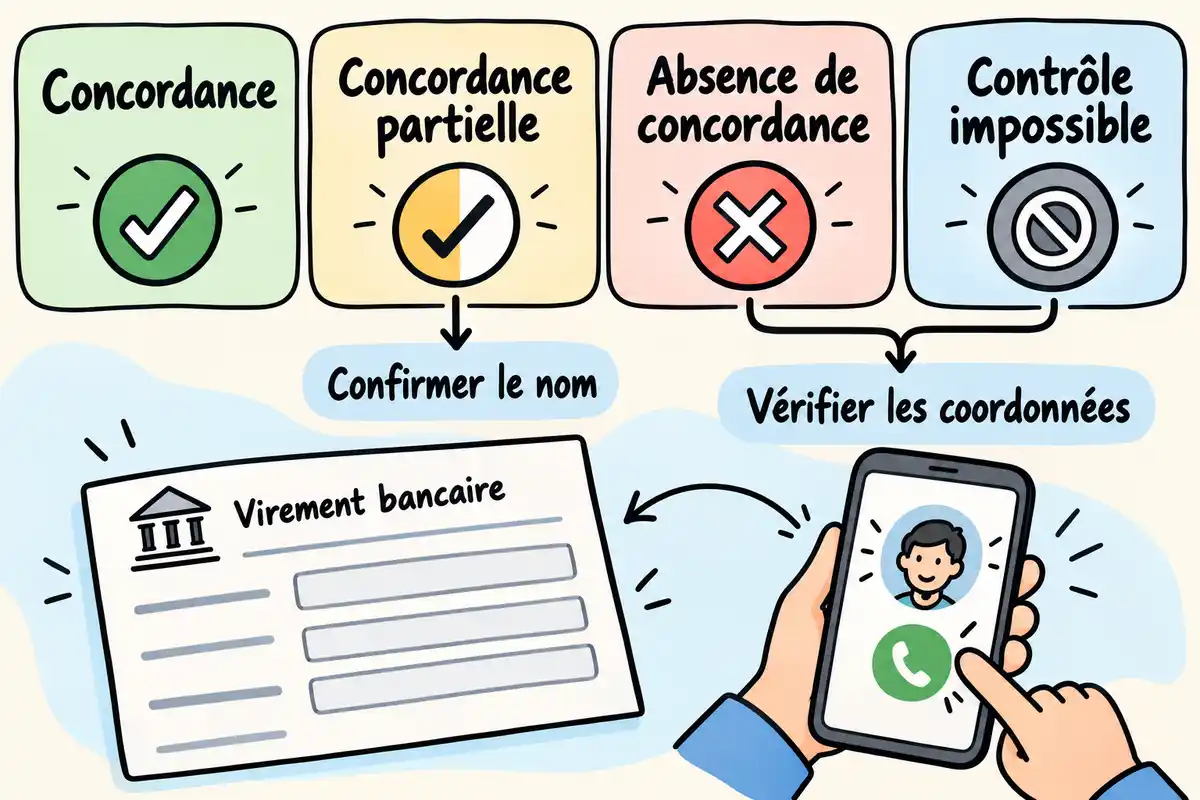
En cas de doute, reprenez l’IBAN sur un document fiable ou une source déjà connue, puis appelez le bénéficiaire au numéro habituel. N’utilisez pas le numéro ou le lien inclus dans le message qui a annoncé un changement de coordonnées. Le payeur peut parfois décider de poursuivre avec les données initiales malgré l’écart, mais il assume alors le risque de verser les fonds à un autre titulaire ; ce n’est pas une recommandation. [1]
Qu’implique la divulgation de son IBAN ?
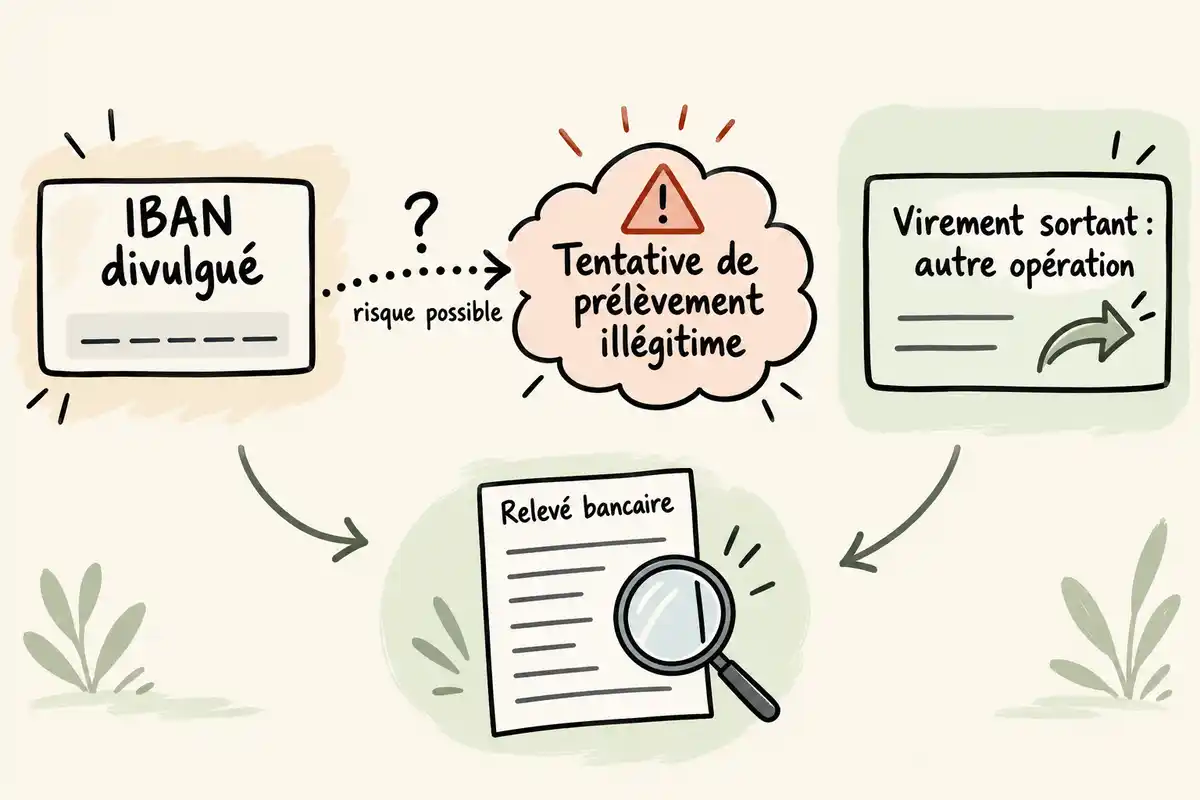
La divulgation de votre IBAN ne suffit pas, à elle seule, à émettre un virement sortant depuis votre compte. Le risque signalé par la CNIL concerne notamment la possibilité de prélèvements illégitimes dans certains cas. Il est donc utile de surveiller le compte et les créanciers autorisés, sans supposer qu’une fuite entraînera nécessairement une opération frauduleuse. [2]
Quel prélèvement un fraudeur peut-il tenter avec un IBAN divulgué ?
Avec un IBAN divulgué, un fraudeur peut tenter de faire émettre un prélèvement illégitime ou d’usurper les coordonnées d’une autre personne pour créer frauduleusement un mandat de prélèvement. Il s’agit d’un risque de débit sur le compte, distinct d’un virement sortant que le fraudeur pourrait initier depuis ce compte avec le seul IBAN. [2]
Quelles opérations surveiller après une fuite d’IBAN ?
Après une fuite d’IBAN, vérifiez régulièrement les mouvements de votre compte et la liste des créanciers autorisés. Un prélèvement inconnu ou inhabituel doit être signalé rapidement à votre banque, qui pourra vous préciser la façon de le contester selon votre situation. Les délais et protections applicables ne sont pas les mêmes pour toutes les opérations : demandez à la banque ceux qui concernent votre cas. [2]
Quels signes doivent faire interrompre une demande de virement ?
Certains scénarios doivent faire interrompre une demande de paiement : un nouveau RIB transmis au nom d’un créancier, ou un appel pressant d’un prétendu conseiller qui réclame des codes ou une validation. Ce sont des signaux possibles, pas une liste exhaustive. [3]
Un nouveau RIB reçu par message vient-il vraiment du créancier ?
Un nouveau RIB reçu par message peut avoir été envoyé par un fraudeur qui usurpe l’identité d’un créancier afin de détourner un paiement. Dans certains cas, la messagerie du créancier a été compromise. Avant de modifier un bénéficiaire ou de payer sur ces nouvelles coordonnées, appelez le créancier au numéro que vous utilisiez déjà et confirmez-lui l’IBAN. Une réponse au message reçu ou le numéro qu’il contient ne constitue pas une vérification indépendante. [4]
Un conseiller peut-il demander un code ou une validation pour bloquer une fraude ?
Un faux conseiller peut installer un sentiment d’urgence, demander un code ou vous pousser à vous authentifier dans l’application, puis vous demander de valider ou d’annuler une opération. La Banque de France rappelle qu’un conseiller n’a pas besoin de vos codes, mots de passe ou identifiants et qu’une banque n’a besoin d’aucune action de votre part pour bloquer une transaction suspecte. Ne validez rien : raccrochez et rappelez votre établissement depuis l’application ou à un numéro déjà connu. [3]
Que faire si un virement frauduleux est suspecté ?
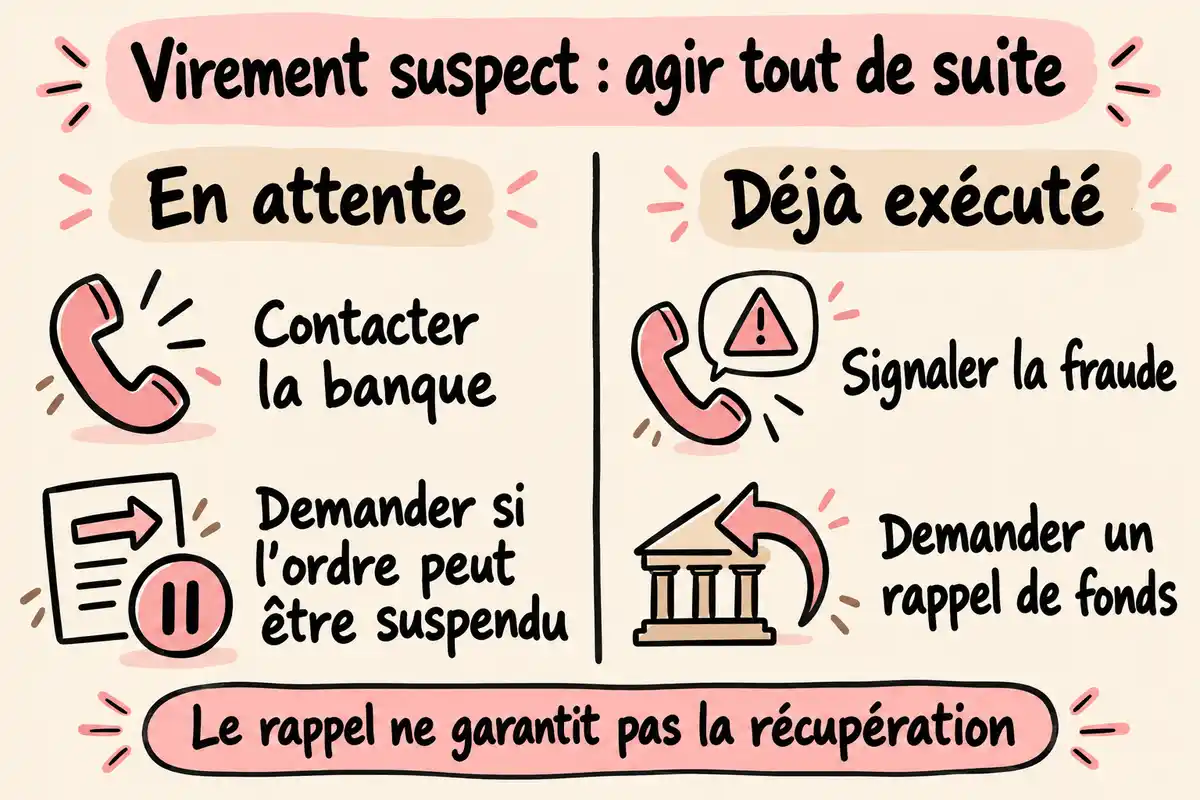
Si vous suspectez une fraude au virement, cessez toute action demandée par l’interlocuteur et contactez immédiatement votre banque par un canal connu, comme son application ou le numéro figurant sur un relevé. Le premier geste dépend ensuite de l’état du paiement : l’ordre est-il encore en attente ou le virement a-t-il déjà été exécuté ? [3]
Le virement est-il encore en attente ?
Si le virement est encore en attente, demandez immédiatement à votre banque si l’ordre peut être suspendu ou annulé. Les possibilités dépendent notamment du type de virement et de son état : un ordre classique et un virement instantané ne se traitent pas de la même manière. Ne présumez pas que l’opération pourra toujours être stoppée ; la banque doit vous indiquer ce qui reste possible dans votre cas. [4]
Le virement a-t-il déjà été exécuté ?
Si le virement a déjà été exécuté, agissez sans attendre. La banque pourra examiner la contestation et les recours envisageables selon que l’opération était autorisée ou non et selon les circonstances. [3]
- Signalez immédiatement la fraude à votre banque et donnez les détails utiles sur le paiement.
- En cas de faux RIB, demandez si un rappel de fonds, ou « recall », peut être envoyé à la banque destinataire.
- Demandez à la banque d’examiner la contestation et les démarches adaptées à la nature de l’opération, notamment selon qu’elle a été autorisée ou non.
Le recall est une demande de retour des fonds, pas une garantie de récupération. La banque peut vous préciser les recours applicables au dossier ; les démarches et leur issue dépendent du cas. [3]
Quelles démarches compléter après l’alerte à la banque ?
Après l’alerte à la banque, complétez les démarches si le paiement concernait un faux RIB. Prévenez le créancier dont l’identité a été usurpée, conservez les messages et coordonnées reçues, puis déposez plainte rapidement. Gardez les échanges accessibles pour pouvoir les communiquer aux interlocuteurs concernés. La plainte permet de signaler les faits, mais ne garantit pas à elle seule le remboursement du virement. [4]
Le contrôle du bénéficiaire aide à repérer une erreur entre le nom et l’IBAN, mais une concordance ne rend pas une demande inhabituelle légitime. Confirmez tout changement de coordonnées par un canal connu. Après une fuite d’IBAN, surveillez les opérations et les créanciers autorisés ; si un virement paraît compromis ou a déjà été effectué, contactez immédiatement votre banque. Un rappel de fonds peut être demandé, sans garantie de récupération. [3]
Questions fréquentes
Une concordance entre le nom et l’IBAN garantit-elle que le virement est sûr ?
Non. La concordance indique que le nom saisi correspond aux informations associées au compte destinataire ; elle ne confirme pas que la demande de paiement est légitime. En cas de changement de coordonnées ou de demande inhabituelle, vérifiez auprès du bénéficiaire en rappelant son numéro habituel. [1]
Faut-il changer d’IBAN après une fuite de données ?
Non, une fuite d’IBAN ne rend pas son remplacement automatique. Surveillez les mouvements du compte et la liste des créanciers autorisés. Si un prélèvement vous paraît suspect, contactez rapidement votre banque pour connaître la démarche adaptée ; elle pourra aussi vous indiquer les mesures à prendre selon la situation. [2]
Un virement instantané frauduleux peut-il être annulé ?
Selon l’INC, un virement instantané ne peut pas être annulé avant son exécution. Une fois exécuté, vous pouvez le contester et demander à votre banque un rappel de fonds, notamment en cas de faux RIB, mais cette demande ne garantit pas la récupération de l’argent. Contactez votre banque immédiatement pour qu’elle examine les démarches possibles selon l’opération. [5]
Que faire si un prétendu conseiller demande de valider une opération pour la bloquer ?
Ne validez aucune opération et ne communiquez aucun code. Raccrochez, puis contactez votre banque depuis son application ou à un numéro que vous connaissez déjà. Si vous avez déjà validé une opération, signalez-le sans délai à la banque. [3]
Sources
- [1] Questions génériques
- [2] Fuite de données et vol de votre IBAN : comment vous protéger si vous êtes concerné ? | CNIL
- [3] Fraude aux moyens de paiement | Banque de France
- [4] Que faire en cas de fraude au virement ou au « faux RIB » ? – Assistance aux victimes de cybermalveillance
- [5] IBAN et RIB : quelles sont les fraudes ? | Institut national de la consommation

C’est fou comme il peut être difficile de lâcher son téléphone pendant quelques instants. Je me demande si un jour, on n’aura pas besoin d’une vraie formation à la « déconnexion » pour résister à ces arnaques. En attendant, garder son calme et vérifier avant d’agir, c’est le mieux.
C’est vrai que l’urgence ressentie face à ces messages peut nous faire perdre notre lucidité. Mais ça pourrait être utile de créer une petite checklist à garder près de son téléphone. Qu’en pensez-vous ? Ça pourrait aider à se rappeler des étapes à suivre quand on reçoit un SMS douteux.
C’est vrai que rester calme face à ces messages est crucial. Une astuce simple pourrait être de mettre en place une alerte sur son téléphone, un petit rappel qui dit : « Ne clique pas, vérifie d’abord ! » Ça pourrait faire la différence lorsqu’on est pris au dépourvu.
Chouette idée d’une checklist pour les messages suspects ! Ça pourrait être intéressant de se créer des mots de passe ou des codes pour chaque interlocuteur habituel, histoire de vérifier leurs demandes sans hésitation. Qu’en pensez-vous ?
C’est vrai que la concordance du nom et de l’IBAN ne garantit rien. Ça me fait penser, il pourrait être judicieux d’avoir un mot de passe unique pour chaque personne avec qui on fait des virements habituels, histoire d’ajouter une couche de sécurité.
C’est vrai qu’un mot de passe unique pour chaque contact pourrait être utile, mais qu’en est-il des notifications de votre banque ? Certaines alertes peuvent signaler toute activité suspecte sur votre compte. Avez-vous déjà pensé à activer ces options pour rester encore plus serein ?
C’est intéressant de parler des alertes de la banque ! J’ai entendu dire que certains établissements permettent de recevoir des notifications en temps réel pour chaque virement. Ça pourrait vraiment aider à capter rapidement une activité douteuse. Est-ce que quelqu’un ici en a déjà bénéficié ?
C’est vrai que les alertes en temps réel peuvent être super utiles ! Mais je me demande si toutes les banques offrent des options suffisamment personnalisables. Parfois, on aime bien choisir ce qu’on veut surveiller, vous ne trouvez pas ?