Un SMS qui annonce un paiement Wero, un lien réclamant vos données ou un prétendu conseiller qui demande un code sont des signaux d’alerte. Vérifiez toujours le paiement dans l’application Wero ou bancaire, puis contactez votre banque par un canal connu si des données ou de l’argent sont en jeu. Voici comment reconnaître les scénarios rapportés, contrôler un paiement et réagir selon ce qui s’est réellement passé. [1]
Les bons réflexes face à une arnaque Wero
- Un SMS ou un e-mail ne prouve pas qu’un paiement Wero est crédité : vérifiez dans l’application. [1]
- Ne donnez ni code ni coordonnées bancaires pour recevoir un paiement. [1]
- Si vous avez ouvert un lien, fermez la page et ne saisissez rien ; vérifiez vos comptes dans l’application bancaire. [2]
- Après la transmission d’un code ou de données, contactez immédiatement votre banque par un canal connu. [2]
- Après un virement frauduleux, demandez rapidement à la banque si un retour des fonds peut être tenté ; il n’est pas garanti. [3]
Comment reconnaître une tentative d’arnaque Wero ?
Les tentatives rapportées autour des ventes entre particuliers peuvent suivre plusieurs étapes : un acheteur pressant, un faux message de paiement, puis parfois un appel. Ce sont des exemples, pas une liste exhaustive. Dans tous les cas, une annonce de paiement ne prouve pas que l’argent est arrivé : vérifiez le crédit dans l’application. [4]
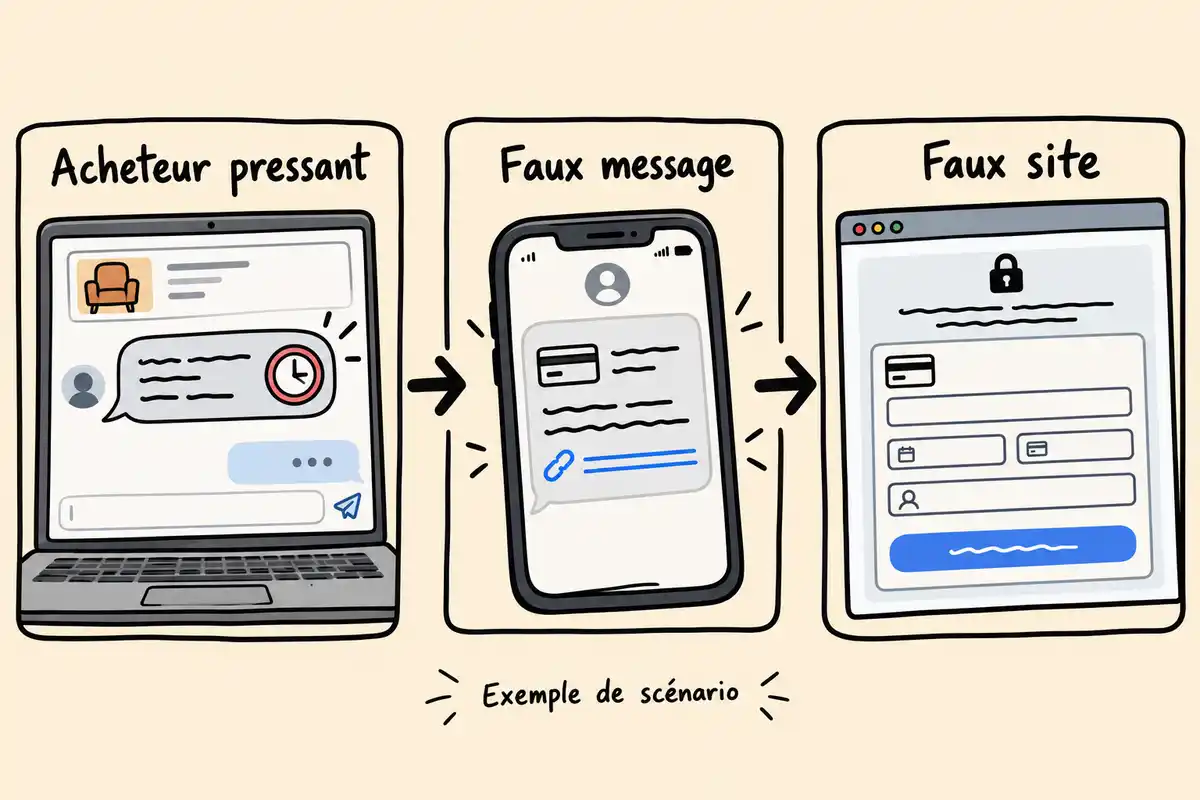
Le fil conducteur est le décalage entre ce que l’interlocuteur affirme et ce que vous pouvez vérifier vous-même. Un message peut annoncer un paiement en attente, un problème de réception ou une action nécessaire pour débloquer l’argent. Tant que le paiement n’apparaît pas comme crédité dans l’application, ne considérez pas la vente comme réglée et ne vous laissez pas guider vers une autre opération. [1]
Faux acheteur et faux message de paiement
Le premier signal peut être un acheteur qui veut aller vite et propose de poursuivre hors de la messagerie de la plateforme. Dans le scénario rapporté par TF1, le faux acheteur demande le prénom et le numéro de téléphone du vendeur, puis envoie un SMS ou un e-mail annonçant le paiement. Signal-Arnaques décrit également un acheteur pressant qui cherche à déplacer l’échange avant l’envoi d’un faux message. [4]
La pression et le changement de canal ne prouvent pas, à eux seuls, une fraude, mais ils justifient de ralentir l’échange. Gardez les discussions dans la messagerie de la plateforme lorsque c’est possible et ne prenez pas le message reçu comme confirmation bancaire. Un faux SMS peut reprendre le vocabulaire d’un service de paiement tout en vous dirigeant vers une démarche qui n’a rien à voir avec la réception normale de l’argent. [4]
Lien vers un faux site et demande de données
Le lien d’un faux SMS ou e-mail peut mener à une page qui imite le service et réclame des coordonnées bancaires. N’y saisissez rien : Wero indique qu’un paiement reçu ne nécessite ni données bancaires, ni code, ni validation de transaction. Le message peut être convaincant, mais l’annonce qu’il contient ne confirme pas le versement. [1]
Une demande de coordonnées, de code ou de validation présentée comme une étape pour recevoir l’argent est donc un point de rupture : interrompez la démarche au lieu de la terminer « pour voir ». Cela vaut aussi si la page paraît familière ou si l’interlocuteur affirme que le paiement sera annulé sans votre intervention. Pour recevoir un paiement entre particuliers, la Banque de France indique qu’un numéro de téléphone ou une adresse e-mail peut être utilisé sans communiquer l’IBAN. [2]
Appel du prétendu conseiller et opération à valider
Dans un autre scénario décrit par Signal-Arnaques, un faux conseiller appelle après le message. Une demande de code, de validation d’opération ou de virement vers un autre compte doit vous alerter : interrompez l’échange et vérifiez par vos propres moyens. Cet appel peut faire partie d’une escalade, mais il ne suit pas nécessairement chaque faux message. [5]
Un interlocuteur peut se présenter comme un conseiller qui cherche à sécuriser ou débloquer la transaction. Le critère utile est la demande concrète : communiquer un code, valider une opération ou déplacer de l’argent ne constitue pas une simple vérification du paiement. Ne validez rien pendant l’appel ; raccrochez, ouvrez vous-même votre application bancaire et joignez la banque par un canal que vous connaissez. [2]
Comment vérifier un paiement ou un contact suspect ?
Pour vérifier un paiement ou un contact, quittez le message ou l’appel et reprenez la démarche depuis une application que vous ouvrez vous-même. Cette vérification indépendante évite de confondre un faux SMS de paiement avec une notification réelle. [1]
- Ouvrez directement l’application Wero ou votre application bancaire, sans utiliser le lien du message, puis consultez la notification et l’historique des opérations. Vérifiez que le paiement est effectivement crédité.
- Si vous devez clarifier une opération ou une demande bancaire, contactez votre banque depuis son application ou au numéro qui y figure. Ne reprenez pas un numéro reçu dans le message et ne vous fiez pas au numéro affiché lors d’un appel suspect.
- Ne communiquez pas sous la pression vos identifiants, codes ou coordonnées bancaires. Wero indique que la réception d’un paiement ne requiert ni code ni validation.
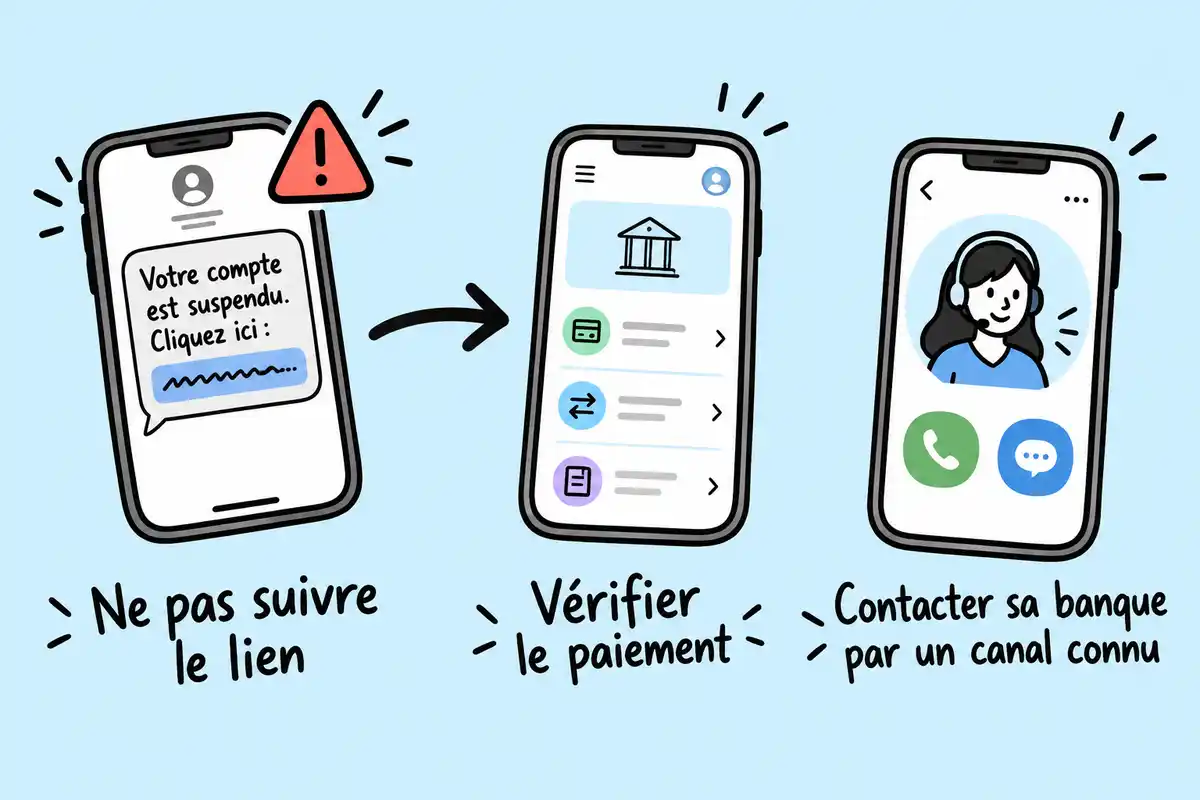
La vérification doit porter sur l’opération visible dans l’application, pas sur une capture d’écran, un courriel de confirmation ou le récit de l’acheteur. Si vous ne trouvez pas le paiement, demandez à l’acheteur de vérifier de son côté et attendez que le crédit soit affiché avant de remettre l’objet. Vous n’avez pas besoin d’ouvrir le lien reçu pour confirmer une notification Wero : le service indique que les notifications de paiement arrivent dans l’application Wero ou l’application bancaire. [1]
Si un appel prétendument bancaire vous met sous pression, ne cherchez pas à authentifier l’interlocuteur en rappelant le numéro affiché à l’écran. Mettez fin à l’échange et reprenez contact avec votre banque par l’application ou par un numéro qui y figure. Cette règle limite le risque de suivre un lien ou un numéro choisi par l’expéditeur du message suspect. [2]
Que faire après un clic, une divulgation ou une opération ?
La réaction dépend de ce qui s’est passé : ouvrir un lien sans rien saisir n’expose pas la même chose que transmettre un code ou effectuer une opération. Repérez votre situation, puis agissez rapidement par un canal bancaire connu. [2]
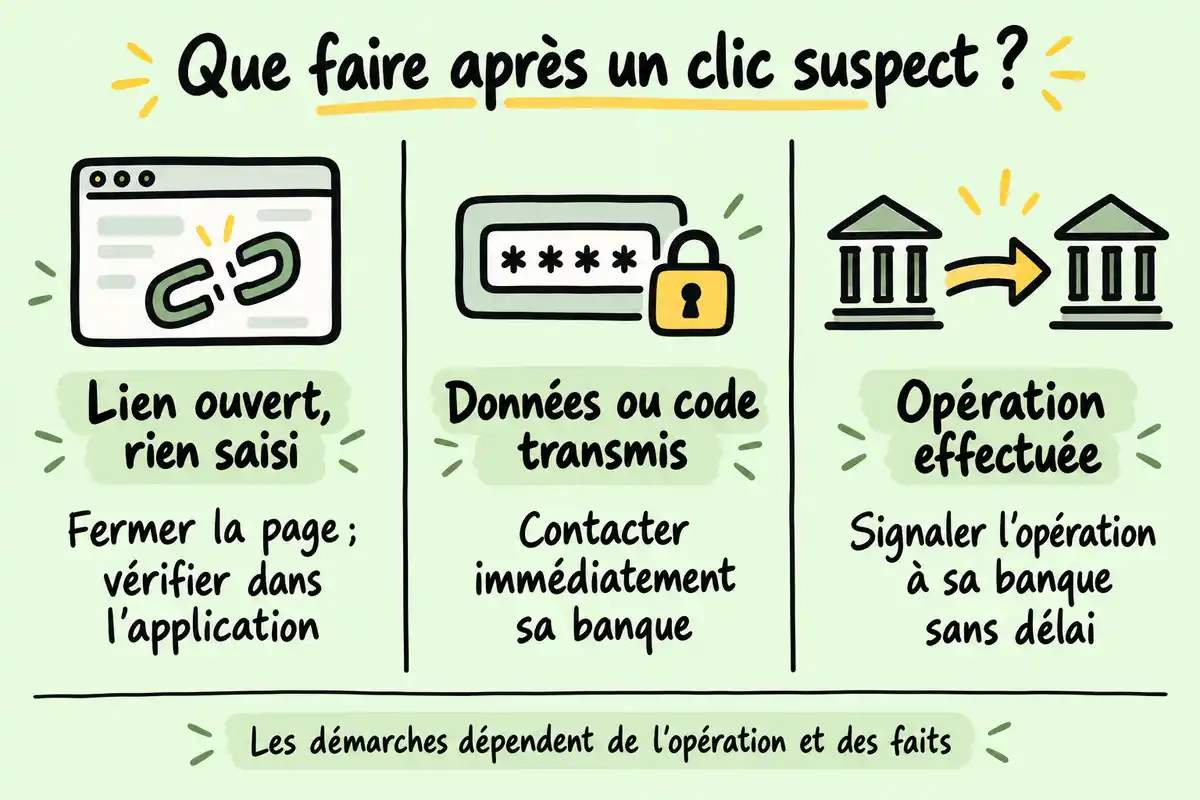
Faites le point sans minimiser ni extrapoler : avez-vous seulement affiché une page, saisi des informations, communiqué un code, validé une demande dans l’application ou envoyé un virement ? Cette distinction aide la banque à choisir les mesures adaptées. Notez ce dont vous vous souvenez et expliquez clairement ce qui a été fait ; ne cherchez pas à compenser vous-même une opération en en réalisant une autre à la demande de l’interlocuteur. [2]
Vous avez seulement ouvert le lien
Si vous avez seulement ouvert le lien, fermez la page et n’y saisissez aucune information. Ouvrez ensuite votre application bancaire indépendamment du message pour vérifier vos comptes. Les recommandations disponibles ne définissent pas de protocole officiel propre au clic sans saisie ; si vous pensez qu’une donnée a tout de même été exposée, contactez votre banque par un canal connu. [2]
Un clic seul ne signifie pas que vous avez nécessairement transmis vos identifiants ou autorisé un paiement. Vérifiez simplement ce qui s’est passé : page ouverte, champ rempli, fichier téléchargé ou opération validée. Si vous n’avez rien saisi ni confirmé, ne poursuivez pas sur le site et contrôlez vos opérations depuis l’application. Si vous réalisez ensuite qu’une donnée a été entrée, passez aux démarches prévues pour une divulgation et informez la banque. [2]
Vous avez transmis des données ou un code
Si vous avez transmis des données ou un code, interrompez l’échange et appelez immédiatement votre banque par vos propres moyens. Dites exactement ce qui a été communiqué afin qu’elle puisse déterminer les mesures adaptées. [2]
- Indiquez à la banque les données ou codes transmis et les circonstances de l’échange.
- Suivez ses consignes concernant les accès et le moyen de paiement concerné. Une opposition peut être nécessaire selon la situation, mais elle n’est pas automatiquement requise dans tous les cas.
- Si vous constatez un virement SEPA non autorisé, la Banque de France recommande de changer immédiatement le mot de passe de votre espace client et de vérifier les bénéficiaires enregistrés ainsi que les virements programmés.
Précisez si vous avez donné un identifiant, un mot de passe, un code reçu ou si vous avez validé une notification. Ces éléments ne conduisent pas tous aux mêmes démarches : laissez la banque évaluer les accès et moyens de paiement concernés. Ne transmettez pas d’autres codes à un interlocuteur qui vous rappelle pour « annuler » la première demande ; utilisez toujours un canal bancaire connu pour la suite. [3]
Vous avez validé un paiement ou effectué un virement
Si vous avez validé un paiement ou effectué un virement, signalez l’opération sans délai à votre banque et demandez quelles démarches sont adaptées. Pour un virement frauduleux, demandez rapidement si un retour des fonds peut être tenté ; cette démarche ne garantit pas leur récupération. [3]
La banque distingue notamment une opération non autorisée d’un virement émis ou validé par le client. La Banque de France indique que le remboursement d’une opération non autorisée relève de conditions légales ; un virement SEPA reçu par la banque est en principe irrévocable. Pour un virement que le client a lui-même émis, la banque peut tenter de récupérer les fonds sans être tenue de le rembourser. Les faits et la nature de l’opération déterminent donc la suite : ne présumez ni d’un rappel réussi ni d’un remboursement automatique. [3]
Lors de votre signalement, donnez le montant, la date et le type d’opération, puis expliquez si vous l’avez reconnue, autorisée ou effectuée après les instructions d’un appelant. Si vous avez validé une opération en pensant répondre à une demande légitime, dites-le également : la banque pourra examiner les circonstances au lieu de traiter la situation comme un simple oubli de paiement. Une demande de retour des fonds doit être faite rapidement, mais elle reste une tentative, pas une garantie de récupération. [3]
Où signaler la fraude et quels recours envisager ?
Après une fraude, distinguez trois démarches : signaler un message, déposer plainte et contester une opération auprès de la banque. Elles ne sont pas interchangeables et le canal pertinent dépend de la fraude rencontrée. [2]
- Pour signaler un SMS frauduleux, la Banque de France indique le 33 700.
- Pour une fraude à la carte bancaire sur Internet, Perceval est le service indiqué. THESEE concerne certaines escroqueries, notamment des fraudes au virement.
- Vous pouvez également déposer plainte auprès d’un commissariat ou d’une gendarmerie. Un dépôt de plainte n’est pas un préalable à l’instruction par la banque d’une demande de remboursement.
- Pour contester l’opération, contactez d’abord votre banque et transmettez les éléments utiles. Si le litige bancaire n’est pas résolu, vous pouvez saisir le médiateur bancaire puis, si nécessaire, les juridictions civiles.
- Pour les virements, Service Public indique un délai de contestation de 13 mois dans l’Union européenne ou l’Espace économique européen, et de 70 jours hors de ces zones, avec une prolongation contractuelle possible jusqu’à 120 jours dans ce dernier cas. Ces délais ne s’appliquent pas indistinctement à tout paiement Wero.
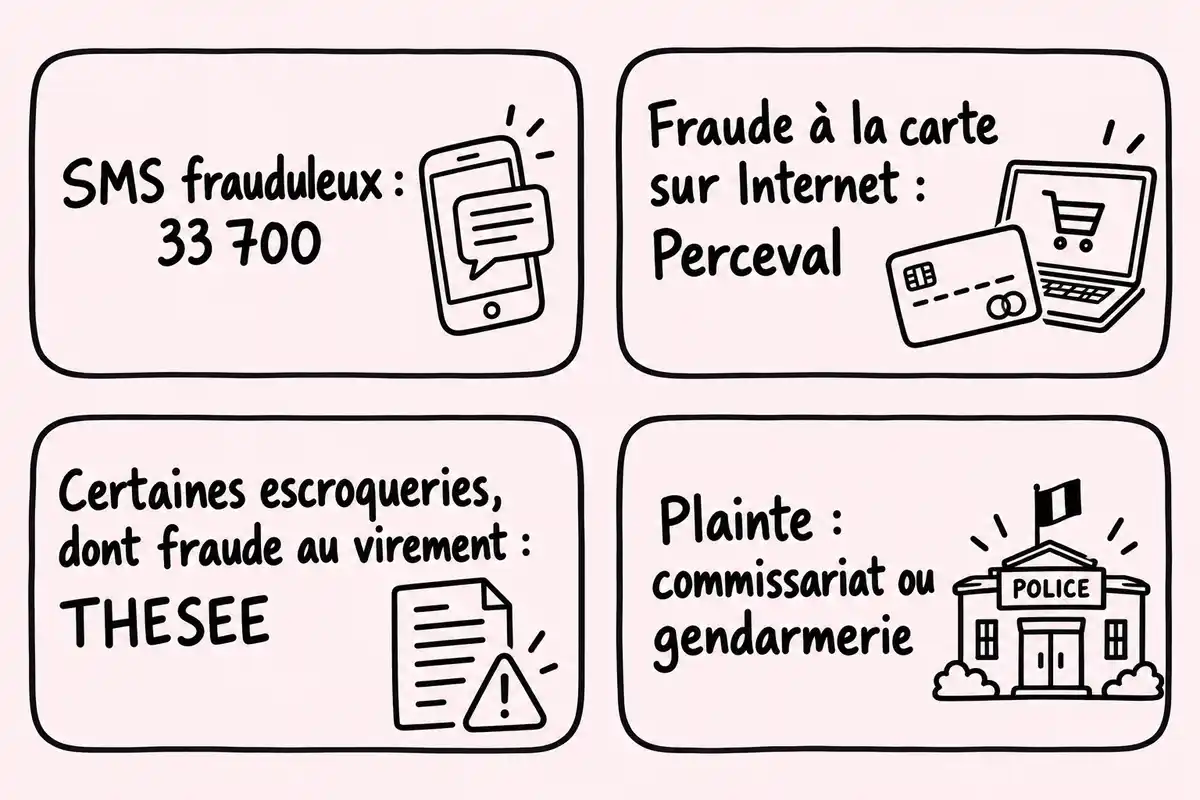
Conservez les éléments utiles à la compréhension de l’incident : le message reçu, l’adresse de la page, les coordonnées utilisées par l’interlocuteur et les détails des opérations visibles dans votre application. Transmettez-les à votre banque ou aux services concernés si cela vous est demandé. Le signalement d’un SMS au 33 700 ne remplace pas la contestation bancaire d’une opération ; de même, une plainte ne détermine pas à elle seule si un remboursement est dû. [2]
Les délais mentionnés pour contester un virement concernent les virements et varient selon la zone du bénéficiaire ; ils ne forment pas un délai universel applicable à toute utilisation de Wero. Contactez votre banque dès que vous repérez l’opération pour connaître les démarches correspondant à votre situation. Si le désaccord persiste après la réclamation bancaire, le recours au médiateur bancaire constitue une étape possible avant les juridictions civiles. [6]
En cas de doute, vérifiez le paiement directement dans l’application et coupez le contact suspect. Si vous avez transmis des données ou réalisé une opération, prévenez rapidement votre banque par un canal connu. Les mesures possibles et l’issue d’une contestation dépendent des faits et du type d’opération. [1]
Questions fréquentes
Faut-il donner son IBAN pour recevoir un paiement Wero ?
Non. Selon la Banque de France, un paiement entre particuliers avec Wero peut être reçu à partir d’un numéro de téléphone ou d’une adresse e-mail, sans communiquer son IBAN. Wero indique également qu’il ne demande pas de coordonnées bancaires pour recevoir un paiement. [4]
Un SMS annonçant un paiement Wero prouve-t-il que l’argent est reçu ?
Non. Wero indique que ses notifications de paiement apparaissent dans l’application Wero ou l’application bancaire, et non par SMS ou e-mail. Ouvrez directement l’application pour vérifier que le paiement est crédité ; ne suivez pas le lien du SMS. [4]
Que faire si un faux conseiller m’a fait communiquer un code ?
Interrompez l’appel et contactez immédiatement votre banque par l’application ou un numéro connu. Décrivez précisément le code communiqué : la banque vous indiquera les mesures adaptées aux accès et moyens de paiement concernés. Une opposition n’est pas systématique ; elle dépend de la situation. [2]
Un virement effectué après une arnaque Wero peut-il être récupéré ?
Prévenez immédiatement votre banque et demandez si un retour des fonds peut être tenté. La suite dépend notamment du caractère autorisé ou non de l’opération : un virement SEPA reçu par la banque est en principe irrévocable, et un virement émis ou validé par le client ne donne pas automatiquement droit à un remboursement. Ni la récupération des fonds ni le remboursement ne peuvent être garantis. [3]
Sources
- [1] Wero – Sécurité
- [2] Fraude aux moyens de paiement | Banque de France
- [3] Foire aux questions – Les incidents et litiges relatifs aux virements SEPA | Banque de France
- [4] "Ne cliquez sur aucun lien…" : attention, des escrocs détournent le nouveau système de paiement européen Wero pour vous… — TF1 Info
- [5] Arnaque Wero aux petites annonces : le faux conseiller
- [6] Virement bancaire | Service Public

Cet article aborde un sujet très important qui touche tout le monde aujourd’hui. En tant que professionnelle, je comprends combien il est essentiel de se protéger contre les fraudes. Les conseils pratiques, comme vérifier l’identité du destinataire avant un virement, sont cruciaux. J’espère que ce contenu sensibilise davantage de personnes à la cybersécurité, car être informé, c’est déjà un grand pas vers la protection de nos finances.
Cet article est vraiment éclairant ! C’est incroyable de réaliser à quel point la fraude bancaire peut se transformer avec les nouvelles technologies. Les conseils pratiques sont super utiles pour se protéger et garder le contrôle sur ses finances. Il est essentiel de rester vigilant, surtout avec ces méthodes de manipulation psychologique. Merci pour ces informations précieuses !
La notion d’irrévocabilité des paiements instantanés est assez flippante. Ça fait réfléchir sur l’importance de bien vérifier chaque détail avant de valider une transaction. Avez-vous déjà eu une expérience avec ces virements ? Ça donnerait presque envie de revenir aux chèques papiers !
L’importance de l’authentification à deux facteurs ne peut pas être sous-estimée. C’est un vrai bouclier contre les tentatives de fraude ! Vous l’utilisez déjà pour vos comptes bancaires ? Ça pourrait vraiment faire la différence.
C’est intéressant de voir comment les nouvelles habitudes peuvent créer des opportunités pour les escrocs. Avec Wero, on s’habitue à des transactions rapides, mais ça demande encore plus de vigilance. Est-ce que quelqu’un a déjà expérimenté ce type de paiement ? Ça intrigue vraiment.
Le fait que les fraudeurs exploitent la rapidité des paiements instantanés est inquiétant, mais ça donne aussi à réfléchir. Peut-être qu’un retour à des méthodes de paiement plus lentes ne serait pas si mal après tout, juste pour prendre le temps de réfléchir avant d’agir.
La rapidité des paiements instantanés est un double tranchant. Ça fait réfléchir à l’idée de prendre une minute pour relire chaque notification avant de valider. Qui sait, peut-être que la patience pourrait devenir une nouvelle tendance financière !
C’est fou comme les escrocs s’adaptent aux nouvelles technologies pour piéger les gens. Le plus astucieux serait d’apprendre à reconnaître ces messages trompeurs. Avez-vous des exemples de signes qui pourraient nous alerter davantage ?
C’est vrai que maintenant, on fait tellement de paiements rapides ! Mais je me demande si l’utilisation d’un bon vieux carnet de chèques pourrait redevenir une option séduisante pour avoir le temps de réfléchir avant chaque transaction.
C’est vrai que tout doit aller vite aujourd’hui, mais avoir une pause de quelques secondes avant une transaction, ça peut vraiment éviter des soucis. Prendre un moment pour relire la notification pourrait devenir une habitude bénéfique. Qui sait, ça pourrait être le nouveau réflexe à adopter !