Que faire après un SMS frauduleux, un appel suspect ou un débit inattendu ? Le bon réflexe dépend de l’arnaque et du préjudice ; s’il existe un risque financier, contactez rapidement votre banque avant de terminer les démarches de signalement. Ce guide suit cinq étapes : stopper l’échange, protéger les moyens de paiement, choisir où signaler, préparer les preuves et vérifier les prochaines sollicitations. [1]
Les premiers gestes en bref
- Ne poursuivez pas depuis le lien ou le numéro reçu ; vérifiez la demande avec l’organisme par un canal connu.
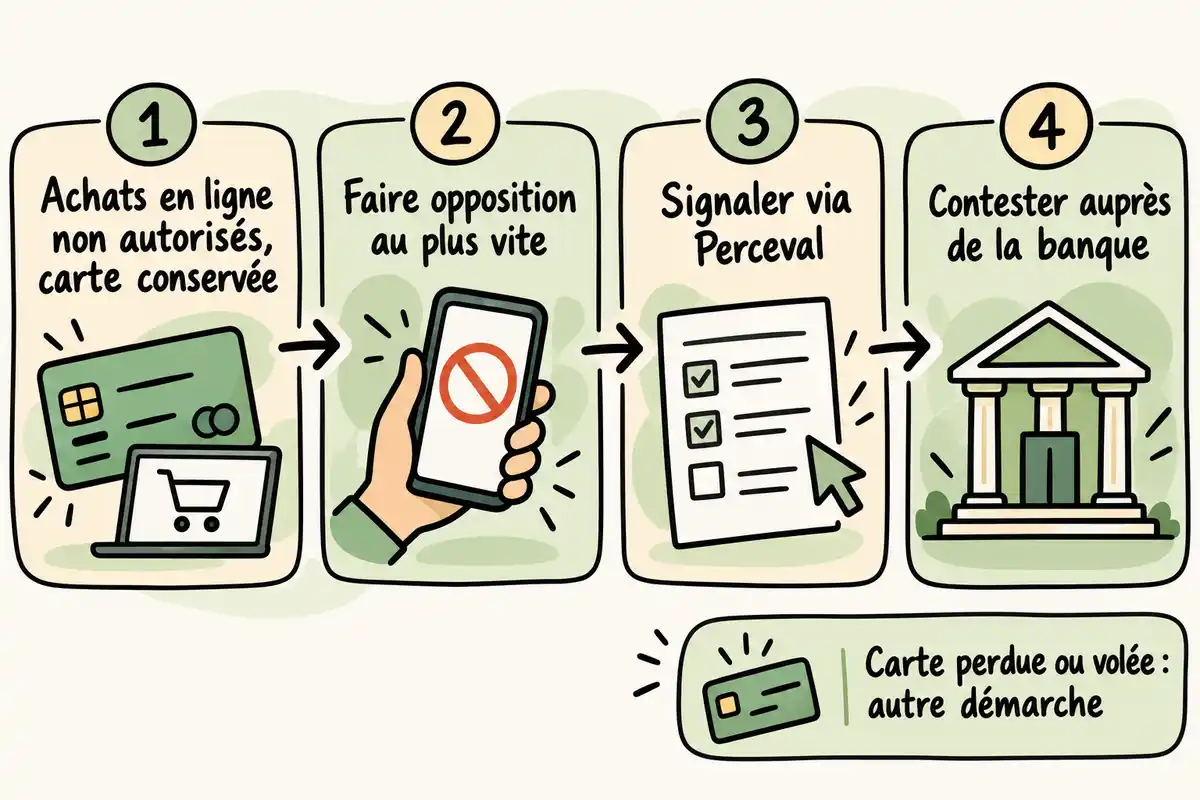
- Pour un achat en ligne par carte non autorisé avec la carte toujours en votre possession, faites opposition rapidement, puis vérifiez si Perceval correspond à votre cas. [1]
- Un débit frauduleux par carte doit être contesté auprès de la banque ; un signalement ne remplace pas cette démarche.
- SignalConso concerne un problème avec un professionnel ; une réponse ou une correction reste possible, sans garantie. [2]
- Conservez les éléments disponibles et distinguez le signalement de la plainte, dont les modalités varient selon la situation. [1]
Réflexe 1 : que faire dès qu’une arnaque est suspectée ?
Un SMS frauduleux, un appel inattendu ou une page de paiement qui vous met mal à l’aise : le premier réflexe consiste à interrompre l’échange. Ne cliquez pas et ne communiquez aucun code supplémentaire. Vérifiez ensuite la demande par un canal choisi vous-même. Si un compte ou un moyen de paiement est exposé, agissez sans attendre auprès de l’organisme concerné. La suite dépend du préjudice : protéger les accès, prévenir la banque, puis choisir un signalement ou une plainte selon le cas.
Interrompre l’échange et vérifier l’identité annoncée
Ne poursuivez pas depuis le lien, le numéro ou l’adresse du message suspect. Ouvrez le site ou l’application habituels de l’organisme, ou utilisez un numéro que vous connaissiez déjà, puis demandez-lui si la sollicitation est réelle. Une urgence inhabituelle, une demande de codes ou une adresse étrange sont des motifs de vérification, pas une preuve à eux seuls : certaines communications légitimes peuvent aussi surprendre.
Sécuriser les accès concernés
Les gestes de sécurité dépendent des informations communiquées et du compte concerné. Si un identifiant semble compromis, accédez au service par son site ou son application habituels pour reprendre la main.
- Changez le mot de passe du compte compromis depuis le site ou l’application habituels ; choisissez un mot de passe qui n’est pas réutilisé ailleurs.
- Vérifiez les accès ou opérations récents et déconnectez les sessions que vous ne reconnaissez pas, si le service le permet.
- Surveillez les opérations de paiement. Si des coordonnées bancaires ont été communiquées ou si un débit apparaît, contactez rapidement la banque et demandez les mesures adaptées.
Réflexe 2 : comment réagir si la carte ou le compte bancaire est touché ?
Il faut distinguer trois situations : un débit par carte que vous n’avez pas autorisé, la simple communication de coordonnées, et un paiement que vous avez validé après avoir été trompé. Les démarches et délais précis ci-dessous concernent le cas de fraude à la carte décrit par Service Public ; ils ne s’étendent pas automatiquement aux deux autres situations. En cas de risque financier, prévenez rapidement votre banque. [1]
Faire opposition après un débit par carte non autorisé
Pour un achat en ligne par carte que vous n’avez pas effectué, alors que votre carte est toujours en votre possession, la page Service Public recommande de faire opposition au plus vite, puis de signaler la fraude en ligne via Perceval. [1]
- Faites opposition rapidement auprès de votre banque et conservez le numéro d’opposition.
- Préparez le numéro de carte et les relevés bancaires utiles à la démarche.
- Après l’opposition, envisagez le signalement Perceval si votre situation correspond à ce cas. Le signalement est traité par la gendarmerie nationale et donne lieu à un récépissé.
- Si la carte a été perdue ou volée, signalez cette perte ou ce vol, puis portez plainte : cette conduite est distincte de celle prévue pour une carte toujours détenue.
Contester le débit auprès de la banque
Après un débit frauduleux par carte correspondant au cas décrit, contactez la banque pour le contester et transmettez-lui le récépissé du signalement en ligne, si vous en avez un. La page Service Public indique un remboursement immédiat, au plus tard à la fin du premier jour ouvrable suivant la réception de la contestation ; elle précise aussi qu’une opposition tardive peut entraîner un refus. Elle indique qu’un paiement datant de plus de 13 mois ne peut pas être remboursé et qu’un délai de 70 jours est prévu pour un paiement effectué hors de l’Espace économique européen. Ces chiffres sont ceux de la page, qui indique une vérification au 13 février 2026. Ils ne permettent pas de conclure au traitement d’un paiement que vous avez vous-même autorisé après tromperie : demandez alors à la banque quels recours peuvent s’appliquer. [1]
Contacter la banque si seules les coordonnées ont été communiquées
Si vous avez seulement communiqué des coordonnées bancaires, ou si vous avez validé un paiement sous l’effet d’une tromperie, expliquez rapidement la situation à votre banque. Précisez le moyen de paiement utilisé et demandez quelles démarches sont adaptées à votre cas ; vérifiez aussi les opérations récentes. Une opposition ou un remboursement ne peut pas être présumé sur la seule base des règles rapportées pour un débit par carte non autorisé.
Réflexe 3 : où signaler l’arnaque selon la situation ?
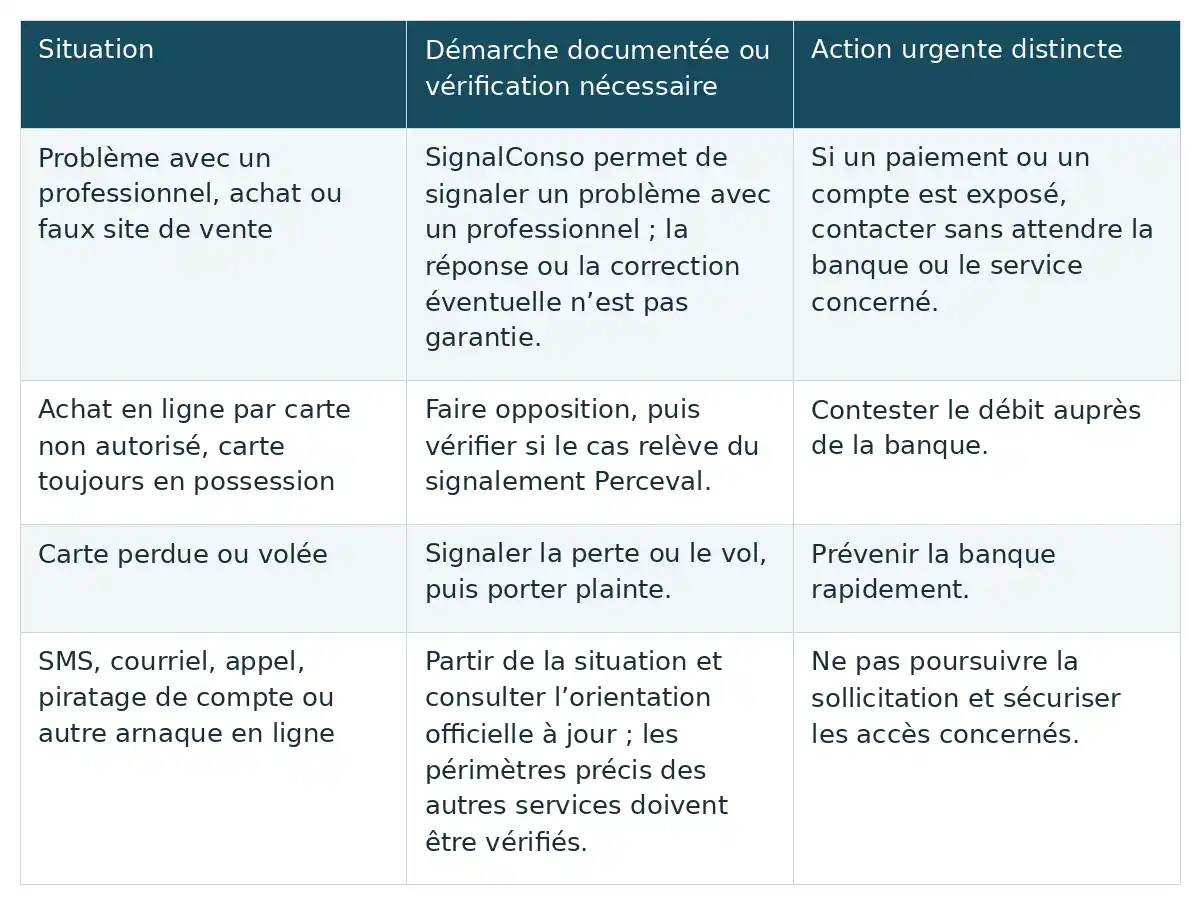
Le bon point de départ dépend de ce qui s’est passé. Le tableau distingue les usages décrits pour SignalConso et Perceval des situations où il faut vérifier l’orientation officielle actuelle. Il rappelle aussi que la protection d’un compte ou d’un moyen de paiement reste une action urgente à part entière. [2]
| Situation | Démarche documentée ou vérification nécessaire | Action urgente distincte |
|---|---|---|
| Problème avec un professionnel, achat ou faux site de vente | SignalConso permet de signaler un problème avec un professionnel ; la réponse ou la correction éventuelle n’est pas garantie. | Si un paiement ou un compte est exposé, contacter sans attendre la banque ou le service concerné. |
| Achat en ligne par carte non autorisé, carte toujours en possession | Faire opposition, puis vérifier si le cas relève du signalement Perceval. | Contester le débit auprès de la banque. |
| Carte perdue ou volée | Signaler la perte ou le vol, puis porter plainte. | Prévenir la banque rapidement. |
| SMS, courriel, appel, piratage de compte ou autre arnaque en ligne | Partir de la situation et consulter l’orientation officielle à jour ; les périmètres précis des autres services doivent être vérifiés. | Ne pas poursuivre la sollicitation et sécuriser les accès concernés. |
Afficher le tableau en image
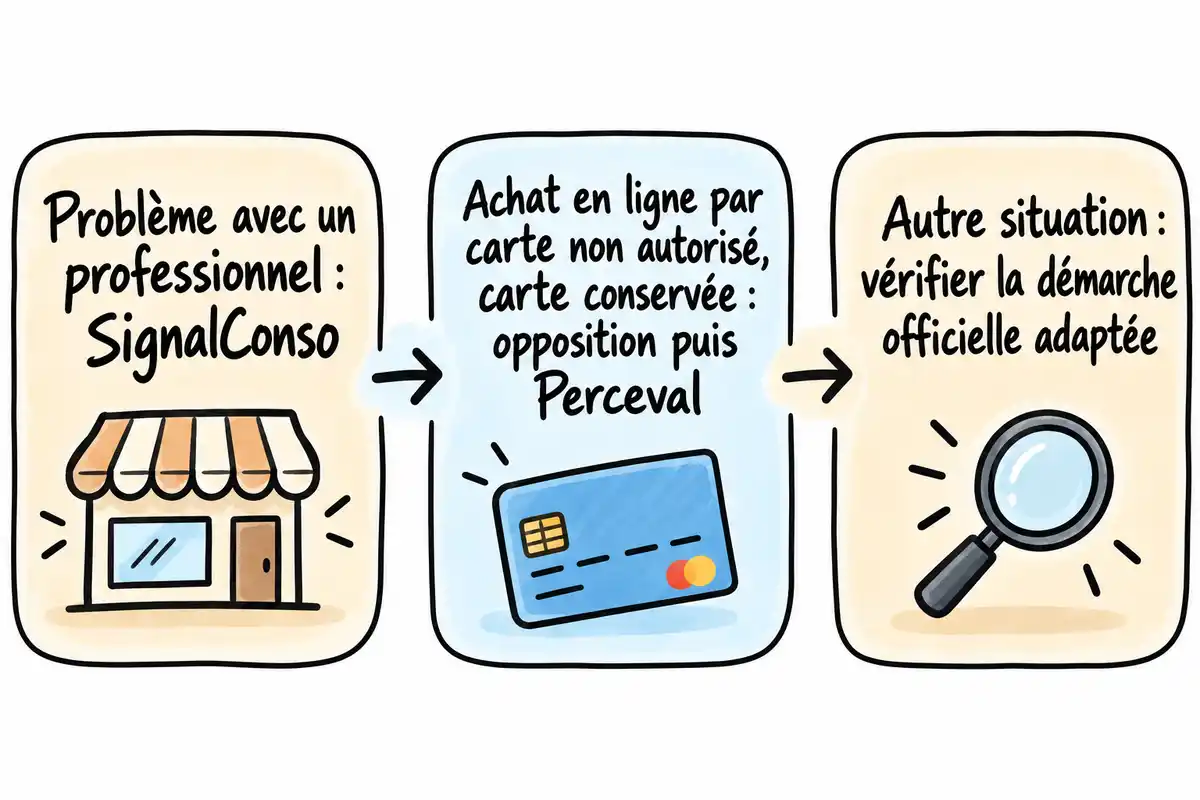
Signaler un problème avec un professionnel sur SignalConso
SignalConso est une piste pour un problème rencontré avec un professionnel, notamment lors d’un achat ou face à un faux site de vente. Selon la page SignalConso, le signalement est transmis à l’entreprise et visible par les agents de la DGCCRF. L’entreprise peut répondre ou corriger le problème, mais une issue favorable n’est pas garantie. Ce signalement ne remplace pas les démarches bancaires ou judiciaires éventuellement nécessaires. [2]
Utiliser Perceval dans le cas précis d’une fraude à la carte
Perceval concerne ici un cas précis : des achats en ligne par carte non autorisés alors que le titulaire a toujours sa carte. La démarche vient après l’opposition ; il faut préparer le numéro d’opposition, le numéro de carte et les relevés bancaires. Le signalement est traité par la gendarmerie nationale et donne lieu à un récépissé. Une carte perdue ou volée relève d’une conduite distincte : signaler la perte ou le vol, puis porter plainte. [1]
Vérifier le service adapté aux autres arnaques en ligne
Pour une escroquerie en ligne, un hameçonnage par SMS ou courriel, un piratage de compte ou une fraude liée à un achat, partez des faits et cherchez l’orientation officielle correspondant à votre situation. Service Public présente plusieurs types d’arnaques et cite notamment THESEE et Pharos, mais la seule mention d’un service ne suffit pas à établir ses critères ni sa procédure actuelle pour un SMS, un appel, un courriel ou un site. Vérifiez également les indications officielles à jour avant d’utiliser Signal Spam ou le 33700 ; leur nom seul ne permet pas de déterminer ici la démarche adaptée. [3]
Réflexe 4 : quand conserver les preuves et déposer plainte ?
Un signalement et une plainte n’ont pas le même rôle. Dans le contexte de la fraude à la carte décrit par Service Public, le signalement informe les services d’enquête, tandis que la plainte informe l’autorité judiciaire. Conserver les éléments disponibles aide à expliquer les faits, sans qu’une liste unique puisse être imposée à toutes les formes d’arnaque. [1]
Distinguer signalement et plainte
Pour le cas de fraude à la carte présenté par Service Public, le signalement peut être anonyme et n’apporte pas d’information sur les suites ; la plainte exige l’identité de la victime et les enquêteurs peuvent ensuite la contacter. Il s’agit de démarches distinctes, et ces modalités contextualisées ne décrivent pas automatiquement le fonctionnement de chaque plateforme de signalement. [1]
Préparer un récit et les pièces disponibles
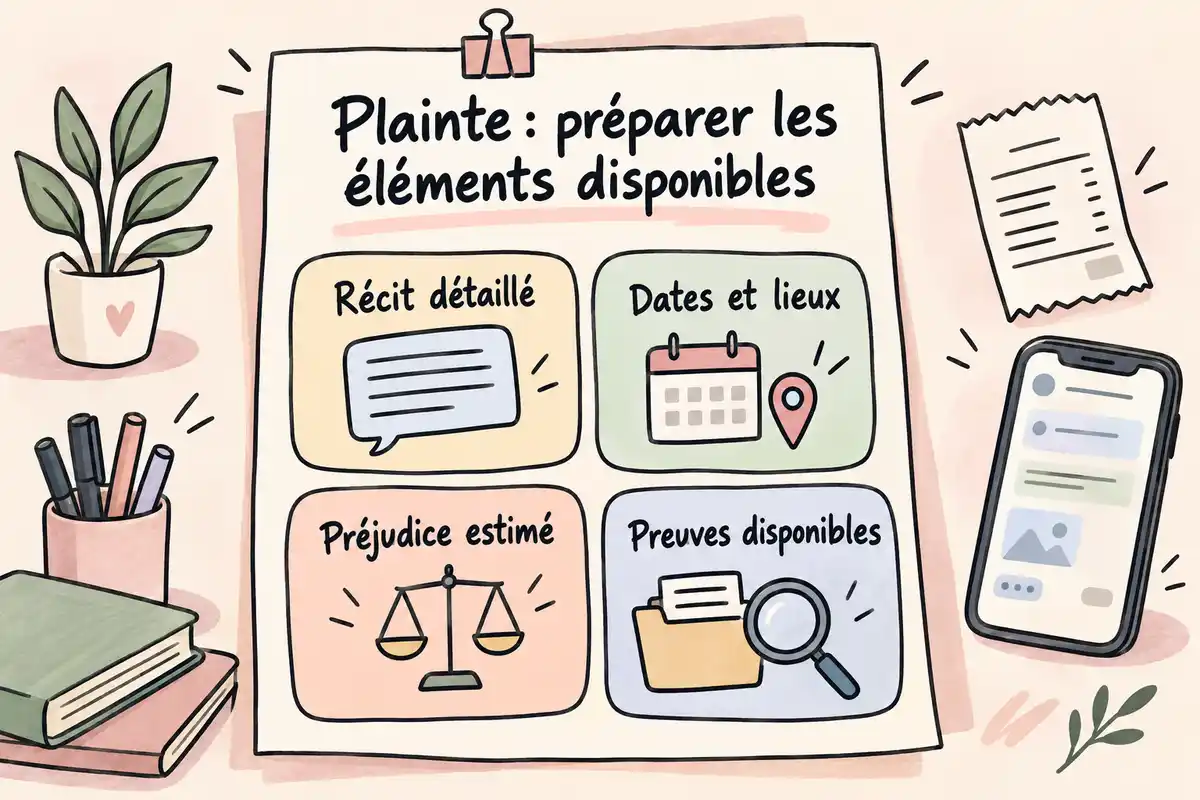
La page Service Public mentionne la plainte sur place ou par courrier. Pour le courrier dans le cas de fraude à la carte, elle demande un récit détaillé et les éléments qui permettent de décrire les faits et le préjudice. Gardez les preuves originales disponibles et notez leur contexte, sans supposer que chaque pièce sera exigée dans toute situation. [1]
- Racontez les faits dans l’ordre, avec les dates et les lieux concernés.
- Indiquez les témoins éventuels.
- Décrivez le préjudice et estimez-en le montant, si vous le pouvez.
- Rassemblez les preuves disponibles, par exemple factures, photographies, vidéos ou constats.
- Pour une autre forme d’arnaque, conservez les messages, coordonnées et documents dont vous disposez ; cette liste indicative ne définit pas une obligation générale.
Réflexe 5 : comment éviter de retomber dans le piège ?
Quelques vérifications répétées avant d’agir peuvent réduire le risque de transmettre des données au mauvais interlocuteur. Aucun signe isolé ne permet à coup sûr de confirmer une fraude ; en cas de doute, interrompez l’échange et vérifiez la demande par un moyen indépendant.
Repérer une demande pressante ou inhabituelle
Une pression pour agir immédiatement, une demande de codes ou de coordonnées inhabituelle, ou un lien vers une page de connexion inattendue doivent inciter à la prudence. Ces indices peuvent signaler un phishing ou une usurpation d’identité, mais ne prouvent pas à eux seuls qu’il s’agit d’une arnaque. Prenez le temps de vérifier l’expéditeur et la demande avant de répondre, de cliquer ou de payer.
Reprendre contact par un canal choisi soi-même
Pour vérifier un message, un faux conseiller ou une annonce de paiement, ouvrez vous-même le site ou l’application que vous utilisez habituellement, ou appelez un numéro déjà connu. Demandez à l’organisme concerné si la démarche est réelle, en décrivant la demande sans communiquer de code reçu. Cette habitude ne détecte pas toutes les escroqueries en ligne, mais évite de dépendre des coordonnées contenues dans la sollicitation suspecte.
Face à un signal arnaque, interrompez d’abord l’échange, puis protégez les accès et moyens de paiement concernés. En cas de débit par carte non autorisé, contactez rapidement la banque et suivez la démarche correspondant aux conditions de votre situation ; Perceval ne couvre que le cas précis décrit. Choisissez ensuite un signalement adapté, conservez les preuves disponibles et distinguez cette démarche d’une plainte. Pour les autres arnaques, vérifiez les indications officielles actuelles avant de choisir un service. [1]
Questions fréquentes
Un signalement suffit-il si de l’argent a été débité ?
Non. Si un débit par carte que vous n’avez pas autorisé apparaît, contactez rapidement votre banque pour le contester ; un signalement ne remplace pas cette démarche. Pour la fraude à la carte décrite par Service Public, la page indique un remboursement immédiat, au plus tard à la fin du premier jour ouvrable suivant la contestation, mais précise qu’une opposition tardive peut entraîner un refus. Elle distingue le signalement, qui informe les services d’enquête, de la plainte, qui informe l’autorité judiciaire. Ces modalités ne s’appliquent pas automatiquement à un paiement que vous avez vous-même validé après avoir été trompé. [1]
Peut-on utiliser Perceval après la perte de sa carte ?
La démarche Perceval décrite concerne les achats en ligne non autorisés alors que vous avez toujours votre carte : il faut d’abord faire opposition, puis envisager le signalement. En cas de perte ou de vol de la carte, la conduite indiquée est différente : signalez la perte ou le vol, puis portez plainte. [1]
Où vérifier la démarche adaptée à un SMS ou à un courriel frauduleux ?
Consultez les informations officielles à jour et partez de la situation précise — SMS, courriel, appel ou site — pour vérifier la démarche adaptée. Service Public propose une orientation selon plusieurs types d’arnaques en ligne. Signal Spam et le 33700 sont des pistes à vérifier dans les informations actuelles, sans leur attribuer ici une procédure précise. Pour un problème avec un professionnel, notamment un faux site de vente, SignalConso peut aussi être pertinent. [3]
Quels éléments préparer avant de déposer plainte ?
Pour la plainte par courrier dans le cas documenté de fraude à la carte, préparez un récit détaillé, les dates et lieux, les éventuels témoins, une description et une estimation du préjudice, ainsi que les preuves disponibles : factures, photographies, vidéos ou constats, par exemple. La page Service Public mentionne aussi la possibilité de porter plainte sur place. Pour une autre forme d’arnaque, conservez les éléments dont vous disposez ; cette liste n’est pas une liste obligatoire applicable à toutes les situations. [1]

Un autre détail intéressant, c’est le rôle des sites participatifs comme Signal-Arnaques. Utiliser la communauté pour vérifier la légitimité d’un site, ça peut vraiment faire la différence. Qui aurait pensé que le travail ensemble pouvait nous aider à éviter des pièges si souvent ?
J’ai récemment découvert que certains navigateurs ont des outils intégrés pour détecter les sites frauduleux. Cela pourrait être un bon complément à nos réflexes, non ? En plus, ça aide à rester zen pendant que l’on navigue.
C’est vrai que la vigilance est essentielle, mais avez-vous déjà pensé à la puissance des mises à jour automatiques ? En gardant vos appareils à jour, vous ajoutez une couche de protection sans même y penser. C’est un bon moyen de se simplifier la vie !
Une autre astuce sympa : activer l’authentification à deux facteurs sur vos comptes. C’est comme une porte de sécurité supplémentaire ! Ça peut vraiment décourager les escrocs et protéger vos infos personnelles.
Pour ceux qui reçoivent souvent des SMS indésirables, pensez à signaler ces numéros auprès de votre opérateur ! C’est une bonne manière de contribuer à réduire ces arnaques et aider les autres à ne pas tomber dans le piège.
Et si on parlait de verrouiller nos cartes bancaires ? Certaines banques offrent cette option directement via leur appli. Ça permet de suspendre la carte en temps réel si une arnaque se profile. Pratique et rassurant, non ?
Avez-vous déjà essayé d’utiliser des applications de gestion de finances personnelles ? Elles permettent de surveiller les dépenses et pourraient aider à détecter rapidement un débit inattendu, un bon complément aux réflexes évoqués dans l’article.