Ne payez pas depuis un SMS ou un courriel qui prétend signaler un impayé Ulys. Vérifiez d’abord le passage depuis votre espace client habituel ou auprès de l’exploitant, en retrouvant son accès indépendamment du message. Ensuite, agissez selon votre exposition : message reçu, lien ouvert, données transmises ou paiement effectué. Voici cinq réflexes pour repérer les alertes, contrôler un avis et protéger vos moyens de paiement.
Les bons réflexes en bref
- Ne cliquez pas sur le lien et ne répondez pas au message suspect. [1]
- Vérifiez le passage depuis votre compte habituel ou auprès de l’exploitant, par un accès indépendant. [1]
- Un logo, une petite somme ou une réception juste après le trajet ne prouvent pas l’authenticité du message. [2]
- Après un clic sans saisie, quittez le site et surveillez la situation ; un clic seul ne prouve pas qu’un débit a eu lieu. [3]
- Si vous avez transmis des données bancaires ou payé, contactez rapidement votre banque et conservez les preuves. [3]
Outil : Que faire après un message Ulys suspect ?
Indiquez ce qui s’est passé pour afficher les démarches utiles, sans cliquer à nouveau sur le message.
Question 1 sur 4
Qu’avez-vous fait avec le message ?
Avez-vous transmis des informations personnelles ou des identifiants ?
Avez-vous communiqué des coordonnées bancaires ?
Avez-vous effectué un paiement ?
Comment reconnaître un faux message Ulys ou VINCI Autoroutes ?
L’hameçonnage, par SMS (smishing) ou par courriel, consiste à imiter un service connu pour vous pousser à cliquer, payer ou transmettre des données. Face à un message Ulys ou VINCI Autoroutes qui réclame un règlement, suspendez toute action : aucun indice visuel isolé ne suffit à établir son authenticité. [1]
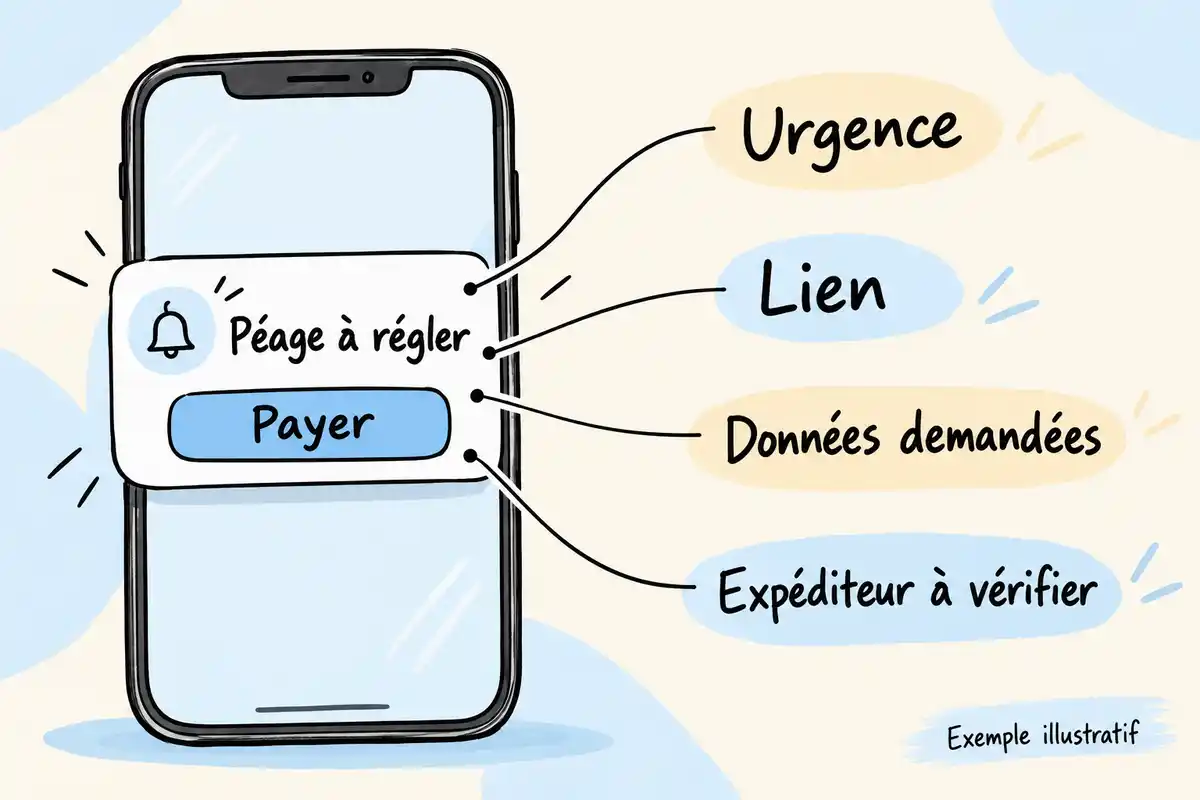
Urgence, lien et demande de données : les signaux à relever
Plusieurs signaux doivent inciter à la prudence. Ulys cite notamment un lien vers un domaine non officiel, une urgence artificielle, une demande d’identifiants ou de coordonnées bancaires, une adresse d’expéditeur suspecte et des erreurs de langue. [1]
- Le message vous presse de régler immédiatement ou menace de frais ou d’une suspension.
- Il contient un bouton ou un lien de paiement qu’il vous demande d’utiliser.
- Il réclame vos identifiants, des coordonnées bancaires ou d’autres données personnelles.
- L’adresse complète de l’expéditeur paraît inhabituelle, ou le texte comporte des erreurs de langue.
- Le message reprend un logo ou une présentation familière : ces éléments ne valident pas son origine.
Des articles de presse ont rapporté des messages réclamant de petites sommes, parfois accompagnés de menaces de frais ou de suspension. Ce sont des exemples de campagnes décrites, pas des critères obligatoires : le montant réclamé ne permet pas à lui seul de trancher. Considérez les indices ensemble et vérifiez le dossier ailleurs. [2]
Pourquoi le logo et le nom d’expéditeur ne prouvent rien
Un logo, une mise en page soignée et un montant plausible peuvent être copiés. Pour un courriel, lisez l’adresse complète plutôt que le seul nom affiché ; cela apporte un indice, mais ne certifie pas davantage l’expéditeur. Le VINCI-CERT publie une liste de sites et d’adresses frauduleux identifiés : elle peut aider à repérer certains cas, sans constituer une liste exhaustive ni authentifier les messages absents de cette liste. [4]
Comment vérifier un impayé sans utiliser le lien reçu ?
Un impayé peut exister, mais cela ne rend pas authentique le SMS ou le courriel qui le réclame. Pour vérifier, ouvrez vous-même votre espace client habituel ou retrouvez les coordonnées de l’exploitant par une recherche indépendante ; ne suivez pas le lien du message. [1]
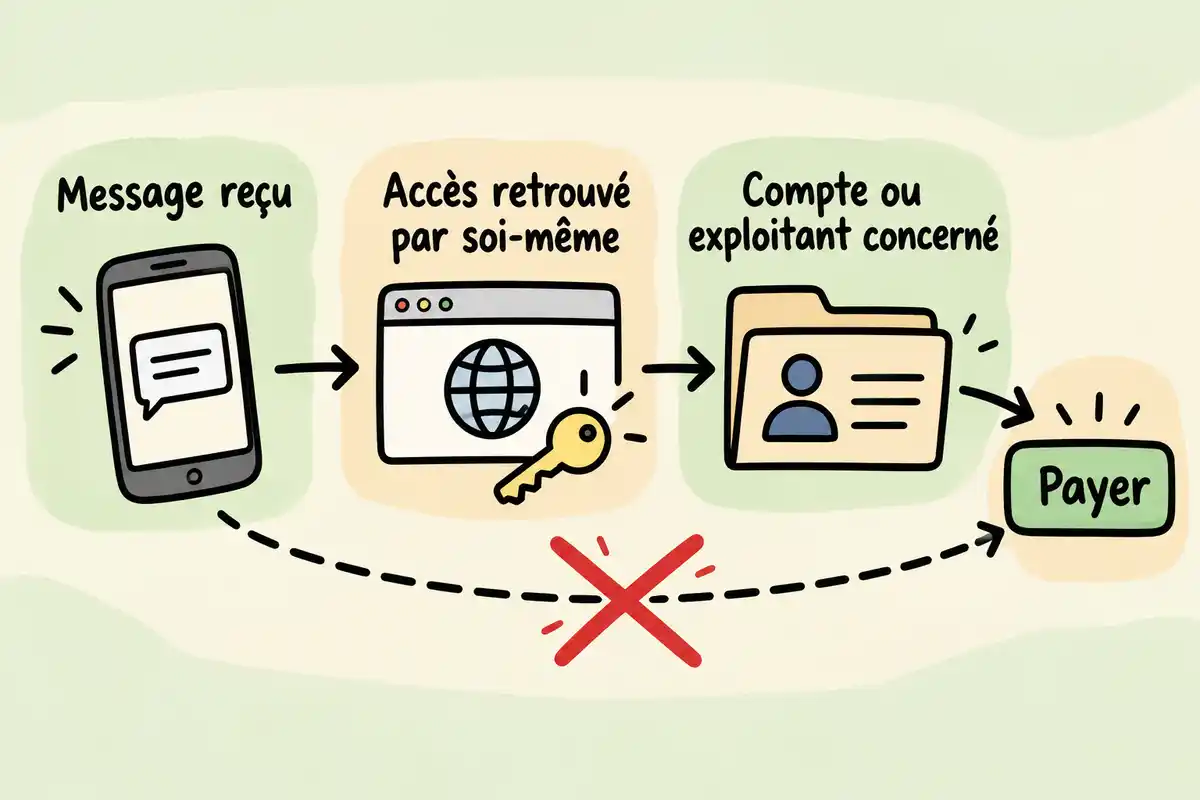
Badge Ulys et flux libre : quel paiement attendre ?
Le fonctionnement du péage en flux libre explique pourquoi une demande après un trajet peut sembler plausible. Les modalités diffèrent toutefois selon le badge, l’exploitant et le réseau : les indications ci-dessous ne valent pas pour tous les passages. [1]
| Situation | Fonctionnement ou paiement indiqué |
|---|---|
| Flux libre | VINCI Autoroutes décrit un portique sans barrière qui reconnaît le véhicule et permet une facturation dématérialisée. Service-Public décrit un paiement ultérieur dans un délai de trois jours pour les autoroutes concernées. |
| Passage couvert par un badge Ulys | Ulys indique que le passage est porté à la facture mensuelle. L’identification peut s’appuyer sur le badge ou, en secours, sur la plaque. |
| Passage sans badge, selon Ulys | Ulys mentionne un compte client concessionnaire ou un paiement ponctuel sous 72 heures. Selon le réseau, son article cite les sites Sanef ou Aliae, le réseau Nirio sous conditions et des bornes sur l’A79. |
Afficher le tableau en image
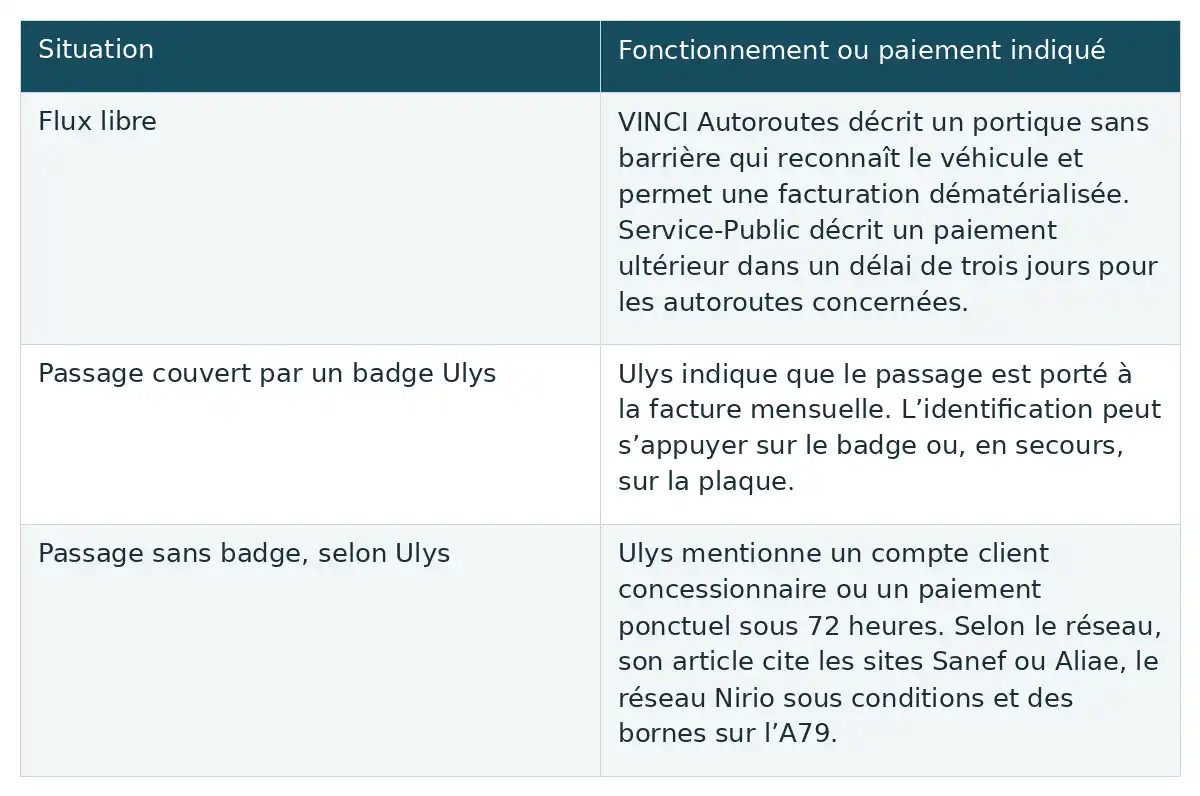
Les trois jours mentionnés par Service-Public et les 72 heures indiquées par Ulys sont des formulations attribuées à leurs contextes respectifs. Les options citées par Ulys ne forment pas un annuaire valable pour tous les trajets. Si le passage n’apparaît pas dans votre compte, vérifiez auprès de l’exploitant identifié indépendamment du message. [1]
Où contrôler un avis de paiement réel ?
Consultez directement votre espace client ou joignez l’exploitant par des coordonnées retrouvées séparément. VINCI Autoroutes indique un site dédié au règlement de ses constatations et avis ; ce service ne couvre pas nécessairement les dossiers des autres concessionnaires. [5]
Selon Service-Public, un avis de paiement comporte notamment la date, l’heure et le lieu de l’infraction, l’immatriculation et le montant. Ces renseignements aident à retrouver un dossier, mais un SMS ou un courriel peut les imiter : ils ne suffisent pas à authentifier le message. [6]
Pour un avis relevant de ces règles, Service-Public indique un paiement auprès de l’exploitant dans les deux mois suivant son envoi, par les moyens mentionnés sur l’avis. En flux libre, la régularisation dans les quinze jours suivant l’avis ramène l’indemnité forfaitaire indiquée de 90 € à 10 € ; après ce délai, cette minoration ne s’applique plus. Ces délais concernent le traitement de l’avis, pas l’authentification d’un lien reçu. [6]
Message reçu, lien ouvert ou données saisies : quel réflexe adopter ?
La bonne réaction dépend de ce que vous avez fait : recevoir le message, ouvrir son lien, transmettre des informations ou effectuer un paiement sont des situations différentes. Suivez seulement les gestes correspondant à votre cas ; un clic seul ne prouve pas qu’un débit ou un vol de données a eu lieu. [3]
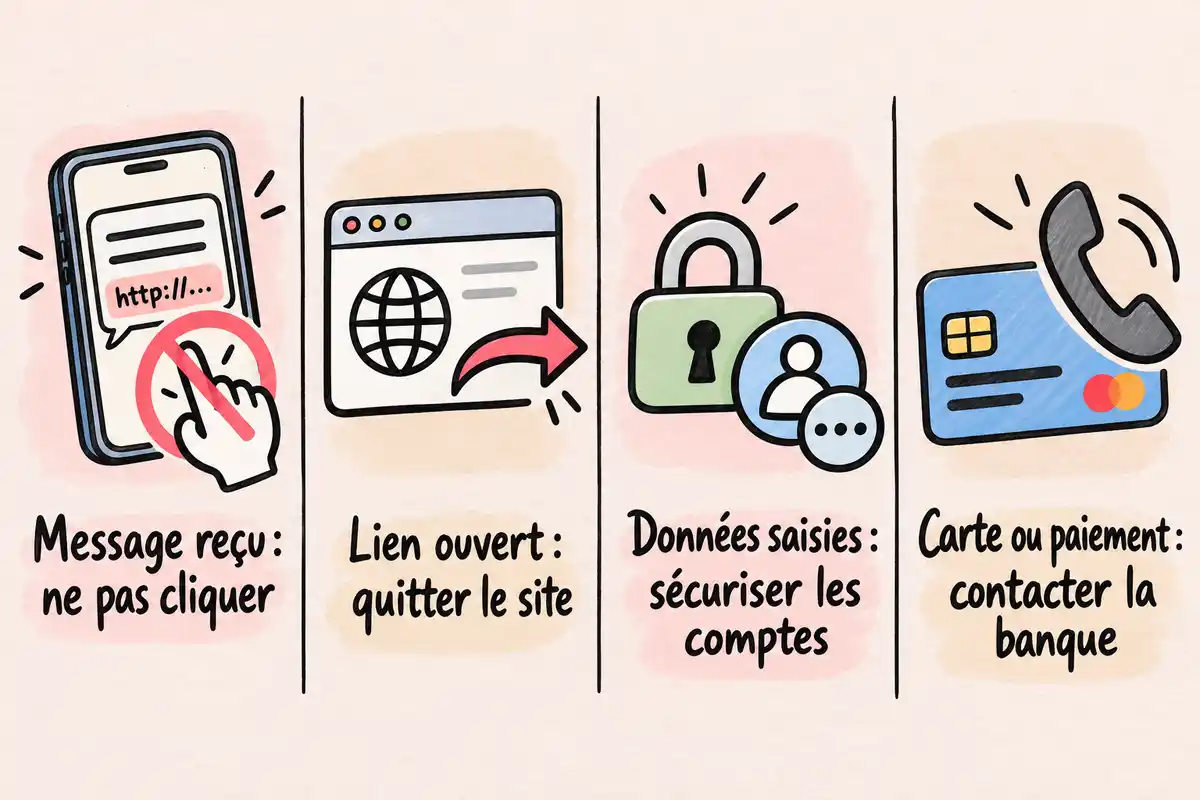
Si le message est seulement reçu
Si vous avez seulement reçu le message, ne cliquez pas, ne répondez pas et ne transmettez aucune donnée. Si vous envisagez de le signaler, conservez-le sans diffuser son lien frauduleux. [3]
Si le lien a été ouvert sans rien saisir
Si vous avez ouvert le lien sans rien saisir, quittez le site et ne retournez pas sur cette page. Vérifiez votre compte de péage par un accès indépendant et restez attentif à une activité inhabituelle. Un simple clic ne permet pas de conclure qu’un paiement ou un vol de données a eu lieu. [3]
Si des identifiants ou des données personnelles ont été transmis
Si vous avez transmis des identifiants ou des données personnelles, changez les mots de passe concernés et sécurisez les comptes associés. Gardez les captures d’écran, le message et les éventuels reçus. Si les informations transmises comprennent des coordonnées bancaires, contactez rapidement votre banque pour connaître les mesures adaptées. [3]
Paiement ou coordonnées bancaires transmis : comment réagir ?
Si vous avez communiqué des coordonnées bancaires ou effectué un paiement, contactez rapidement votre banque. Elle pourra vous orienter selon la situation, notamment pour l’opposition ; les démarches diffèrent selon qu’une carte a été utilisée frauduleusement ou que vous avez vous-même validé un paiement vers un faux site. [3]
Banque, opposition et preuves : les premières démarches
Commencez par joindre rapidement votre banque, par un canal habituel, si vous avez transmis des coordonnées bancaires ou effectué un paiement. En cas d’utilisation frauduleuse de la carte, les démarches conseillées sont les suivantes : [3]
- Demandez à la banque les mesures adaptées et faites opposition si la situation le justifie, notamment après la communication de coordonnées bancaires ou un paiement, conformément aux conseils de Ma Sécurité.
- Si des débits que vous n’avez pas autorisés apparaissent, signalez-les à la banque et demandez leur remboursement.
- Conservez le message, les captures d’écran, les reçus et les relevés utiles pour expliquer ce qui s’est passé.
- Envisagez une plainte selon la situation ; un signalement en ligne ne la remplace pas nécessairement.
L’opposition ne garantit pas à elle seule le remboursement. Si vous avez validé un paiement sur un faux site sans constater d’autre débit non autorisé, expliquez précisément ces faits à votre banque pour obtenir les consignes correspondant à votre situation. [3]
Dans quels cas Perceval est-il adapté ?
Perceval sert à signaler certains paiements en ligne réalisés sans autorisation. Ma Sécurité et Service-Public précisent que la victime doit être majeure ou représentée par son représentant légal, posséder toujours sa carte et avoir déjà fait opposition. La démarche demande notamment l’IBAN, le numéro de carte et les relevés où figurent les achats frauduleux. [3]
Le récépissé peut aider dans les démarches auprès de la banque, mais le signalement ne remplace pas une plainte et ne garantit pas le remboursement. Un paiement que vous avez vous-même validé sur un faux site ne suffit pas à établir que Perceval est adapté : contactez d’abord votre banque et décrivez-lui les opérations constatées. [3]
Où signaler la tentative et conserver une trace ?
Alerter l’entité dont l’identité est imitée, signaler un message ou une escroquerie et déposer plainte sont des démarches distinctes. Choisissez-les selon ce qui s’est passé et conservez une trace du message, sans le partager avec son lien actif. [3]
Alerter l’entité usurpée et signaler le message
Le VINCI-CERT conseille de rapporter la tentative à l’entité VINCI usurpée et d’alerter le CERT. Retrouvez les coordonnées de l’entité par un canal indépendant du message ; le conseil du CERT ne fournit pas à lui seul un parcours détaillé pour signaler chaque SMS ou courriel Ulys. [4]
Clubic rapporte le transfert de SMS au 33700 et des consignes de signalement par courriel. Ces indications sont attribuées à ce média et ne constituent pas ici une procédure officielle confirmée pour toutes les situations. Dans tous les cas, gardez le message et évitez de transmettre son lien à d’autres personnes. [2]
THESEE ou plainte : que permettent les sources reçues ?
Ma Sécurité indique qu’un faux message, un faux site ou un hameçonnage peut relever de THESEE, mais les critères détaillés ne sont pas précisés ici : vérifiez les conditions du service avant d’entamer la démarche. Selon Cybermalveillance.gouv.fr, une plainte peut être déposée auprès de la police, de la gendarmerie ou du procureur de la République. Perceval, lorsqu’il est adapté à des paiements non autorisés, ne remplace pas cette plainte. [3]
Arrêtez-vous avant de cliquer, vérifiez l’impayé par un accès indépendant, puis adaptez votre réaction à ce que vous avez réellement fait. Si des coordonnées bancaires ont été transmises ou qu’un paiement a été effectué, contactez rapidement votre banque. Conservez les preuves et signalez la tentative par un canal pertinent.
Questions fréquentes
Un message reçu juste après un trajet est-il forcément authentique ?
Non. Un message reçu juste après un trajet peut sembler crédible, mais le moment, le logo, le nom affiché ou un montant plausible ne prouvent pas qu’il vient d’Ulys ou de l’exploitant. N’ouvrez pas son lien : vérifiez plutôt votre compte habituel ou contactez le service concerné par un canal trouvé indépendamment. [2]
Faut-il faire opposition après avoir seulement ouvert un lien ?
Pas systématiquement. Si vous avez seulement ouvert le lien sans rien saisir, quittez le site, n’y retournez pas et surveillez vos comptes. Si vous avez communiqué des coordonnées bancaires ou effectué un paiement, contactez rapidement votre banque pour connaître les mesures adaptées. [3]
Peut-on utiliser Perceval après avoir payé sur un faux site ?
Pas automatiquement. Perceval concerne certains paiements en ligne effectués sans autorisation, sous conditions, notamment une opposition déjà faite et la carte toujours en votre possession. Un paiement que vous avez vous-même validé sur un faux site ne suffit pas à établir que vous êtes éligible. Contactez rapidement votre banque et conservez les messages, reçus et relevés ; Perceval ne remplace pas une plainte et ne garantit pas un remboursement. [3]
Le badge Ulys règle-t-il automatiquement tous les péages en flux libre ?
Ulys indique que les passages couverts par son badge sont portés à la facture mensuelle. Cela ne permet pas de conclure que tous les péages et tous les trajets sont réglés de cette façon. Vérifiez le passage dans votre compte ou auprès de l’exploitant concerné, par un accès indépendant du message reçu. [1]
Sources
- [1] Tout savoir sur le péage en flux libre | Ulys
- [2] Un faux mail signé "VINCI" tente de piéger les utilisateurs du badge Ulys
- [3] Fraude à la carte bancaire : signaler en ligne | Ma Sécurité
- [4] CERT | VINCI
- [5] Régler une constatation de non paiement | VINCI Autoroutes
- [6] Péage non payé sur une autoroute ou un ouvrage d’art | Service Public

C’est fou comme ces escrocs sont créatifs. J’espère qu’ils ne mettent pas leurs talents au service de choses utiles ! Si seulement on pouvait les envoyer sur des projets qui aideraient vraiment les gens, ça changerait la donne.
C’est intéressant de voir comment les pirates adaptent leurs techniques. Je me demande si les utilisateurs de péage connaissent toutes les options de sécurité disponibles sur leurs applications. Activer l’authentification à deux facteurs, par exemple, pourrait vraiment faire la différence.
C’est inquiétant de constater à quel point les escrocs s’adaptent. Avez-vous déjà pensé à signaler un faux SMS au 33700 ? Ça semble si simple, mais ça peut vraiment aider à réduire ces arnaques.
Il y a tellement d’infos utiles sur les options de sécurité à prendre ! Ça me fait penser qu’il faudrait aussi toujours garder une copie de ses relevés mensuels. Ça peut aider à détecter des anomalies rapidement.
J’ai entendu dire que beaucoup d’applications de messagerie intègrent maintenant des filtres anti-spam de plus en plus efficaces. Ça pourrait être un bon moyen d’éviter de recevoir toutes ces arnaques. Vous avez testé ces fonctionnalités ?
C’est vrai, tenir un œil sur ses relevés est crucial. En plus, j’ai remarqué que certaines banques envoient des alertes en cas de transaction suspecte. Ça pourrait être un bon complément pour rester serein face aux arnaques!
On pourrait aussi se demander si ces arnaques touchent tous les utilisateurs ou si certaines personnes sont plus ciblées. Parfois, les escrocs semblent viser des groupes spécifiques. Ça peut être intéressant de le savoir pour mieux se protéger!
Une petite astuce que j’ai découverte : vérifier les adresses e-mail en passant la souris dessus. Ça peut dévoiler un lien bizarre, même si ça a l’air officiel au premier abord. On ne le dit pas assez, mais les détails comptent vraiment dans la prévention !
Je me demande si ces faux messages peuvent être signalés aussi sur les réseaux sociaux. Beaucoup de gens partagent des arnaques sur leurs profils, je pense que ça pourrait sensibiliser plus de monde rapidement.